この記事には広告を含む場合があります。
第39回(2026年10月18日施行)のビジネス会計検定3級は、試験の骨組みは前回の第38回と同じでしたが、大問Ⅲの中身が変わりました。第40回を受ける人は、前回の過去問を解くだけでは足りない所があります。
結論から言うと、変わった所は大きく3つです。1つ目は、大問Ⅲで空欄を推定する問題が0問から3問に戻ったこと。2つ目は、配当性向と1株当たり配当額が加わり、自己株式を除くか含むかで株数を使い分ける必要が出たことです。3つ目に、理論で第38回には無かった論点が8つほど出ました。
僕は経理歴18年で、ビジネス会計検定2級を持っています。Udemyで3級の講座も作っています。3級そのものは受けたことがなく、第39回も受験していません。ただ、講座を作るために過去問と出題の傾向は見てきました。3級は、貸借対照表や損益計算書とは何かが分かっていれば一部は解ける、基礎的な問題が多い試験だというのが僕の印象です。この記事は、TACの解答速報と問題分析を読み、第38回と見比べて整理したものです。
問題文と数値は載せていません。論点と形の変化だけを、自分の言葉で書いています。TACの評価では全体の難しさは標準で、大きく上がったわけではありません。変わった所を先に押さえておけば、第40回の準備は間に合わせやすいはずです。
第39回の概要と第38回との比較
第39回の3級は、2026年10月18日に行われました。試験時間は2時間で、100点満点のうち70点以上が合格です。大問は3つで、大問Ⅰと大問Ⅱが理論と個別の計算、大問Ⅲが2社の2期分の財務諸表を読んで答える総合問題です。
TACの問題分析では、第39回の難易度は「標準」、計算量も「標準」と評価されていました。理論が20問、計算が30問という配分です。
第38回(2026年3月)と並べると、次のようになります。
| 第38回(2026年3月) | 第39回(2026年10月) | |
|---|---|---|
| 大問Ⅰ・Ⅱ・Ⅲの問題数 | 13・12・25 | 12・13・25 |
| 大問Ⅲの空欄推定 | 0問 | 3問 |
| 大問Ⅲの1株当たり指標 | EPS・BPS(関連してPBR・時価総額も出題) | EPS・BPS・1株当たり配当額(関連してPER・PBR・時価総額・配当性向も出題) |
| 大問Ⅲの分解 | ROEの3分解 | 総資本経常利益率の分解 |
| 大問Ⅲの将来推計 | なし | 毎年一定の率で伸びたときの2年後の金額 |
| 大問Ⅱの計算 | 段階利益・キャッシュ・フローの集計 | 同じ論点に加えて、原価率から売上高を逆算 |
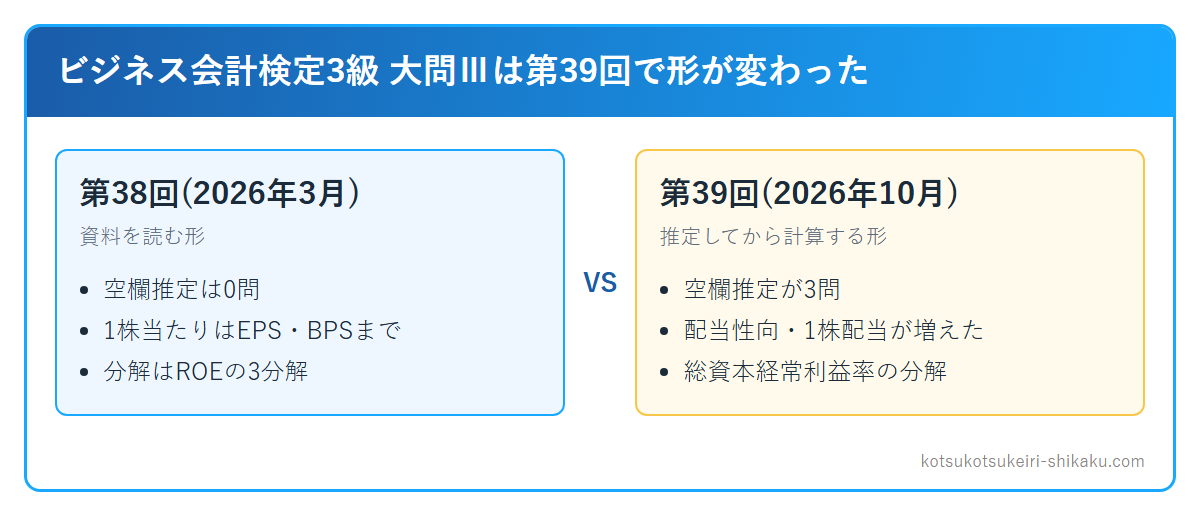
問題数の配分はほぼ同じで、試験の骨組みは変わっていません。変わったのは大問Ⅲの中身です。第38回は資料の数字をそのまま使えば解ける問題が中心でしたが、第39回は空欄を自分で埋めてから指標を計算する形が戻ってきました。
公式の試験結果によると、3級の合格率は第37回(2025年10月)が60.0%、第38回が67.2%、第39回は、2026年11月20日時点でまだ公表されていません。公表され次第、ここに追記します。
大問Ⅲ: 空欄推定が0問から3問に戻った
第39回でいちばん大きな変化は、大問Ⅲの最初の3問が空欄の推定になったことです。第38回の大問Ⅲには、推定の問題が1問もありませんでした。
推定したのは、損益計算書の営業利益、キャッシュ・フロー計算書の税引前当期純利益、同じくキャッシュ・フロー計算書の棚卸資産の増減額の3つです。
この3つは、つながりを知っていれば解けます。損益計算書の営業利益は、売上総利益から販売費及び一般管理費を引けば出ます。キャッシュ・フロー計算書(間接法)の出発点は、損益計算書の税引前当期純利益と同じ金額です。棚卸資産の増減額は、資料に示された合計や小計と、ほかの項目の金額との差から逆算します。
怖いのは、推定を誤ったときです。推定した数字は、後ろの指標の計算にも使われます。最初の推定でつまずくと、その値を使う後ろの問題まで連鎖して落とすおそれがあります。
第38回の過去問だけで練習していると、この「推定してから計算する」流れを一度も体験しないまま本番を迎えることになります。第40回で推定が出るかどうかは分かりませんが、出たときに手が止まらない準備はしておきたいところです。
大問Ⅲ: 配当と株数、分解の相手、将来推計
空欄推定のほかにも、大問Ⅲでは第38回に無かった問われ方が3つありました。
配当性向と1株当たり配当額、株数の使い分け
第38回の1株当たりの指標はEPS(1株当たり当期純利益)とBPS(1株当たり純資産)まででしたが、第39回では1株当たり配当額と配当性向が加わりました。PERも、市場平均と比べる形で問われています。
ここで気をつけたいのが、自己株式の扱いです。TACの解説では、EPS、BPS、1株当たり配当額は、発行済株式数から自己株式を除いた株数で割っていました。会社が持っている自分の株には、利益も純資産も配当も割り当てない、という考え方です。
一方、時価総額は、自己株式を含む発行済株式数に株価を掛けて計算していました。同じ問題の中で、指標によって使う株数が変わるわけです。どちらの株数を使うかは、公式テキストでも一度確かめておくと安心です。
資料に「発行済株式数」と「自己株式数」が並んでいたら、要注意です。どちらを使う指標なのかを1問ずつ確かめる癖をつけておくと、取りこぼしが減ります。
分解の相手が総資本経常利益率に変わった
第38回で問われた分解は、ROEの3分解でした。第39回では、総資本経常利益率を売上高経常利益率と総資本回転率に分ける形が出ています。
考え方は同じです。利益率を「売上に対してどれだけ利益を残せたか」と「資本をどれだけ回して売上を作れたか」に分けます。ROEの3分解を式の丸暗記で覚えていると、分子が経常利益、分母が総資本に変わっただけで迷います。分母と分子をそろえて約分すると元の指標に戻る、という仕組みで覚えておけば、相手が変わっても対応できます。
毎年一定の率で伸びたら2年後はいくらか
第39回では、ある金額が毎年同じ率で伸びた場合に、2年後にいくらになるかを求める問題も出ました。第38回には無かった形です。
計算そのものは、伸び率を2回掛けるだけです。たとえば3%なら、1.03を2回掛けます。間違えやすいのは、3%の2年分を6%として1回で足してしまうことです。初めて見る形だと手が止まりやすいので、1度だけでも手を動かしておくと本番で慌てません。
大問Ⅰ・Ⅱ: 第38回に無かった理論の論点と売上高の逆算
大問Ⅰと大問Ⅱは、問題数の配分が少し入れ替わった程度で、形は大きく変わっていません。ただ、問われた論点を第38回と突き合わせると、第38回には無かったものが8つほどありました。
- 流動と固定の分け方: 正常営業循環基準を先に当て、ワンイヤー・ルールは後から当てる、という順序
- 実数分析のひっかけ: 手元流動性や従業員1人当たり売上高は、比率に見えても実数分析に分類される
- 単表分析と複表分析: 伸び率や総資本回転率、ROEのように、2つの表や2期分を使う指標は複表分析
- 公告と法人税等: 公告は大会社が貸借対照表と損益計算書、それ以外の会社は貸借対照表だけ。あわせて、法人税等と法人税等調整額の意味
- 利益準備金と調達源泉: 利益準備金は配当額の10分の1を、資本準備金と合わせて資本金の4分の1に達するまで積み立てる。返済が要る他人資本と、要らない自己資本の区別
- 繰延資産と引当金の定義の違い
- 表示区分: 繰延税金資産は固定資産、製品保証引当金は流動負債
- 会社法の計算書類と、金融商品取引法の財務諸表の両方に含まれるもの
並べてみると、定義や積立ての決まりのように覚えるしかない論点もあります。一方で、「順序」「含む・含まない」「どちらに分類されるか」を入れ替えて誤りを作る問題も目立つ、というのが僕の印象です。特に実数分析のひっかけは、「率」「1人当たり」という言葉に引っぱられると落とします。
計算では、大問Ⅱで売上高を逆算する問題が加わりました。期首の棚卸資産に当期の仕入高を足し、期末の棚卸資産を引いて売上原価を出し、それを原価率で割って売上高を求めます。原価率が直接示されず、売上総利益率から「1から引いて」出す一手間が入るのがポイントです。
第40回(2027年3月)に向けた勉強の絞り方
第40回は2027年3月14日(日)の予定です。第39回の変化を踏まえて、僕が力の入れどころを決めるとしたら、次の3つです。
- 大問Ⅲは「推定してから計算する」流れで1回は通して解く。損益計算書の段階利益、キャッシュ・フロー計算書の出発点、小計からの逆算の3つを、推定の型として押さえる
- 1株当たりの指標は、株数の使い分けを表にしておく。EPS・BPS・1株当たり配当額は自己株式を除く、時価総額は含む(TACの解説の立場)。あわせて、配当性向と分解の形を一度ずつ計算しておく
- 理論は、上に挙げた8つの論点を公式テキストで1回ずつ読む。そのうえで、「順序の入れ替え」「含む・含まないの反転」「実数か比率か」という誤りの作り方を知っておくと、正誤問題で拾える論点が増えます
- 申込みを忘れない。一般の申込みは2027年1月8日からで、締切はコンビニ払いが1月24日、カード払いが1月28日です
第38回と第39回で共通している論点(流動比率、ROE、フリー・キャッシュ・フロー、段階利益など)は、すでに過去問で解けているなら優先度を下げてかまいません。そのぶんの時間を、変わった所に回します。第40回で同じ形が出るとは限りませんが、出たときに手が止まらない準備をしておく、という考え方です。
出題の根拠は、大阪商工会議所の公式テキストです。検定案内には、公式テキストの改訂に伴って出題範囲を一部変更する場合がある、と書かれています。3級の公式テキストの現行版は第5版(2023年3月発行)です。
よくある質問
第39回の合格率はいつ分かりますか?
公式サイトの試験結果のページに、回ごとの申込者数、実受験者数、合格者数、合格率が載ります。第39回の3級の合格率は、2026年11月20日時点でまだ載っていません。公表され次第、ここに追記します。参考までに、第38回は67.2%、第37回は60.0%です。
合格基準と試験時間は?
3級は試験時間2時間、100点満点で70点以上が合格です(大阪商工会議所の検定案内より)。
第40回の申込みはいつからですか?
第40回の試験日は2027年3月14日(日)です。検定案内によると、一般の申込みは2027年1月8日からで、締切はコンビニ払いが1月24日、カード払いが1月28日です。団体申込みは2026年12月16日から2027年1月6日までです。日程が変わることもあるので、申込みの前に公式サイトで確認してください。
出題範囲は何を基準に決まりますか?
公式テキストです。大阪商工会議所は、公式テキストの内容と、それを理解したうえでの応用力を問う、と案内しています。何年何月時点の会計基準で出す、という決まりは示されていません。気になる論点は、公式テキスト(第5版)の該当箇所で確認しておくと安心です。
追伸: 第40回に向けて、変わった所だけ練習したい人へ
僕のUdemy講座「決算書の『読み方』がわかる ビジネス会計検定3級 合格講座」に、第39回で新しく出た論点を練習する追加問題18問を足しました。空欄推定から指標を計算する総合問題と、株数の使い分けを問う問題を、数値を変えたオリジナル問題で入れています。講座の本編は約52分で、模試2回分(全100問・全問解説つき)もついています。
公式テキストと過去問で十分に準備できている人は、この記事の3つの絞り方だけで足ります。変わった所を、解説つきの問題でまとめて確かめたい人は、講座の中身を見てみてください。
購入から30日以内なら返金できます
3級のあとに2級を考えている人は、こちらに難易度と勉強時間を書いています。僕は2級を、半年弱・約50時間の勉強で受かりました。