この記事には広告を含む場合があります。
売上が前の月より減ったのに、利益は増えている。月次の数字でこの形が出ると、上司から「なんで?」と聞かれて言葉に詰まります。僕も子会社の月次報告で、この説明に苦労しました。
答えは、作った量のほうにあります。工場の固定費は、作った製品の一つひとつに少しずつ載せて計算します。たくさん作って売れ残ると、固定費の一部は在庫に残ったまま、次の月へ持ち越されるのです。その月の費用が軽くなるので、売上が減っても利益が増えることがあります。
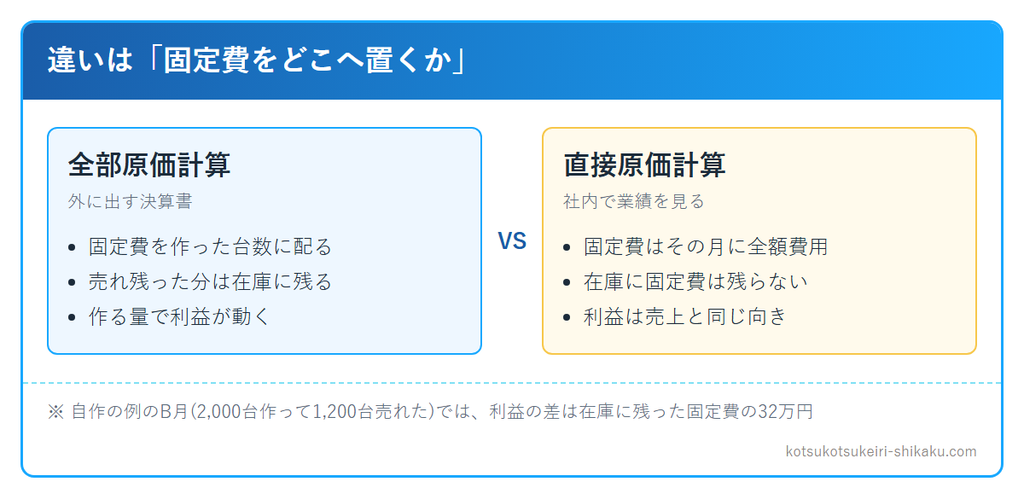
全部原価計算と直接原価計算の違いも、この固定費の扱いにあります。全部原価計算は固定費を製品に載せ、直接原価計算は固定費を発生した月に全額費用にします。在庫に固定費が残るかどうかで、同じ月の利益が変わるわけです。
僕は経理歴18年のうち10年、メーカーの工場で原価計算を担当しました。その後は国内の子会社2社の経営管理を担当し、毎月の業績を本社へ説明していました。この記事を読むと、次の3つが分かります。
- 売上が減ったのに利益が増える仕組み(全部原価計算)
- 直接原価計算だと、同じ月の利益がどう見えるか
- 上司や本社にどう説明すれば伝わるか
売上が減っても利益が増えるのは「作った量」が多いから
利益が売上と逆に動く理由は、固定費の一部が在庫に残るからです。工場には、作る量が増えても減っても金額が変わらない費用があります。設備の減価償却費や、ラインに付いている人の給料がそうで、固定費と呼ばれます。
製品の原価には、材料費だけでなく、固定費も1台あたりの金額にして載せます。材料費も固定費も全部載せる計算のやり方が、全部原価計算です。会社が外に出す決算書は、この全部原価計算で作ります。
全部原価計算では、固定費は「作った台数」に配られます。そのうち売れた分だけが売上原価になり、売れ残った分は在庫として資産に残る仕組みです。
売れた台数が同じでも、作った台数が多い月ほど、在庫に残る固定費は増えます。その月の費用は軽くなるので、作る量が大きく増えた月は、売上が少し減っても利益が増えることがあるのです。
数値例: 2,000台作って1,200台売れた月
仕組みを見るために、自作の例で計算してみます。実際の会社の数字ではありません。
- 工場の固定費は月80万円
- 1台あたり400円の固定費を製品の原価に載せる(計画の月2,000台で割った金額)
- どちらの月も、月初の在庫はゼロ
同じ1,200台が売れた月を、作った台数だけ変えて比べたのが次の表です。
| A月(1,200台作った) | B月(2,000台作った) | |
|---|---|---|
| 製品に配った固定費 | 48万円(1,200台×400円) | 80万円(2,000台×400円) |
| 配りきれなかった固定費 | 32万円(その月の費用) | 0円 |
| 売れた分の固定費(売上原価) | 48万円 | 48万円 |
| 在庫に残った固定費 | 0円 | 32万円(800台×400円) |
| その月の費用になった固定費 | 80万円 | 48万円 |
売上はどちらも同じなのに、B月の利益はA月より32万円多くなります。仮にB月の売上が少し減っていても、減った分の粗利が32万円より小さければ、利益は増えて見えるはずです。
A月で配りきれなかった32万円は、計画より作る量が少なかったために出る差額で、その月の費用に入れます。この差額の扱いは原価計算の試験と実務はどこが違う?にまとめました。
在庫に残った32万円は、消えたわけではありません。翌月以降にその在庫が売れたとき、売上原価として出てきます。「今月の利益は、先の月の利益を前借りしている」と考えると、上司にも伝わりやすいです。
全部原価計算と直接原価計算の違いは、固定費の行き先
全部原価計算と直接原価計算の違いは、固定費を製品に載せるかどうかです。直接原価計算では、固定費を製品に載せず、発生した月に全額を費用にします。製品の原価に入れるのは、作る量に比例して増える費用(材料費など)だけです。
上の例で直接原価計算をすると、A月もB月も固定費80万円がそのまま費用になります。作った台数が違っても、売れた台数が同じなら営業利益は同じです。売上が減れば利益も減り、売上と利益が同じ向きに動きます。
2つの営業利益の差は、在庫に含まれる固定費が、月初から月末にかけてどれだけ増えたか(減ったか)と一致します。上の例は月初の在庫がゼロなので、B月の差は月末の在庫800台に残った固定費の32万円そのものです。月初に在庫があれば、その分を差し引いて考えます。
直接原価計算は、社内で業績を見るために使う計算です。外に出す決算書には、そのままでは使えません。決算書は全部原価計算で作り、説明するときに「作った量の影響を除くと、どうなっていたか」を添えるのが、実務での使い方です。
日商簿記2級の工業簿記でも、直接原価計算と全部原価計算の利益の違いが出題範囲に入っています。直接原価計算の利益を全部原価計算の利益に直す計算(固定費調整)で、使う考え方は上と同じです。簿記2級の勉強法で扱っている工業簿記の範囲の論点です。
子会社の月次報告で、この説明に毎月詰まった
僕が子会社の経営管理を担当していたとき、特に担当の最初のころ、売上が減っているのに利益が上がる月がありました。その子会社の工場は、途中の工程まで作った分も在庫として持ちます。途中の工程まで作った在庫にも、労務費などの工場の費用が載りました。作る量が増えた月は、その月の工場の費用の一部が在庫に回るので、売上に比べて利益が大きく出ました。
ところが、本社に報告する表で前に出るのは、売上・営業利益・税引前の利益の3つだけです。税引前の利益は、社内では税込利益と呼んでいました。売上が下がって利益が上がっている理由は、表を見ても分かりません。毎月の説明は、正直に言って気が重い仕事でした。
本社の様式では、利益の動きを分析する欄が空欄のまま届いていました。僕はそこに売上の変動と経費の変動を分けて入れ、さらに「生産の変動」の項目を足しました。作った量の増減で利益がいくら動いたかを、別の行で見せる形です。
説明で詰まる月は、「作った量」の話が表のどこにも出ていないことが多いです。売上と経費の行しかない様式なら、生産の行を1本足すのが近道でした。
上司や本社への説明は「作った量」を分けて見せる
売上と利益が逆に動いた月の説明は、次の順番にすると伝わりやすいです。
- 売上は前の月より減った(売れた台数が減った)
- 一方で、作った台数は増えた
- 作った分に配った固定費のうち、売れ残った分が在庫に残った
- その分、今月の費用が軽くなり、利益が増えた
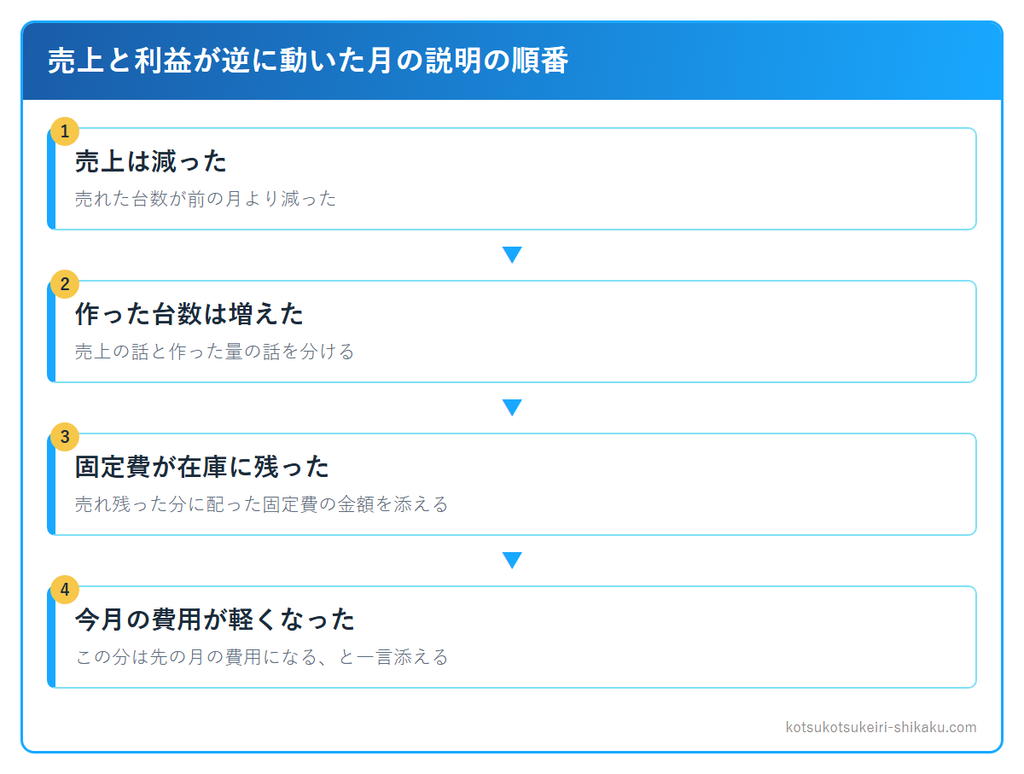
ポイントは、売上の話と作った量の話を混ぜないことです。数字に強い相手ほど「売上が減ったのに利益が増えるのはおかしい」と考えます。作った量の行を別に置き、在庫に残った固定費の金額まで添えれば、相手が自分で確かめられます。
在庫が増えて利益が出ている月は、翌月以降にその在庫が売れたとき、利益が下がる側に回ります。説明の最後に「この分は先の月の費用になる」と一言添えておきましょう。次に利益が落ちた月に慌てずに済みます。
よくある質問(FAQ)
Q. 全部原価計算と直接原価計算は、どちらが正しいのですか?
どちらも正しい計算で、目的が違います。外に出す決算書は全部原価計算で作ると決まっていて、直接原価計算は社内で業績を見るために使います。
Q. 在庫を増やせば、いくらでも利益を増やせるのですか?
計算の上では増えますが、在庫に残った固定費は、在庫が売れたときに費用として出てきます。売れない在庫が残れば、評価を下げる損失が出ることもあります。作る量を増やして利益を出しても、先の月に回しているだけです。
Q. 簿記2級では、どこまで覚えればいいですか?
出題区分表では、直接原価計算の意義と目的、方法と記帳、固定費調整の3つが2級の範囲です。直接原価計算の損益計算書を作れることと、全部原価計算との利益の差を在庫の固定費で説明できることを押さえれば足ります。実務で上司に説明するときも、この考え方がそのまま使えます。
まとめ: 売上が減っても利益が増えるのは「作った量」が多いから
- 全部原価計算では、固定費は作った台数に配られ、売れ残った分は在庫に残る
- 作った量が多い月は、在庫に残る固定費が増え、売上が減っても利益が増えることがある
- 直接原価計算なら、固定費は全額その月の費用になり、利益は売上と同じ向きに動く
- 説明するときは、売上の話と作った量の話を分け、在庫に残った固定費の金額まで見せる
簿記2級の工業簿記で習う直接原価計算は、実務で毎月の説明に使う道具になります。勉強中の方は、問題を解くときに「この差は在庫のどこに残ったか」まで考えてみてください。
追伸: 工場の原価計算の仕事の流れは原価計算の仕事内容に、試験と実務のずれは原価計算の試験と実務はどこが違う?にまとめています。