この記事には広告を含む場合があります。
会計基準の改正は、解説記事を何本読んでも、自社の契約にどう当てはめるかの段階で手が止まりがちです。このカテゴリ「会計論点」では、会計基準の改正や、実務で判断が分かれる処理を、基準の条文と検算した設例の数字で整理しています。いま公開しているのは、新リース会計基準について、借手の処理・リース期間・法人税の3本です。
僕は経理歴18年で、子会社の経理体制の立ち上げと税務申告を担当してきました。法人税法能力検定1級に合格しており、2007年度の修士論文ではリース会計を扱いました。
このページは、カテゴリの記事を読む順番の案内です。自分の立場に近い入口から読み始めてください。
このカテゴリで扱うこと
扱うのは、会計基準の改正と、実務で判断が分かれる処理です。会計と法人税の扱いがずれるところも含めます。たとえば新リース会計基準では、リース期間を何年と見るか、法人税ではどの契約を賃貸借として扱うかが、契約書を読んだうえでの会社ごとの判断になります。資格の勉強法は「経理の資格・スキル」のカテゴリにまとめているので、ここでは扱いません。当面は会計基準の論点が中心になります。
記事を書くときは、3つのことを守っています。基準の条文番号を示すこと、設例の数字を検算してから載せること、どの時点の基準や法令に基づくかを冒頭に書くことです。基準や税法は改正されるので、時点が書いていない解説は、あとから読むと正しいのか分からなくなります。3本とも、冒頭の「なお、」で始まる段落が基準日の記載です。
新リース会計基準(2027年4月から強制適用)
新しいリース会計基準(企業会計基準第34号)は、2027年4月1日以後に開始する事業年度から強制適用されます。変わるのは借手の処理です。
- 借手のリースは、原則としてすべて貸借対照表に使用権資産とリース負債として載る
- 損益計算書の営業利益と、キャッシュ・フロー計算書の区分が動く
- 経理が最初に手を付けるのは仕訳ではなく、契約の洗い出しとリース期間の判断
新リース会計基準をわかりやすく解説|借手の仕訳と決算書への影響では、1億円の設備を3年借りる設例で、仕訳と決算書の数字の動きを確かめています。全体像はまずこちらから読んでください。
新リース会計基準のリース期間の決め方|内装の耐用年数との関係は?では、賃貸オフィスの内装に大きな投資をした場合に、リース期間を何年と見るかを扱っています。設例では、期間を5年から10年に動かすと、リース負債は1.9倍になりました。
会計と法人税のずれ
新リース会計基準でオペレーティング・リースが貸借対照表に載っても、法人税は扱いを変えていません。令和7年度の改正で、オペレーティング・リースは引き続き賃貸借として、支払うリース料のうち債務が確定した部分を損金にすると定められました(法人税法第53条)。そのため、新基準を適用した会社では、会計の費用と法人税の損金の差を毎期の申告で調整します。
新リース会計基準と法人税|オペレーティングリースの申告調整と別表では、解説記事と同じ1億円の設例を使い、別表四と別表五(一)にどんな数字が出るかまで計算しました。1993年から2024年までの基準の経緯をたどり、法人税が会計に合わせなかった理由も書いています。
読む順番の目安
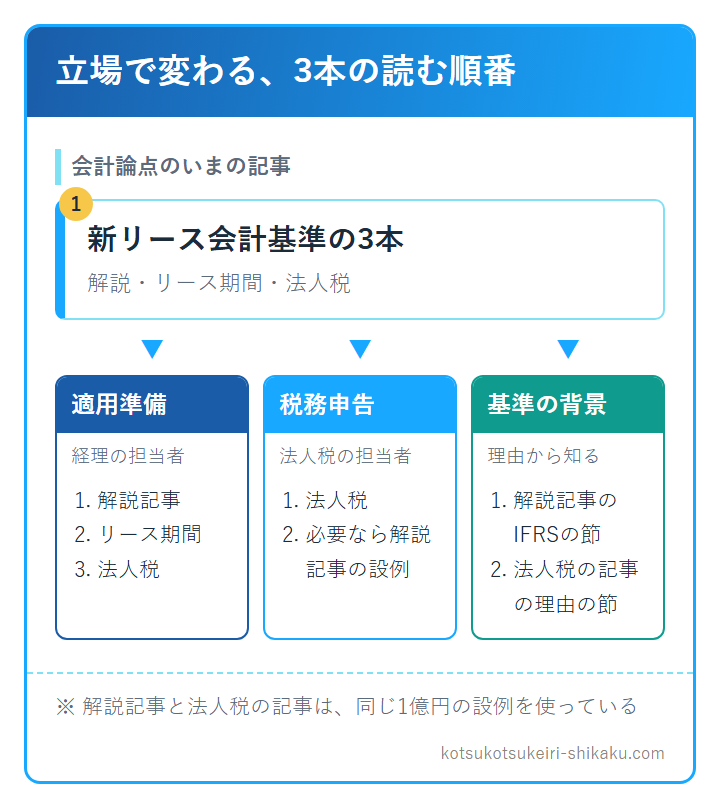
解説記事と法人税の記事は同じ1億円の設例を使っているので、2本を行き来しても数字は食い違いません。とはいえ、立場によって先に読むべき記事は変わります。
この図は、出典の明記とリンク設置を条件に転載いただけます(加工・改変はご遠慮ください)。
出典:こつこつ経理の資格取得ナビ「会計論点の解説まとめ|新リース会計基準と法人税の判断を整理」
新基準の適用準備を任された経理担当の方は、新リース会計基準の解説記事で全体像と仕訳をつかみ、リース期間の記事、法人税の記事の順に進むのがおすすめです。リース期間の判断と、法人税での区分の判定は同じ契約書を見て行うので、2本目と3本目を続けて読むと準備の段取りが一度に組めます。
法人税の申告を担当している方は、法人税の記事から読み始めて構いません。会計の仕訳が必要になった時点で、解説記事の設例に戻れば足ります。
基準の背景から知りたい方は、解説記事の「IFRS第16号・米国基準との違い」の節と、法人税の記事の「法人税が会計に合わせなかった理由」の節を先に読むと、新基準がなぜこの形になったのかが見えてきます。
まとめ
会計論点のカテゴリは、会計基準の改正や実務で判断が分かれる処理を、条文と検算した設例で整理する場所です。いまは新リース会計基準の3本で、借手の処理、リース期間、法人税の申告調整をつなげて読めます。テーマが増えたら、このページにも入口を足す予定です。