この記事には広告を含む場合があります。
リース料を毎月払っているだけの取引が、2027年4月からは自社の貸借対照表に資産と負債として載ります。オペレーティング・リースとして費用処理していた事務所や車両も対象です。何から手を付ければいいのか決めきれないまま、契約書の束を前にしている方も多いはずです。
僕は経理歴18年で、原価計算を10年、子会社の経理体制の立ち上げと税務申告を担当してきました。2007年度の修士論文で扱ったテーマが、ちょうどこのリース会計です。当時はまだ世界中で結論が出ておらず、すべてのリースを資産計上すべきかどうかが議論されている最中でした。それから18年たって、日本でも企業会計基準第34号として決着しています。
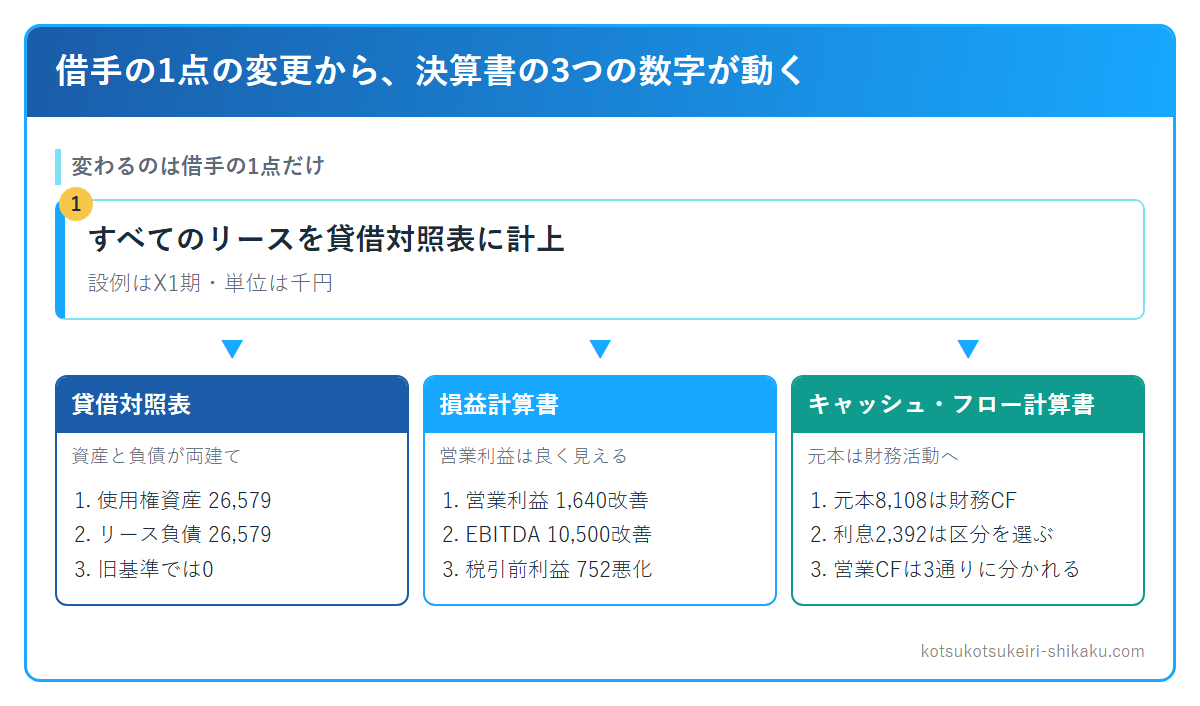
この記事では、借手の処理がどう変わるのかを、1億円の設備を3年間借りる設例の仕訳で確かめます。読み終えると、自社の営業利益とキャッシュ・フローがどちらの方向にどれだけ動くのか、経理として何から着手すればいいのかが分かるはずです。変わるのは借手の1点だけですが、そこから決算書の3つの数字が動きます。
なお、この記事は会計処理に絞っています。法人税の取扱いには踏み込みません。
新リース会計基準とは何か
新リース会計基準(企業会計基準第34号)の変更点は、借手がすべてのリースを貸借対照表に計上することの1点です。2024年9月13日に公表されました。
旧基準(企業会計基準第13号)では、リースをファイナンス・リースとオペレーティング・リースに分けていました。ファイナンス・リースならリース資産とリース債務を計上し、オペレーティング・リースなら賃貸借処理、つまり支払ったリース料をそのまま費用にする扱いです。分類の判定に使われていたのは、2つの数値基準です。リース料総額の現在価値が見積現金購入価額のおおむね90%以上か、リース期間が経済的耐用年数のおおむね75%以上か、という基準でした。
新基準では、借手のこの分類がなくなります。リースだと判定された契約は、原則としてすべて使用権資産とリース負債として計上されます。90%基準も75%基準も、借手の側には出てきません。
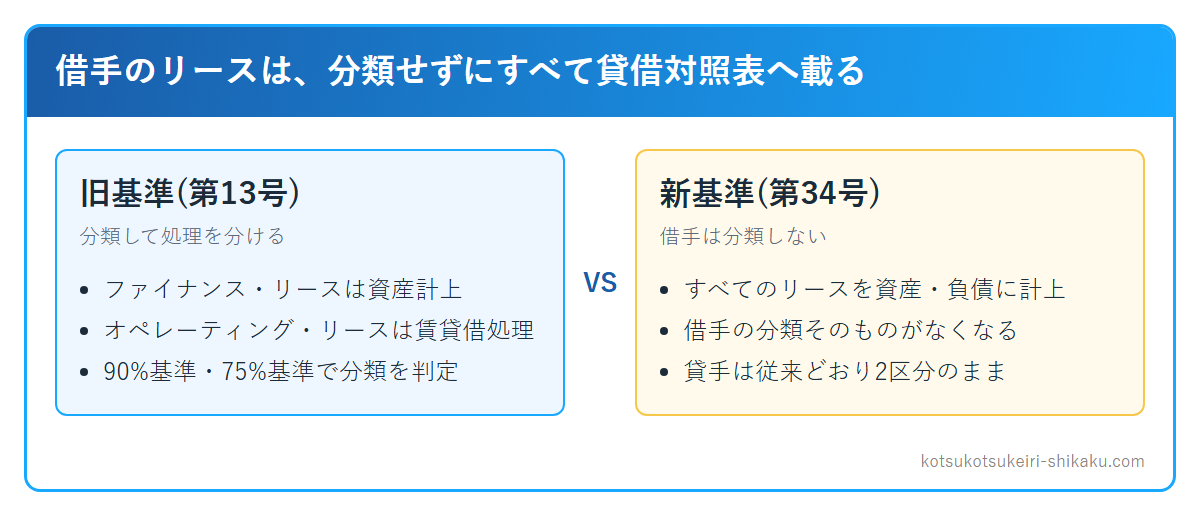
一方、貸手の処理はほとんど変わりません。貸手は従来どおりファイナンス・リースとオペレーティング・リースに分類します。同じ契約を、借手は使用権を取得したとして処理し、貸手はリスクと経済価値が移転したかどうかで分類する形になったわけです。両側で考え方が揃っていないのですが、これは国際的にも同じ状況になっています。
クロマル談:18年前に修士論文を書いていたころ、オペレーティング・リースを貸借対照表に載せるという案は主流ではありませんでした。オフバランスのままでよい理屈も、ちゃんと成り立っていたのです。それが2024年には、日本を含む主要な国の基準が載せる側で決着しています。会計基準は動くものだと、身をもって知りました。
いつから適用されるのか
強制適用は、2027年4月1日以後に開始する事業年度からです(企業会計基準第34号 第58項)。3月決算の会社なら2028年3月期から、12月決算の会社なら2028年12月期からになります。
早期適用も認められており、2025年4月1日以後に開始する事業年度から前倒しで適用できます(企業会計基準第34号 第58項)。
注意したいのは、適用する期だけを見ていると準備が間に合わない点です。適用初年度の財務諸表には前期の数字も並びます。比較情報をどう扱うかによっては、強制適用の1年前から契約の情報を揃えておく必要が出てきます。経過措置は用意されていますが、どの方法を選ぶかは監査法人との相談事項です。
そして実務で時間がかかるのは、仕訳ではなく契約の洗い出しのほうです。あとで見るとおり、これまでリースとして意識していなかった契約が対象に入ってきます。契約書が拠点ごとにばらばらに保管されている会社ほど、ここに数か月かかります。
借手の処理はこう変わる
借手は、リースの開始日に使用権資産とリース負債を計上します(第34号 第33項)。金額はそれぞれ次のとおりです。
| 科目 | 金額 |
|---|---|
| リース負債 | まだ払っていないリース料の現在価値。割引率は貸手の計算利子率、分からなければ自社の追加借入利子率 |
| 使用権資産 | リース負債+開始日までに払ったリース料−受け取ったインセンティブ+当初直接コスト+原状回復費用の見積額 |
旧基準にあった「リース料総額の現在価値と見積現金購入価額のいずれか低い額」という定めは、新基準では廃止されました。すべてのリースを計上する以上、リース料の現在価値を基礎にするという整理です。
リース負債に含めるリース料と、含めないリース料があります。含めるのは固定のリース料、指数やレートで決まる変動リース料、残価保証の支払見込額、行使がほぼ確実な購入オプションの行使価額、解約違約金です。含めないのは、売上高や使用量に連動する変動リース料になります。借手が自分の行動で支払いを避けられるため、負債とすべきかどうかについて国際的な合意がないという理由によるものです。店舗の売上歩合家賃を払っている会社は、ここで負債の金額が変わります。
費用の出方も変わります。旧基準のオペレーティング・リースでは、支払リース料が毎期同じ額で並んでいました。新基準ではこれが使用権資産の減価償却費とリース負債の支払利息に分かれ、利息は利息法で計算するため残高の多い初期ほど大きくなります。結果として、費用は前半に偏ります。
設例:1億円の設備を3年借りる
数字で見たほうが早いので、設例で確かめます。下の条件は、僕が修士論文で使ったものをそのまま引き継いだものです。金額の単位は千円とします。
| 項目 | 条件 |
|---|---|
| 物件の公正価値 | 100,000(1億円) |
| 年間リース料 | 10,500(期末払い) |
| 解約不能期間 | 3年 |
| 経済的耐用年数 | 18年 |
| 追加借入利子率 | 9% |
リース料の現在価値は26,579で、物件の価値の26.6%にすぎません。リース期間は耐用年数の16.7%です。旧基準の90%基準にも75%基準にも当たらないため、この契約はオペレーティング・リースでした。つまり旧基準では、貸借対照表に何も載りません。
利率9%は2026年の調達環境からすると高めですが、設例の構造を見るためにそのまま使っています。利率が下がると現在価値は大きくなるので、貸借対照表に載る金額はむしろ増えます。
新基準では、開始日に次の仕訳を切ります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 使用権資産 | 26,579 | リース負債 | 26,579 |
1億円の物件を借りているのに、載るのは26,579です。所有権を得たわけではなく、3年間使う権利だけを得たという考え方によります。使用権モデルと呼ばれるのはこのためです。
初年度(X1期)の仕訳は次のようになります。年10,500の支払いが、元本8,108と利息2,392に分かれます。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| リース負債 | 8,108 | 現金預金 | 10,500 |
| 支払利息 | 2,392 | ||
| 減価償却費 | 8,860 | 使用権資産 | 8,860 |
減価償却費の8,860は、26,579を3年で割った額です。所有権が移転しないリースでは、耐用年数18年ではなくリース期間3年で償却します。使える期間しか使用権を持っていないためです。
旧基準なら、同じ取引の仕訳は次の1行だけでした。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 支払リース料 | 10,500 | 現金預金 | 10,500 |
3年分を並べると、費用の総額はどちらも31,500で変わりません。変わるのは各期への配分です。
| 期 | 旧基準の支払リース料 | 新基準の減価償却費 | 新基準の支払利息 | 新基準の費用合計 |
|---|---|---|---|---|
| X1 | 10,500 | 8,860 | 2,392 | 11,252 |
| X2 | 10,500 | 8,860 | 1,662 | 10,522 |
| X3 | 10,500 | 8,859 | 867 | 9,726 |
| 合計 | 31,500 | 31,500 |
耐用年数3年での均等償却は26,579÷3=8,859.6…と割り切れないため、端数は最終年度で吸収し、3年間の償却費合計が26,579に一致するようにしています。
初年度の費用は752だけ増え、3年目には774だけ減る計算です。1億円の設備1件でこの差ですから、リースが数百件ある会社では無視できない金額になります。しかも借り換えを続けている会社は常に初期の契約を抱えることになるため、費用が増えたままの状態が続きます。
決算書の数字はどれだけ動くか
貸借対照表には、これまで無かった資産と負債が両建てで載ります。
| 期末 | 旧基準 | 新基準の使用権資産 | 新基準のリース負債 |
|---|---|---|---|
| 開始時 | 0 | 26,579 | 26,579 |
| X1 | 0 | 17,719 | 18,471 |
| X2 | 0 | 8,859 | 9,633 |
| X3 | 0 | 0 | 0 |
ここで気づいてほしいのは、使用権資産のほうがリース負債より少しだけ小さい点です。X1期末の差は752で、これは先ほど見た初年度の費用の増加分と一致します。費用を前倒しで計上した分だけ、資産の減りが負債の減りより速いという関係です。自己資本比率を見ている会社にとっては、この差が毎期の純資産に効いてきます。
損益計算書では、方向が逆になります。
| 指標 | 旧基準(X1) | 新基準(X1) | 差 |
|---|---|---|---|
| EBITDA | △10,500 | 0 | 10,500の改善 |
| 営業利益 | △10,500 | △8,860 | 1,640の改善 |
| 税引前利益 | △10,500 | △11,252 | 752の悪化 |
旧基準では支払リース料10,500がまるごと営業費用でしたが、新基準では減価償却費8,860が営業費用、支払利息2,392が営業外費用に分かれます。営業利益は1,640だけ良くなり、EBITDAにいたっては影響がゼロになります。償却前の利益を見る指標なので、減価償却費も支払利息も除かれるためです。
営業利益の改善は、見かけのものです。実際の支払いは10,500のまま変わっていません。銀行や投資家が営業利益やEBITDAを使って会社を比較している場合、リースを多く使う会社ほど数字が良く見えることになります。財務制限条項に営業利益やEBITDAの基準が入っている会社は、事前に金融機関と話しておくほうが安全です。負債が増える側も、自己資本比率や有利子負債の条項に触れないかどうかの確認が要ります。
キャッシュ・フロー計算書の区分も変わる
見落とされやすいのがキャッシュ・フロー計算書です。損益計算書の差が1,640だったのに対して、営業キャッシュ・フローの差は最大で支払額の全額に開きます。
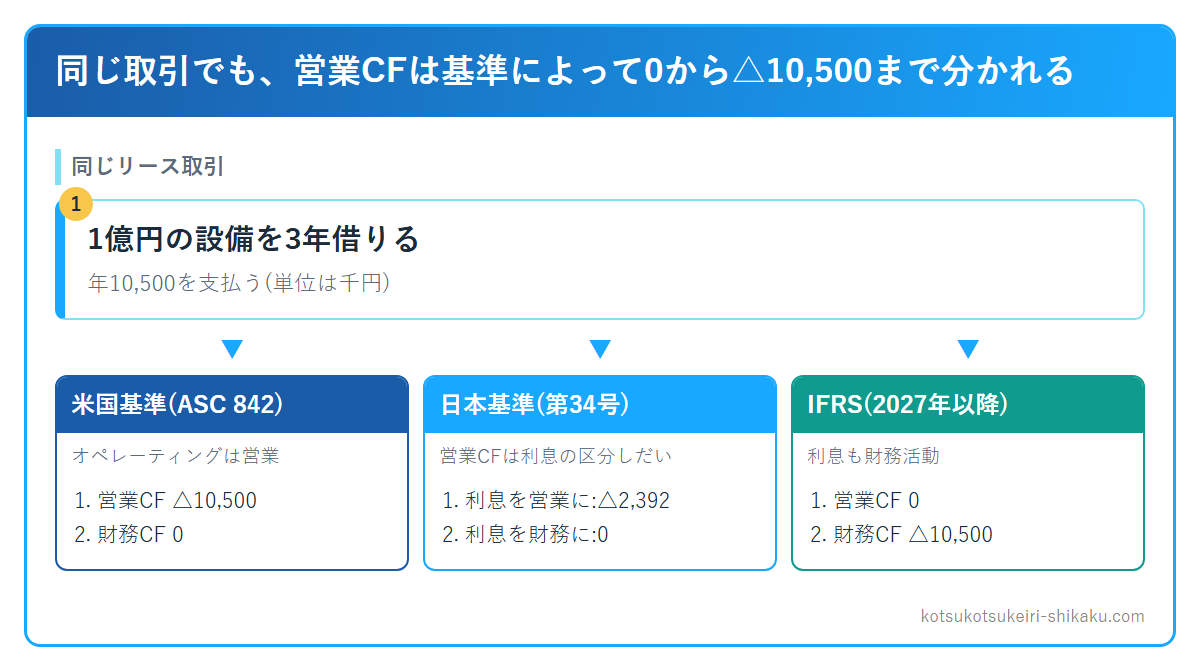
旧基準では、オペレーティング・リースの支払リース料10,500は営業活動によるキャッシュ・フローに入っていました。新基準では、リース負債の返済にあたる元本8,108が財務活動に移ります。残る利息2,392をどこに入れるかは、会社が採用している支払利息の区分に従います。
| 区分 | 旧基準 | 新基準(支払利息を営業に入れる場合) | 新基準(支払利息を財務に入れる場合) |
|---|---|---|---|
| 営業CF | △10,500 | △2,392 | 0 |
| 財務CF | 0 | △8,108 | △10,500 |
日本では、支払利息を営業活動に入れる方法と財務活動に入れる方法の選択が認められています(連結キャッシュ・フロー計算書等の作成基準)。どちらを採っているかで、同じ取引の営業キャッシュ・フローが△2,392にも0にもなるわけです。
さらに広げると、同じ取引の営業キャッシュ・フローが3通りに分かれます。IFRSを適用している会社は2027年から支払利息も財務活動に区分されるため、営業キャッシュ・フローへの影響はゼロです。米国基準の会社はオペレーティング・リースの支払いが営業活動のままなので、△10,500が残ります。日本基準の会社はその中間か、選択によってはIFRSと同じ姿になります。借手の会計処理が単一のモデルに統一された後も、表示の段階では比較可能性が残っていないのです。
もう1点、開始時の仕訳はキャッシュ・フロー計算書に出てきません。使用権資産26,579とリース負債26,579の計上では現金が動かないためです。日本でもこの点は手当てされています。2024年9月13日の改正で、重要な非資金取引の注記の例示が「ファイナンス・リースによる資産の取得」から「使用権資産の取得」に改められました。注記で示すことになります。
載せなくてよいリースもある
すべてのリースを載せるのが原則ですが、計上しなくてよい免除規定も用意されています。短期リースと少額リースで、どちらも選択制です。使うかどうかは会社が決めます。
1つ目は短期リースです。リース期間が12か月以内で、行使がほぼ確実な購入オプションを含まないものが対象になります。
2つ目は少額リースです。日本の基準では2つの考え方が用意されていて、どちらかを選んで一貫して適用します。ひとつは新品時の原資産の価値が少額であるもの、もうひとつは、事業内容に照らして重要性が乏しく、1件あたりの金額にも重要性が乏しいものです。後者には旧基準の1件300万円以下という金額基準が引き継がれています。
300万円という金額基準は、日本だけが残したものです。IFRS第16号には金額の定めがなく、開発時に想定されていたのは5,000米ドル程度の水準でした。米国基準にいたっては少額リースの免除そのものがありません。米国基準を適用している会社では、パソコン1台のリースでも原則として計上の対象になります。
免除規定は便利ですが、使い方には注意が要ります。契約を12か月ごとに切り直せば短期リースの免除に入りますし、1件の金額を300万円以下に分ければ少額リースになるからです。意図してそうすれば、貸借対照表に載る金額は小さくできてしまいます。基準を作る側もこのリスクは検討していて、リース期間の判定は契約書の年数ではなく実態で行うことになっています。
IFRS第16号・米国基準との違い
海外子会社を持つ会社や、IFRSへの移行を検討している会社のために、3つの基準の違いを整理しておきます。
| 論点 | 企業会計基準第34号 | IFRS第16号 | 米国基準(ASC 842) |
|---|---|---|---|
| 借手の認識 | すべてのリースを計上 | 同じ | 同じ |
| 借手の費用配分 | 償却+利息の単一モデル | 同じ | 2区分。オペレーティング・リースは毎期定額の単一費用 |
| 短期リースの免除 | あり | あり | あり |
| 少額リースの免除 | あり(300万円の基準も選べる) | あり(金額の定めなし) | なし |
| 営業CFへの影響 | 会社の選択による | 2027年以降はゼロ | 支払額の全額 |
共通しているのは借手の認識だけです。米国は費用配分で2区分を残したため、オペレーティング・リースの費用は毎期定額のままで、営業利益もEBITDAも旧基準と同じ動きをします。貸借対照表だけを変えて、損益計算書は変えなかった形です。
日本とIFRSは費用配分では一致していますが、免除規定と表示の面で分かれています。海外子会社の数字を連結する立場からいえば、注意が要るのは費用配分ではなく、この免除規定と表示区分のほうです。少額リースの免除を使っている国内の会社と、免除のない米国の子会社とでは、同じ備品のリースでも扱いが変わります。
経理が先に手を付けること3つ
基準の中身よりも、実務の段取りのほうが問題になります。着手の順番は次の3つです。
1. 契約の洗い出し
最初にやるのは、社内にあるリース契約をすべて集めることです。旧基準でリース資産を計上していた契約だけでは足りません。新基準では、契約がリースを含むかどうかの判断が入口になります。具体的には、特定された資産があり、その使用を支配する権利が移転しているかどうかで判定します。
対象に入ってくるのは、事務所や倉庫の不動産賃貸借、社用車のリース、複合機、サーバーやネットワーク機器、サブリースなどです。業務委託の形をとっていても、特定の設備を専有して使っているならリースに当たります。総務部が管理している賃貸借契約書が経理に回ってきていない会社は、この段階でつまずきます。
2. リース期間の判断
次に、契約ごとのリース期間を決めます。リース期間には、解約不能期間だけでなく、行使がほぼ確実な延長オプションの期間も入ります。ここが金額を最も大きく動かす部分です。
先ほどの設例で確かめます。3年の契約に2年の延長オプションが付いていて、その行使がほぼ確実だと判断した場合、リース負債は26,579から40,841になります。54%の増加です。仕訳の切り方ではなく、この判断ひとつで負債が1.5倍になります。
判断の基準は、経営者の意図や見込みではありません。オプション期間のリース料の水準、違約金、その設備に加えた改良の大きさ、移転にかかるコスト、事業にとっての重要性といった経済的なインセンティブを見て決めます。自動更新の条項が入っている賃貸借契約は、とくに慎重な検討が必要です。
3. 非リース部分の切り分け
3つ目は、契約に含まれるリース以外の部分を分けることです。たとえば複合機の契約に保守サービスが含まれている場合、保守料はリース料ではありません。原則として分けて処理します。
日本の基準では、科目ごとに分けないことを選ぶこともできます。ただし全部を非リースとして扱うことはできません。契約書の金額が一本になっていて内訳が分からないケースが多いので、リース会社へ内訳の提示を依頼する作業が発生します。
クロマル談:この3つのうち、経理部門だけで完結するものは1つもありません。契約書は総務や各拠点にあり、延長するかどうかの見込みは事業部門しか持っていないからです。基準を読み込むより先に、どの部署に何を聞くかのリストを作るほうが早いと思っています。
よくある質問
賃貸しているオフィスもリースになりますか
リースの定義を満たせば対象になります。特定された資産があり、その使用を支配する権利が移転しているかどうかで判断します。フロアや区画が特定されている通常の不動産賃貸借は、リースに該当する可能性が高い契約です。一方、貸主が自由に場所を入れ替えられるレンタルオフィスのような契約では、資産が特定されていないと判断される余地があります。
中小企業も対象になりますか
新リース会計基準は、金融商品取引法の適用を受ける企業(上場企業など)とその子会社・関連会社、会社法上の会計監査人設置会社が対象です。これに当たらない中小企業は対象外で、「中小企業の会計に関する指針」または「中小企業の会計に関する基本要領」に基づく処理を続けられます。どちらの指針でも、所有権移転外ファイナンス・リースは賃貸借処理(支払リース料をそのまま費用にする方法)が認められています。
税務の取扱いはどうなりますか
この記事は会計処理に絞っているため、法人税の取扱いには触れていません。会計上の処理と税務上の処理が一致するとは限らないので、申告調整が必要になるかどうかは別に確認してください。
貸手の処理も変わりますか
借手ほどは変わりません。貸手は従来どおりファイナンス・リースとオペレーティング・リースに分類します。日本で変わったのは、リース料を受け取ったときに売上高と売上原価を計上する方法が廃止された点です。あわせて、オペレーティング・リースの収益は原則として定額で計上することになりました。
適用初年度に前期の数字も作り直す必要がありますか
経過措置が用意されており、どの方法を選ぶかによって前期の扱いが変わります。比較情報をどう表示するかは会計方針の選択になるため、監査法人と早めに話しておくほうが安全です。
まとめ
新リース会計基準で変わるのは借手の1点だけですが、そこから決算書の3つの数字が動きます。
- 貸借対照表に使用権資産とリース負債が両建てで載る。使用権資産のほうがわずかに小さく、その差が純資産に効く
- 損益計算書では営業利益とEBITDAが改善して見える。実際の支払額は変わっていないため、これは見かけの改善
- キャッシュ・フロー計算書では元本部分が財務活動に移る。営業キャッシュ・フローは会社の選択によって△2,392にも0にもなる
- 経理が先に着手するのは仕訳ではなく、契約の洗い出しとリース期間の判断
強制適用は2027年4月1日以後に開始する事業年度からです。仕訳のパターンを覚えるのは最後でよく、まずは社内にどんな契約が何件あるのかを数えるところから始めてください。契約書が経理に集まっていない会社ほど、ここに時間がかかります。
18年前に修士論文でこのテーマを扱ったときは、まだどの国も結論を出していませんでした。長い議論を経て、借手の側は使用権を取得したという考え方に統一されています。基準の背景を知っておくと、判断に迷ったときに立ち戻る場所ができます。
あわせて読みたい: 国内子会社の経営管理の業務内容 / 経理に必要なスキル / 原価計算の仕事内容
この記事の図表の引用・転載について
本記事の図表は、出典の明記と当ページへのリンク設置を条件に、ブログ・社内資料・セミナー資料などへ無償で転載いただけます(広告のあるサイトでもかまいません)。図表の加工・改変と、図表だけを切り出した再配布はご遠慮ください。
下のHTMLをそのままコピーしてお使いいただけます。