この記事には広告を含む場合があります。
賃貸オフィスの内装に3,000万円をかけたのに、リース期間は契約書の年数どおりの2年でいいのか。逆に、リース期間を10年とみなしたら、貸借対照表に載る負債は何倍になるのか。新リース会計基準の準備を始めると、多くの経理担当者がここで手が止まります。
結論から言うと、リース期間は契約書の年数でも、使う予定の年数でもありません。解約不能期間に、借手が行使することが合理的に確実な延長オプションの期間を足して決めます。内装の耐用年数とは別の物差しなので、2つが一致しなくても基準上は成り立ちます。ただし、内装に大きな投資をしているなら、延長が合理的に確実と判断される方向に働きます。
僕は経理歴18年で、2007年度の修士論文でリース会計を扱いました。そのとき、期間を短く切れば計上を避けられてしまうという回避の懸念を自分で書いていて、いまのリース期間の議論はその延長にあると感じています。この記事では、基準の条文を拾いながら、期間の決め方と、期間を5年にするか10年にするかで負債がどれだけ動くかを、自作の設例で確かめます。基準の全体像や借手の仕訳は新リース会計基準の解説記事にまとめているので、ここではリース期間の1点だけを掘り下げます。
なお、この記事は2026年9月24日時点の企業会計基準第34号と適用指針第33号に基づき、会計処理に絞っています。法人税の取扱いには踏み込みません。
リース期間は何で決まるのか
借手のリース期間は、企業会計基準第34号の第31項に定義があります。借手が原資産を使用する権利を有する解約不能期間に、次の2つの期間を加えて決めます。
| 加える期間 | 条件 |
|---|---|
| 延長オプションの対象期間 | 借手が行使することが合理的に確実であるもの |
| 解約オプションの対象期間 | 借手が行使しないことが合理的に確実であるもの |
ここでいう「合理的に確実」は、蓋然性が相当程度高いことを指します(適用指針第33号 BC29)。50%を超える程度ではなく、かなり高い水準です。米国基準の結論の背景では、発生する可能性のほうが高い(more likely than not)よりは高く、ほぼ確実(virtually certain)よりは低い水準と説明されていて、適用指針はこの説明を紹介しています。
判断の材料は、適用指針第17項に5つ例示されています。
| 要因 | 見るところ |
|---|---|
| 契約条件 | 延長期間・解約期間のリース料、違約金、残価保証、購入オプション |
| 賃借設備の改良 | 大幅な改良をしているか |
| 解約に関連するコスト | 出ていくときにかかる費用 |
| 原資産の重要性 | 事業にとってどれだけ欠かせないか |
| 行使条件 | オプションを行使する条件が借手に有利か |
大事なのは、経営者の意図や見込みだけでは決まらないという点です。適用指針BC30は、使う期間が超長期になりそうな場合でも、リース期間が必ずしもその期間になるわけではないと書いています。焦点は「借手が行使する経済的インセンティブがあるか」に置かれています。
もう1つ、見落としやすい点があります。BC31は、解約不能期間が短いほど、延長する可能性が高くなる場合があると述べています。期間が終わったあとに代わりの物件を探して移る手間とコストがかかるからです。1年や2年の契約で自動更新される事務所賃貸は、契約書の年数だけを見ていると実態より短く見積もってしまいやすい契約だと、僕は読んでいます。
内装の耐用年数が15年でも、リース期間は2年でよいのか
冒頭の疑問に戻ります。次の場合を考えます。
- 解約不能期間2年で、その後は更新できる賃貸オフィス
- 借手が3,000万円をかけて内装を作った(年間賃料の2.5年分)
- 内装は移設できず、退去時には撤去が必要
- 内装の耐用年数は15年と見積もっている
この状況で、リース期間を契約書どおり2年にしてよいのでしょうか。適用指針は、この論点を正面から取り上げています。審議の過程で、リース物件の附属設備の耐用年数や、資産除去債務に対応する除去費用の償却期間とリース期間の整合性を考えると実務上の負荷が生じる、という懸念が出されたためです(BC28(2)②)。
適用指針の答え(BC34(2))は、2つに分かれています。
1つ目は、リース期間と附属設備の耐用年数は互いに影響しうるが、それぞれの決定における判断とその閾値が異なるため、必ずしも整合しない場合がある、という整理です。リース期間は「合理的に確実」という高い閾値で決めます。耐用年数は、その設備をどれだけ使えるかの見積りです。物差しが違うので、2つの年数が食い違うこと自体は基準の矛盾ではありません。
2つ目は、それでも整合する場合があるという整理です。附属設備について、リース期間中の除去とリース期間後の使用を見込んでいないなら、耐用年数がリース期間と整合することもあるとされています。
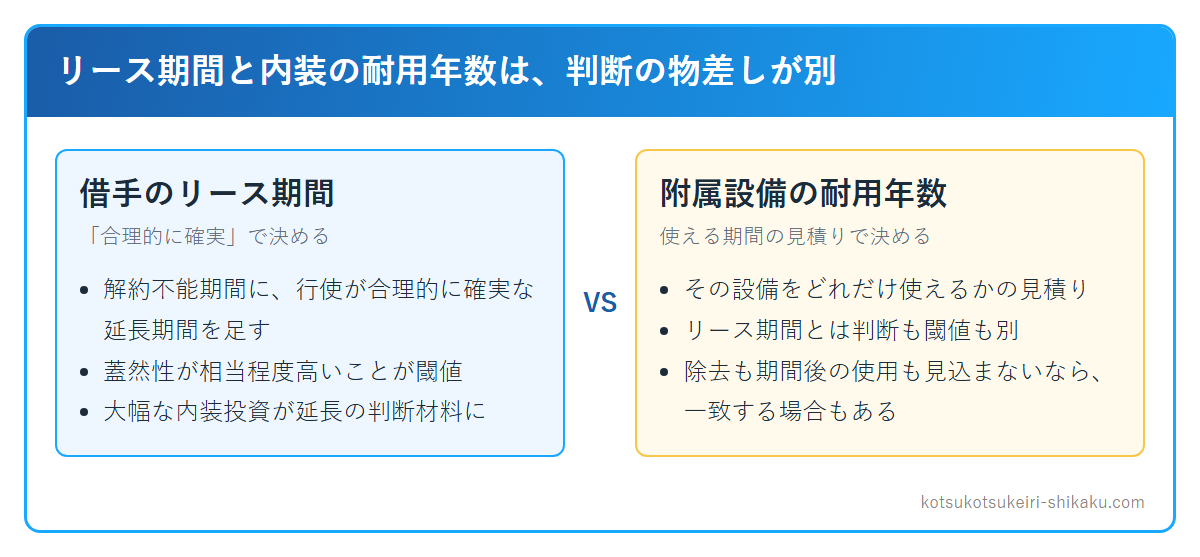
そして、内装への投資はリース期間の判断そのものに効いてきます。大幅な賃借設備の改良は、経済的インセンティブの例示の1つだからです。何をもって大幅とするかは、改良の金額、移設できるか、除去にかかる金額などから総合的に判断するとされています(BC34(2)①)。上の場合は、金額が賃料の2.5年分あり、移設もできず、撤去に費用がかかります。契約書の2年で退去する選択は経済的に考えにくいと僕は読みます。延長オプションの行使が合理的に確実と判断される方向に傾く場合です。
つまり、内装を15年で償却するつもりなのにリース期間だけを2年とするのは、2つの見積りが食い違うという問題を超えて、経済的インセンティブの判断そのものが甘いのではないかと問われる形になります。OAG監査法人の実務家は、取締役会で決めた事業計画や投資回収の前提に15年の利用が置かれているのに、貸借対照表を小さく見せるためだけにリース期間を短くするのは、自社の事業計画の正当性を自分で否定することになると指摘しています。これは実務家個人の見方ですが、内装への投資と期間の判断を並べて説明できるようにしておくべきだ、という点は基準の趣旨とも合っています。
内装工事の見積書と賃貸借契約の更新条項は、別の部署が持っていることが多い書類です。この2つを同じテーブルに並べないと、リース期間の説明がつきません。まず2つの書類を1人の手元に集めるところから始めるのが早いと思います。
設例:期間を5年にするか10年にするか
期間の判断が金額にどれだけ効くのか、自作の設例で確かめます。金額の単位は万円です。
| 項目 | 条件 |
|---|---|
| 年間賃料 | 1,200万円(月100万円、期末払いとみなす) |
| 解約不能期間 | 2年 |
| 割引率(追加借入利子率) | 2% |
実際の賃料は月払いなので、ここでは計算を単純にするために年1回の期末払いとみなしています。実務の数字は多少ずれますが、動く方向と大きさの感覚は変わりません。
リース期間ごとのリース負債(開始時)は次のとおりです。
| リース期間 | リース負債 | 2年だけの場合との比 |
|---|---|---|
| 2年(解約不能期間のみ) | 2,330万円 | 1.0倍 |
| 5年(延長3年を含める) | 5,656万円 | 2.4倍 |
| 10年(延長8年を含める) | 10,779万円 | 4.6倍 |
契約書は同じ1枚で、賃料も同じです。それでも、判断ひとつで貸借対照表に載る負債は2,330万円から10,779万円まで動きます。5年と10年の間だけを見ても、差は5,123万円、1.9倍です。
割引率のほうはどうでしょうか。10年のリースで、割引率だけを変えてみます。
| 割引率 | リース負債(10年) |
|---|---|
| 1% | 11,366万円 |
| 2% | 10,779万円 |
| 4% | 9,733万円 |
割引率を1%から4%まで3ポイント動かしても、差は1,633万円です。リース期間を5年から10年に動かしたときの差(5,123万円)の3分の1ほどにしかなりません。負債の金額を左右するのは、割引率よりも期間の判断です。
割引率について補足しておきます。割引率は、貸手の計算利子率が分かればそれを使い、分からなければ借手の追加借入利子率を使います。同じ賃料を払っていても、追加借入利子率が高い会社のほうが負債は小さく計算されます。直感に反しますが、現在価値の計算としてはそのとおりです。ただし、利息法で配分するため、割引率が高いと利息相当額が大きくなり、初期の費用が重くなります。負債が小さくなる代わりに初期の損益が重くなるので、貸借対照表と損益計算書の片方だけを軽くすることはできません。
実態と離れた期間の短縮が認められにくい理由
期間を短くすれば負債は小さくなります。だからこそ、基準は短縮の余地を狭くしています。
企業会計基準第34号の結論の背景(BC34)は、IFRS第16号がリース期間にオプション期間を含めた理由を紹介しています。その1つが、明らかな経済的インセンティブがあるのにオプション期間を外して、リース負債を貸借対照表から不適切に除外するリスクを軽減できることです。例に出されているのは「2年の延長オプションが付いた3年のリース」で、経済的には3年の解約不能リースと同様の場合も、5年の解約不能リースと同様の場合もある、という見方です。
僕が修士論文で全部資産計上の課題を書いたとき、同じ種類の問題に自分で突き当たっていました。1年以内のリースはオンバランスしないと決めれば、契約を1年ごとに切り直す回避行動を招く、という懸念です。修論の結論は、基準に採用された使用権モデルとは別の方向を向いていましたが、この懸念は基準が「合理的に確実」という規準で受け止めた論点と重なっています。18年前に頭を悩ませた点が、2027年の適用に向けて、経理の判断として降りてくるわけです。
短期リースの免除にも同じ構造があります。短期リースは、借手のリース期間が12か月以内で、購入オプションを含まないものです(適用指針第4項(2))。判定に使うのは契約書の年数ではなく、借手のリース期間です。1年契約で自動更新される賃貸借について、更新が合理的に確実だと判断されれば、リース期間は12か月を超えるので短期リースの免除は使えません。免除規定を使うかどうかも、結局は期間の判断に戻ってきます。
リース期間を決める前に集めておく資料
期間の判断は、契約書だけでは終わりません。判断に必要な資料を先に集めておくと、あとで監査法人に説明するときに困りません。
- 契約書の解約不能期間、更新条項、解約条項と違約金
- 延長期間や解約後の賃料の水準(市場の水準と比べて割安か割高か)
- 内装や附属設備の投資額、耐用年数、移設の可否、撤去にかかる金額
- 取締役会や事業部門の事業計画で置いている、その拠点の使用期間
- 移転した場合の費用と、代わりの物件を探すのにかかる時間
- 過去に同じ種類の契約をどれだけ更新してきたか(参考にはなりますが、適用指針BC33は、過去の慣行に偏らず将来の見積りに焦点を当てるよう求めています)
このうち経理部門が手元に持っているのは、投資額くらいです。PwC Japan有限責任監査法人の解説でも、対象となる取引は多数の部署に及ぶこと、長期の賃借を前提としたリースの期間の決定が課題として挙がっていることが指摘されています。EY新日本有限責任監査法人の解説では、費用勘定のリース料・外注費・雑費などの仕訳の摘要を分析して、調査すべき契約をあらかじめ拾う方法が紹介されています。契約書の保管が部署ごとにばらばらな会社では、こうした勘定分析のほうが先に効きます。
決めたあとも、期間は固定ではありません。第34号の第41項は、契約条件の変更がない場合でも、借手の統制下にあり、かつ延長オプションの行使の判断に影響を与える重要な事象が生じたときには、期間を見直してリース負債を再計算するとしています。結論の背景(BC51)が例に挙げるのは、リース開始日に予想していなかった大幅な賃借設備の改良や、使用権資産を利用している事業単位の処分の決定などです。借手の統制下にあることを要件にしたのは、市場動向による状況の変化のたびに見直さなくてよいようにするためだと説明されています。決算のたびに更新するのではなく、社内で「見直しの引き金になる出来事」を決めておく形が現実的です。
よくある質問
普通借家契約は、期間をどう考えればよいですか
契約書の期間が2年でも、借主が更新を求めやすい契約類型では、リース期間の判断が難しくなります。適用指針の審議でも、普通借地契約と普通借家契約について借手のリース期間を判断する困難さが懸念として出され、判断の助けとなる設例[設例8-1]から[設例8-5]が置かれました(BC28(2)①、BC34(1))。設例は思考のプロセスを示すもので、事実と状況によって判断が異なりうることを示す位置づけです。
1年契約で自動更新の賃貸借は、短期リースですか
更新が合理的に確実と判断されれば、借手のリース期間は12か月を超えるので、短期リースには当たりません。判定の基準はあくまで借手のリース期間で、契約書の年数ではありません(適用指針第4項(2))。
割引率はどうやって決めますか
貸手の計算利子率が分かればそれを使い、分からなければ借手の追加借入利子率を使います。適用指針BC66は、追加借入利子率の例として、借手のリース期間と同じ期間のスワップレートに借手の信用スプレッドを加味した利率や、新規の長期借入金の利率を挙げています。どちらの場合も、リース期間と同じ期間の借入れを前提にした利率を使います。リース期間の判断が変わると、割引率も変わりうる点に注意が必要です。
まとめ
リース期間は、解約不能期間に、行使が合理的に確実な延長オプションなどの期間を足して決めます。
- 契約書の年数でも、経営者の見込みでもなく、借手が行使する経済的インセンティブで決まる
- 大幅な賃借設備の改良は、期間の判断に効く要因の1つ。内装への投資が大きいほど、延長が合理的に確実と判断されやすい
- 附属設備の耐用年数とリース期間は、必ずしも整合しなくてよい。ただし、除去も期間後の使用も見込まないなら整合する場合もある
- 設例では、期間を5年から10年に動かすと負債は1.9倍になり、割引率を1%から4%に動かした差の約3倍だった
- 判断に使う資料は経理の外にある。契約書・内装の見積り・事業計画を先に集める
強制適用は2027年4月1日以後に開始する事業年度からです。仕訳を覚えるよりも先に、どの契約のリース期間を誰が判断するのかを決めておくほうが、あとで手戻りが少なくなります。
追伸: 基準の全体像と借手の仕訳、決算書への影響は、新リース会計基準の解説記事にまとめています。あわせて読みたい: 国内子会社の経営管理の業務内容 / 原価計算の仕事内容
この記事の図表の引用・転載について
本記事の図表は、出典の明記と当ページへのリンク設置を条件に、ブログ・社内資料・セミナー資料などへ無償で転載いただけます(広告のあるサイトでもかまいません)。図表の加工・改変と、図表だけを切り出した再配布はご遠慮ください。
下のHTMLをそのままコピーしてお使いいただけます。