この記事には広告を含む場合があります。
第174回(2026年11月15日施行)の簿記1級で、手応えが分からないまま自己採点をした人は多いと思います。商業簿記も会計学も、解いている間は「これで合っているのか」が見えにくい問題でした。
結論から言うと、FINACラーニングは第174回の全体を標準的な難しさと整理していました。商業簿記と会計学で点差がつき、工業簿記と原価計算で取れる欄を確実に拾う試験、という見方です。
僕は経理歴18年で、簿記1級を持っています。第174回は受験していませんが、問題を読んで論点を整理し、TAC、ネットスクール、FINACラーニングの解説と見比べました。
この記事を読むと、自分の点数が低かった理由が、準備不足なのか問題の性質なのかを切り分けやすくなります。なお、問題文と数値、解答は載せていません。論点名と構成だけを自分の言葉で書いています。
第174回の概要と4科目の構成
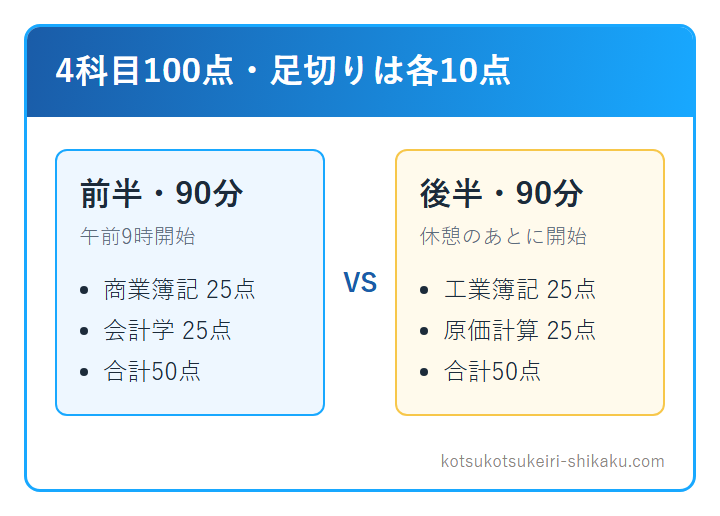
第174回の施行日は2026年11月15日です。商業簿記と会計学が午前9時開始の90分、休憩をはさんで工業簿記と原価計算が90分でした。4科目は各25点で、合計100点です。
日本商工会議所の公式ページによると、合格基準は4科目の合計で70%以上、かつ1科目ごとの得点が40%以上です。25点満点の科目なら、どの科目も10点以上が条件になります。
4科目の大問の構成は、次のとおりです。
| 科目 | 大問の構成 | 内容 |
|---|---|---|
| 商業簿記 | 1問 | 決算整理前の残高試算表と整理事項から、貸借対照表を作る。損益計算書の5項目(売上高・売上原価・有価証券利息・減価償却費・当期純利益)も答える |
| 会計学 | 3問 | 第1問は割引計算(AIとの対話形式)、第2問は圧縮記帳と税効果、第3問は持分法から連結への移行 |
| 工業簿記 | 1問 | 原料の購入・消費の仕訳、受入価格差異、配合差異と歩留差異の分析、加重平均単価での分析 |
| 原価計算 | 2問 | 第1問は受注可否の意思決定、第2問は各種計算の穴埋め |
合格率は、商工会議所が公表したあとに、この記事へ追記します。合否の発表日は、受験した商工会議所ごとに違います。
各社が出している解答は、予備校が独自に作った予想で、公式の正解ではありません。この記事でも、解答の数字は載せていません。
【商業簿記】の出題傾向
商業簿記は、決算整理前の残高試算表から決算整理を行い、貸借対照表を作る総合問題でした。決算整理の総合問題が出たのは久しぶりだったと、FINACラーニングの解説で触れられていました。
25点の中身は、貸借対照表の各欄に加えて、損益計算書の5項目です。決算整理の基本論点が、広く並びました。
- 収益認識(商品A): 一定額以上の購入に後日リベートを支払う取引で、条件が満たされなかったので、返金負債を取り崩して売上に戻します
- 収益認識(商品B): 返品権付の販売です。出荷基準から検収基準への会計方針の変更が重なっていました
- 金銭債権: 経営破綻した取引先の電子記録債権と売掛金を破産更生債権等に振り替え、担保の処分見込額を引いた分を貸倒見積高にします
- 有価証券: すべてドル建てで、その他有価証券(部分純資産直入法)と満期保有目的債券(償却原価法)が出ました。取得時、期中平均、期末の為替レートを使い分けます
- 新株予約権: 権利行使と、行使期間の満了を処理します。試算表の新株予約権が「?」で、自分で逆算する必要がありました
- 固定資産: 建物の大規模修繕を資本的支出と修繕費に分け、備品の定率法は償却保証額と改定償却率を使い、車両は減損を処理します
- 予定取引の為替予約を、繰延ヘッジ会計で処理します
FINACラーニングとネットスクールの解説で共通していたのは、貸借対照表を先に埋めると取れる欄が多い、という見方です。
商品Bは、売上高と売上原価に前期の売上の付け替えまで絡むので、難しい問題でした。一方、当期末の未検収分を取り消すだけで、売掛金、商品、返品資産の3つは取れます。FINACラーニングの解説では、損益計算書の売上高と売上原価は取れなくても合格レベルだと整理されていました。
破産更生債権等、賞与引当金の月割、自己株式の処分は、基本論点と見る解説が多く、確実に拾いたい欄です。
反対に、予定取引の為替予約と、試算表の新株予約権の逆算は、対策をしていないと手が出にくいと僕は感じました。FINACラーニングの解説にも、為替予約は対策をしていない人が多いので、できなくても仕方がないという趣旨の話がありました。
【会計学】の出題傾向
会計学は大問が3つで、理論と計算を合わせて問う構成でした。
第1問は、学習者と対話型AIのやりとりを読んで答える問題です。減損会計、リース会計、退職給付会計で使う割引率を、与えられた利率の表から選びます。そのうえで、AIの説明のうち誤りの組み合わせを選ぶ問題と、安全性の高い債券の利回りが大きく上がったときの当期純利益への影響を選ぶ問題が出ました。ネットスクールの講師は、初めての形式でとっつきにくく、難しかっただろうと話していました。
第2問は、圧縮記帳(積立金方式)と税効果会計です。機械装置を買った期と翌期の2期分について、繰延税金負債、圧縮積立金、減価償却費、法人税等、法人税等調整額を答えます。課税所得は、税引前当期純利益から自分で計算します。最後に、圧縮記帳についての記述から正しいものを選ぶ問題がありました。ネットスクールの講師の評価は、基本的な問題なので満点を取りたい、というものです。
第3問は、持分法です。A社の株式を3回に分けて取得し、関連会社から子会社に移る流れを、各期の金額で答えます。付随費用は、持分法では投資原価に含める処理で、問題文に指示がありました。
そのほかに、のれんと負ののれん、段階取得に係る損益が問われます。連結財務諸表を丸ごと作らず、必要な項目だけを答える形です。ネットスクールの講師は、計算式だけで解けると説明しています。
FINACラーニングの解説では、会計学は自信を持って答えられる欄が少ない問題だったと整理されていました。細かい論点が多く、理論も難しい、という整理です。
【工業簿記・原価計算】の出題傾向
工業簿記と原価計算は、商業簿記と会計学より取りやすかった、とFINACラーニングの解説では整理されていました。
工業簿記
標準原価計算(シングル・プラン)で製品Xを作る工場の問題です。原料はT1からT3の3種類で、購入時に標準単価で記帳し、受入価格差異を出します。標準の配合割合が決まっていて、実際の消費量との差を分析します。
問1は、原料の購入、消費、材料副費差異の3つの仕訳でした。仕訳から始まる出題で、仕訳が書けないと苦戦したはずだと、FINACラーニングの解説で指摘されていました。ここを越えれば、受入価格差異の原料別の計算、配合差異と歩留差異の分析は、型どおりに進みます。
問4が目を引きます。標準単価ではなく、加重平均した標準単価で配合差異を計算する方法です。原料ごとの配合差異は、計算の方法によって内訳が変わります。合計は変わりません。歩留差異は、加重平均単価で計算すると原料ごとの数字にあまり意味がなく、合計だけを見る形になります。
原価計算
第1問は、製品Xを市場向けに作っている会社に、製品Yの臨時注文が来る受注可否の問題です。作業時間に上限があるので、時間当たりの貢献利益で比べます。注文を一部だけ受ける場合、全部を受けなければならない場合、変動加工費の単価が分からない場合の3つに分かれていました。単価が分からない場合は、同じ時間だけ作業するので、変動加工費は埋没原価として無視できます。FINACラーニングの解説では、見たことのない形だが、気づけば難しくないと話されていました。
第2問は、10か所の穴埋めです。論点は次のとおりでした。
- 損益分岐点売上高(変動費率が変わったとき)
- 活動基準原価計算が必要になる背景
- 設備投資の意思決定と減価償却費
- 事業部長の業績評価
- 全部原価計算の操業度差異と営業利益
計算と理論が、半々ぐらいの構成です。
難易度の見立て: 取れる欄と捨てる欄
FINACラーニングとネットスクールの見立てを並べます。いずれも解説動画での発言の要約で、公式の情報ではありません。TACの解説は、難易度の評価を書いていません。
- FINACラーニング: 全体は標準的な難しさ。商業簿記は細かい部分が解きづらく、25点中15点ほどが目安。会計学も15点ほど。工業簿記と原価計算は点数が取りやすく、時間も余るので、40点ほどを狙う。この配分で70点に届く、という説明でした
- ネットスクール: 商業簿記は、収益認識以外の基本論点で確実に積み上げれば、十分合格点に届く。会計学は、第1問が難しく、第2問は満点を狙い、第3問は普通ぐらい
第173回(2026年6月14日施行)との比較も触れておきます。FINACラーニングの講師は、第173回の商業簿記を、連結会計が過去一番難しいといえる回だったと話していました。第174回の解説では、前回と前々回の商業簿記が難しい回だったと触れたうえで、第174回には理不尽な難しさはなかったと述べています。
解答が割れた論点が1つあります。商品Bの出荷基準から検収基準への変更で、前期末の未検収の売掛金を取り消すと、その売掛金にかかる貸倒引当金も戻ります。この戻しを入れる考え方は、ネットスクールの講師とTACの解説が取っています。FINACラーニングの解説には、この戻しの話がありませんでした。金額は小さいのですが、当期純利益の1欄に影響します。
僕の見立てです。足切りが各科目10点(40%)なので、商業簿記と会計学で10点を割らないことが最低条件になります。そのうえで、難しい問題に時間を使いすぎて、取りやすい工業簿記と原価計算の時間を減らさないことが大事だと思います。FINACラーニングが挙げた配分も、この考え方と同じ方向です。
次の試験に向けた勉強の絞り方
次の試験に向けて、僕が力の入れどころを決めるとしたら、次の3つです。
- 商業簿記は、貸借対照表を先に仕上げる練習をする。損益計算書の売上高と売上原価は、取れなくても合格レベルと整理されていた
- 工業簿記と原価計算は、差異分析の型を固める。配合差異と歩留差異、受注可否での埋没原価の考え方は、問われ方が変わっても同じ型で解ける。試験と実務の違いは、原価計算の試験と実務の違いに書いています
- 会計学は、基準の趣旨から類推できる欄と、問題文の指示で解ける欄を拾う。第3問の付随費用は、問題文に処理が書かれていました
僕なら、次の回までの時間のうち、大半を1と2に回します。理由は、FINACラーニングとネットスクールの見立てで、取りやすい欄が1と2に集まっているからです。会計学は、基本の論点を落とさない範囲にとどめます。
次の1級の試験日は、日本商工会議所の2026年度のカレンダーには、まだ載っていません(第175回は2027年2月28日で、2級と3級だけです)。決まったら、商工会議所の案内で確認してください。
よくある質問
第174回の解答速報はありますか?
日本商工会議所のページには、解答速報そのものの記載はありません。商工会議所の案内には、民間7社(ネットスクール、クレアール、LEC、TAC、FINAC、資格の大原、東京CPA会計学院)の名前が並んでいます。各社が独自に作った試験の情報を提供する、という案内です。内容は商工会議所の公式な情報ではないと明記されています(2026年11月17日時点)。
合格基準は何点ですか?
4科目の合計で70%以上、かつ、1科目ごとの得点が40%以上です。各科目25点なら、どの科目も10点以上が必要です。
合格率はいつ分かりますか?
合格率は、商工会議所が公表したあとに、この記事へ追記します。合否の発表日と方法は、受験した商工会議所によって違います。
配点は公開されていますか?
公開されていません。商工会議所は、採点の内容と基準についての質問には回答しないと案内しています。各社の予想配点は、あくまで各社の推定です。
追伸: 簿記1級の先を考えている人へ
簿記1級のあとに、税理士試験を考えている人は、次の記事に書いています。