この記事には広告を含む場合があります。
第120回(令和8年10月)の消費税法能力検定1級は、100点満点のうち第4問の総合問題が50点を占めました。合格点は70点です。この記事では、第120回の出題から、1級で問われた論点を大問ごとに整理します。あわせて、配点の半分を占める第4問の解き方を、手順にしてまとめました。
先に結論です。第120回は4つの大問で構成されていました。第1問は用語・条文、第2問は調整対象固定資産、第3問は納税義務の判定、第4問は納付税額の総合計算です。第4問は「課税売上割合 → 課税仕入れの区分 → 個別対応方式と一括比例配分方式の判定 → 納付税額」の順に解くと、手順が決まって迷いにくくなると考えています。
ただし、ここで整理したのは、第120回1回分の出題です。何回も繰り返し出る論点という意味の「頻出」かどうかは、過去問を数回分解いて、自分で確かめてください。
僕は経理歴18年で、消費税法能力検定の1級に合格しました。第120回は受験していませんが、問題を読んで論点を整理しました。1級の受験を検討している人が、どんな問題が出るのかをつかむ材料にしてください。
この記事で分かることは次の3つです。
- 第120回で問われた論点(大問ごと)
- 第2問・第3問・第4問の考え方
- 個別対応方式と一括比例配分方式の、有利な方の見分け方
なお、問題文や数値、解答は載せていません。論点名と手順だけを、自分の言葉で書いています。
第120回の出題から見る頻出論点(大問ごとの一覧)
この一覧は第120回1回分の整理です。何回も出る論点かどうかは、別に確かめてください。
第120回の消費税法1級は、4問構成で、配点は第1問20点、第2問15点、第3問15点、第4問50点でした。合格点は100点満点で70点です。第120回の配点では、第1問から第3問が満点でも50点なので、第4問で最低でも20点が要ります。
出た論点を、大問ごとに並べると次のとおりです。
| 大問 | 配点 | 第120回で出た論点 |
|---|---|---|
| 第1問 | 20点 | 用語の穴埋めと選択。インボイス制度、小規模事業者の免除と特定期間、国内取引の判定、借地権や賃貸料などの取引の扱い、中間申告・更正の請求などの手続き、合併や分割の特例、特定収入 |
| 第2問 | 15点 | 調整対象固定資産。転用調整と変動調整のどちらが必要かの判定 |
| 第3問 | 15点 | 設立から3期分の納税義務と、仕入税額控除の計算方法(一般課税・簡易課税)の判定 |
| 第4問 | 50点 | 納付税額の総合計算。課税売上割合の計算、課税仕入れの判定、個別対応方式と一括比例配分方式の判定、輸出・特定課税仕入れ・リース・貸倒れなどの取引の扱い |
第1問は条文の言い回しを問う設問が中心で、インボイス制度に関わる設問が含まれていました。第2問以降は計算と判定が中心で、第4問は課税売上割合と仕入税額控除を中心に問う総合問題です。
ちなみに第120回の消費税法1級の合格率は5.05%でした(10人合格)。前回の第119回は41.05%でした(いずれも全国経理教育協会の公開データ)。出題傾向と難易度は、第120回 税法能力検定の出題傾向と難易度にまとめています。
第2問は「用途区分 → 転用調整 → 変動調整」の順に考える
第2問の調整対象固定資産は、手順が決まっているので、順番を覚えておくと迷いません。まず、対象になる資産かどうかを判定します。棚卸資産以外の固定資産(建物、機械、車両、備品など)で、取得価額(税抜)が100万円以上のものが、調整対象固定資産です。
次に、その資産をどう区分して控除したかで、使う調整が分かれます。
- 課税売上のみに要するもの(課税資産の譲渡等にのみ要するもの)、又は非課税売上のみに要するものとして区分した資産は、用途が変わったときの転用調整
- 比例配分法で控除した資産(個別対応方式で共通用として控除した資産、一括比例配分方式で控除した資産)は、課税売上割合が変わったときの変動調整。課税売上高5億円以下で課税売上割合95%以上のため全額を控除した資産も、変動調整の対象に含まれます
転用調整は、課税仕入れの日から3年以内に用途を変えたときの調整で、個別対応方式で課税売上のみに要するものとして計算した資産が対象です。調整割合は、課税仕入れの日から1年以内なら全額、その後の1年なら3分の2、さらにその後の1年なら3分の1です。課税売上のみ用から非課税売上のみ用へ転用したときは、控除対象仕入税額から減算します。逆に非課税売上のみ用から課税売上のみ用へ転用したときは、同じ割合で加算します。
変動調整は、次の2つの要件を満たすときに行います。
- 課税売上割合が著しく変動したこと(変動率50%以上、かつ変動差5%以上)
- 第三年度の課税期間の末日に、その資産を保有していること(廃棄していれば対象外)
調整額は、調整対象基準税額(その資産の課税仕入れ等の税額)に、通算課税売上割合から仕入れ等の課税期間の課税売上割合を引いた差を掛けて求めます。通算課税売上割合は、仕入れ等の課税期間から第三年度までの3年間を通算した課税売上割合です。通算の割合が上がったときは加算、下がったときは減算です。
第3問は「基準期間 → 特定期間 → 新設法人 → 簡易課税」の順に判定する
第3問の納税義務の判定は、確認する順番が決まっています。基準期間とは、法人では前々事業年度のことです。
- 基準期間の課税売上高が1,000万円を超えるか。超えれば納税義務があります。基準期間が1年未満のときは、課税売上高を12か月分に年換算します(月数は1か月未満を切り上げ)
- 基準期間の課税売上高が1,000万円以下のとき(基準期間がない場合を含む)は、特定期間(前事業年度の最初の6か月)の課税売上高が1,000万円を超えるかを見ます。課税売上高に代えて、特定期間に支払った給与等の金額で判定することもでき、どちらの基準で判定するかは納税者が選べます。特定期間の課税売上高が1,000万円を超え、かつ給与等の支払額も1,000万円を超えるときは、納税義務があります
- ここまでで納税義務が免除される場合でも、基準期間がない事業年度で、事業年度開始の日の資本金が1,000万円以上なら、新設法人として納税義務があります(資本金が1,000万円未満でも、親会社などの基準期間に相当する期間の課税売上高が5億円を超えるときは、特定新規設立法人として納税義務があります。令和6年10月1日以後に開始する課税期間からは、国外の分を含む売上高などの合計が50億円を超える場合も該当します)
- 納税義務がある場合に、基準期間の課税売上高が5,000万円以下で、届出書を提出していれば、簡易課税を選べます
注意したいのは、特定期間の範囲です。特定期間の6か月の末日が月末でなく、前事業年度の終了日が月末のときは、その前月末日までの期間になります。また、前事業年度が7か月以下のときは、特定期間はありません。月の途中で設立した会社の問題では、特定期間に含める期間が短くなり、判定が変わることがあります。
第4問を解く順番(4ステップ)
第4問は、資料が長く、どこから手をつけるか迷います。第120回の第4問は、納付すべき消費税額を求める総合問題でした。次の順番で解くと、前のステップの結果を後のステップで使えるので、手順を決めておくと迷いにくくなります。
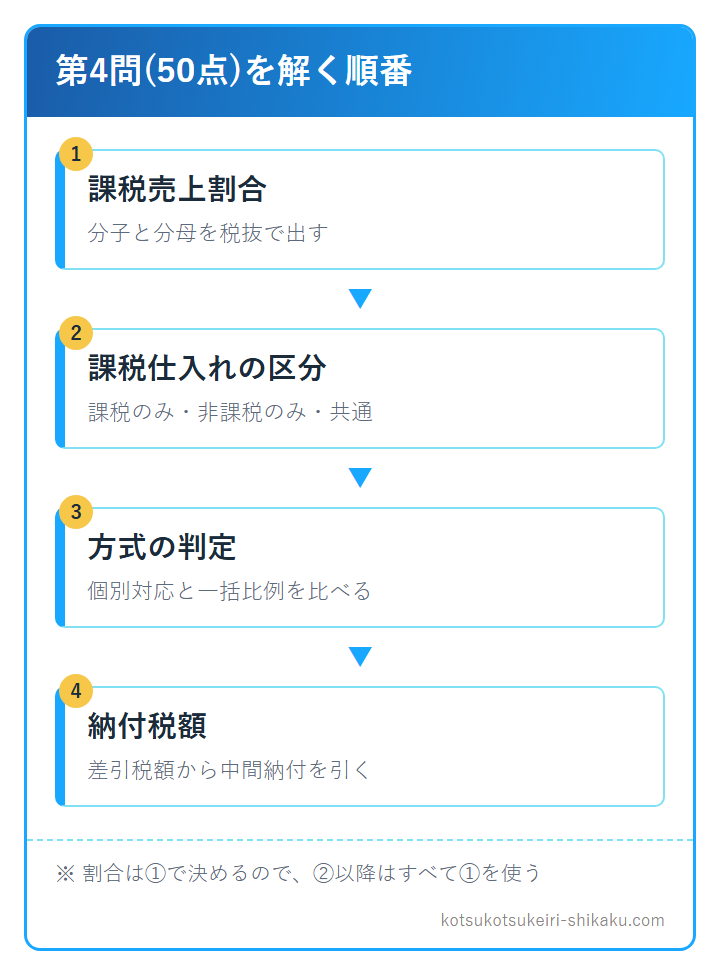
ステップ1: 課税売上割合を出す
最初に課税売上割合を計算します。後のステップ(共通対応の控除額、方式の判定)がすべてこの割合を使うからです。
割合の計算は、すべて税抜金額で行います。
- 分子: 課税資産の譲渡等の対価(国内の課税売上高と輸出免税売上高。売上値引・返品を引いたあとの金額)と、非課税資産の輸出等の金額の合計
- 分母: 分子に、非課税売上高を足した金額
非課税資産の輸出等とは、たとえば、非課税の物品を輸出した場合の売上げや、非居住者に対する貸付金の利子です。非課税の取引ですが、輸出などに当たるので、分子・分母の両方に入れます。非課税とされる有価証券(株式など)の譲渡対価は、その5%だけを分母に入れます。
課税売上割合が95%以上で、かつ課税売上高が5億円以下なら、課税仕入れ等の税額は全額控除できます。95%未満(又は課税売上高が5億円超)のときは、個別対応方式か一括比例配分方式で計算します。第120回の第4問も、個別対応方式と一括比例配分方式を比べる形でした。
ステップ2: 課税仕入れを3つに区分する
次に、資料に出てくる支出を、課税仕入れになるかどうかで分け、さらに課税売上のみ、非課税売上のみ、共通の3つに区分します。ここは判断が必要な箇所が多く、時間を取りやすいところだと考えられます。先に区分の表を作ってから、税額を計算すると、見落としが減ります。
ステップ3: 個別対応方式と一括比例配分方式を比べる
控除対象仕入税額を2つの方式で出して、大きい方(納付税額が少なくなる方)を採ります。個別対応方式は、課税仕入れ等を3区分にして、課税売上のみの税額は全額、共通の税額には課税売上割合を掛けて控除する方式です。一括比例配分方式は、区分をせず、課税仕入れ等の税額の全体に課税売上割合を掛ける方式です。判定の近道は、次の節の「小さな例」で説明します。
ステップ4: 差引税額と納付税額を出す
最後に、次の順で納付税額を出します。
- 加えるもの: 課税標準額に対する消費税額、貸倒回収に係る消費税額、特定課税仕入れの消費税額(課税売上割合が95%未満のとき)
- 引くもの: 控除対象仕入税額、売上げに係る対価の返還等の税額、貸倒れに係る税額
- 差引税額は、百円未満を切り捨てます。そこから中間納付額を引いたものが納付税額です。
個別対応方式と一括比例配分方式は、小さな例で判定する
どちらの方式が有利かは、全部計算しなくても、見当を付けられます。自作の小さな例で見てみます。課税売上高・非課税売上高は税抜、課税仕入れは税込の金額で、税額は消費税(国税分7.8/110)で計算しています(標準税率のみ、返還等の税額はなし)。
- 課税売上割合: 80%(課税売上高(税抜)80,000,000円、非課税売上高20,000,000円)
- 課税売上のみに要する課税仕入れ: 33,000,000円(税額2,340,000円)
- 共通して要する課税仕入れ: 22,000,000円(税額1,560,000円)
- 非課税売上のみに要する課税仕入れ: 11,000,000円(税額780,000円)
| 方式 | 計算 | 控除対象仕入税額 |
|---|---|---|
| 個別対応方式 | 2,340,000円 + 1,560,000円 × 80% | 3,588,000円 |
| 一括比例配分方式 | (2,340,000円 + 1,560,000円 + 780,000円) × 80% | 3,744,000円 |
この例では、一括比例配分方式のほうが156,000円多く控除できます。個別対応方式が常に有利とは限りません。
差は、次の式で見当が付きます。個別対応方式 - 一括比例配分方式 = 課税売上のみの税額 ×(1 - 課税売上割合) - 非課税売上のみの税額 × 課税売上割合 です。この例では、2,340,000円 × 20% = 468,000円と、780,000円 × 80% = 624,000円を比べて、後者のほうが大きいので、一括比例配分方式が有利になります。課税売上割合が高く、非課税売上のみに要する課税仕入れが多いほど、一括比例配分方式が有利になりやすく、課税売上のみの課税仕入れが多く割合が低いほど、個別対応方式が有利になりやすいということです。
試験では、2つの式を実際に計算して、大きい方を採れば確実です。時間がないときに、先に有利な方を見当づけるための式として使ってください。
なお、一括比例配分方式を選択した場合は、選択した課税期間から2年間は継続して適用しなければなりません(2年経過後は個別対応方式に変えられます)。第120回の問題には、納付税額が最も少なくなる方法を採用する指示がありました。問題用紙の指示文を確認して、有利な方をそのまま採ります。
第4問で落としやすい論点の一覧
第4問では、取引の中身を見て、課税されるか、課税仕入れになるかを判断させる論点が入ります。次の論点は、いずれも第120回の資料に出てきた取引の扱いです。取りこぼしやすいので、見直しの時に確認します。
| 論点 | 扱い |
|---|---|
| 給与・賞与 | 課税仕入れにならない。ただし、通常必要な範囲の通勤手当は課税仕入れ |
| 社会保険料・現金の慶弔金 | 課税仕入れにならない(供花代などの物品は課税) |
| 国際運賃 | 輸出免税等の取引(国際輸送)で、消費税が課されていないので、課税仕入れにならない |
| 海外出張の旅費 | 国外での旅費・宿泊代は、国外での取引なので課税仕入れにならない |
| 顧問税理士の報酬 | 源泉所得税を引く前の金額が課税仕入れの金額 |
| 有価証券の譲渡 | 非課税とされる有価証券等(株式など)は、譲渡対価の5%だけを課税売上割合の分母に入れる |
| 非居住者への貸付利子 | 非課税資産の輸出等として、課税売上割合の分子と分母の両方に入れる |
| 輸出する非課税資産 | 非課税資産の輸出等として、課税売上割合の分子と分母に入れる |
| 国外事業者から受ける事業者向けの役務(インターネット広告など) | 特定課税仕入れ。課税売上割合が95%未満なら課税標準と控除の両方に入れる |
| 居住用の賃貸料 | 非課税。ただし、契約を事務所用に変えたあとの期間の収入は課税 |
| 所有権移転外ファイナンスリース | 賃貸借ではなく売買として扱う。リース資産の引渡しを受けた課税期間に、税額を一括して控除する |
迷いやすいのは、課税売上割合の分子と分母に何を入れるかです。国外取引と非課税の境目で、取りこぼしが出ます。区分の表を作るときに、このあたりを先に決めておくと、後の計算が楽になります。
練習のしかた
過去問は、全国経理教育協会の公式のものが使えます。過去問題集(冊子)は、所得税法・法人税法・消費税法が対象で、毎年7月に発刊され、翌年3月まで販売されています。回ごとのPDFもありますが、解説は付いていません。解説付きの冊子を軸にするのが現実的です。
練習では、いきなり試験時間で通して解くより、第4問だけを取り出して、手順どおりに解く練習から始めるのがおすすめです。ステップ1から4の順番で、各ステップの途中の金額に印を付けながら解くと、どこで間違えたかが分かります。間違えた論点は、前の節の一覧に書き足していくと、自分用の見直し表になります。
時間配分は、あくまで目安として、第1問から第3問に半分、第4問に半分と考えると、総合問題に取り組む時間を確保しやすくなります。第4問は配点が半分なので、時間も半分は残したい、というのが考え方の出発点です。実際の配分は、過去問で自分の解く速さを測って決めてください。
よくある質問
Q. 頻出論点は、どうやって調べればよいですか?
全国経理教育協会の過去問題集(冊子)で、直近の数回分を解いて、出た論点を大問ごとにメモするのが確実です。この記事の一覧は第120回の1回分なので、繰り返し出る論点かどうかは、数回分を並べて確かめてください。
Q. 第4問は何点ですか?
第120回の消費税法1級では50点でした。第1問20点、第2問15点、第3問15点、第4問50点の構成です。
Q. 個別対応方式と一括比例配分方式は、どちらが有利ですか?
課税仕入れの区分と課税売上割合によって変わります。個別対応方式のほうが有利とは限らず、課税売上割合が高く、非課税売上のみに要する課税仕入れが多いと、一括比例配分方式のほうが有利になることがあります。試験では、2つの式を計算して、大きい方を採ります。
Q. 国際運賃は課税仕入れになりますか?
なりません。国際輸送は輸出免税等の取引で、消費税が課されていないので、課税仕入れに当たらず、仕入税額控除の対象になりません。
Q. 過去問はどこで手に入りますか?
全国経理教育協会の公式の過去問題集(冊子)が、所得税法・法人税法・消費税法で販売されています。回ごとのPDFもあり、こちらは解説が付いていません。
追伸: 1級を目指す人へ
第4問の解き方をつかんだら、1級の勉強の全体像は、次の記事で確認できます。