この記事には広告を含む場合があります。

簿記とは、会社のお金とモノの動きを「仕訳」というルールで記録し、最終的に決算書にまとめる技術です。1つの取引を必ず2つの面から記録するのが特徴で、この仕組みを複式簿記と呼びます。
僕は経理として18年働き、そのうち10年は原価計算を担当しました。会社で教わったのは、ほとんどが作業の手順です。それでも締めのチェックや差額の分析、初めて出てくる取引の処理で手が止まらなかったのは、仕訳の体系が頭に入っていたからでした。
この記事では、簿記の基本的な仕組みを押さえたうえで、原価計算の実務で仕訳の知識がどう効いたかを、原価差額の処理を例に説明します。
この記事でわかること
- 簿記と仕訳の基本的な仕組み(借方・貸方と5つの要素)
- 作業の手順だけでは足りなくなる場面
- 原価差額が売上原価に入るまでを、仕訳で追う方法
簿記とは:1つの取引を2つの面から記録する
簿記では、取引を「借方(かりかた・左側)」と「貸方(かしかた・右側)」に分けて記録します。この記録を仕訳といいます。たとえば、100円のボールペンを現金で買ったら、次のように書きます。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 消耗品費 | 100 | 現金 | 100 |
「消耗品費という費用が100円発生した」と「現金という資産が100円減った」を、1行で同時に記録しています。左右の金額は必ず一致します。
仕訳で使う項目(勘定科目)は、次の5つの要素のどれかに分類されます。
| 要素 | 意味 | 例 | 増えたら書く側 |
|---|---|---|---|
| 資産 | 会社が持っている財産 | 現金・売掛金・製品 | 借方 |
| 負債 | 将来支払う義務 | 買掛金・借入金 | 貸方 |
| 純資産 | 資産から負債を引いた残り | 資本金・利益剰余金 | 貸方 |
| 収益 | 稼いだもの | 売上 | 貸方 |
| 費用 | 稼ぐためにかかったもの | 仕入・給料・売上原価 | 借方 |
日々の仕訳を勘定科目ごとに集計し、決算で必要な修正を加えると、資産・負債・純資産は貸借対照表に、収益・費用は損益計算書にまとまります。どんなに複雑な取引も、この5つの要素のどれが増えてどれが減ったかに分解できる、というのが簿記の考え方の芯です。
作業しか教わらなかった僕が、仕訳の体系に助けられた場面
経理に配属されてから、会社で教わったのはほとんどが作業の手順でした。毎月決まって出てくる定例の仕訳は、その手順どおりにやれば処理できます。
困るのは、手順書に載っていない場面です。1つは締めのときの帳簿チェックで、残高がおかしいと気づいても、どの仕訳が原因かを逆にたどれなければ直せません。もう1つは締めたあとの差額分析で、予定していた金額と実際の金額の差がどこから来たのかを、仕訳の流れで説明する必要があります。どちらも、仕訳が分からないとどうにもなりませんでした。
もう1つが、新しい取引の仕訳を切るときです。初めて出てくる取引には手順書がありません。そこで糸口になったのが、頭に入っていた仕訳の体系でした。「この取引で増えたのは資産か費用か」「お金の代わりに何が動いたか」と5つの要素に分解していくと、完全な答えではなくても、どの勘定科目を使うかの見当がつきます。何とか糸口がつかめれば、そこから調べることも、確認することもできます。
作業の手順は、会社が変われば変わります。仕訳の体系は、どの会社でも同じです。簿記を学ぶ意味は、この変わらない部分を持っておくことだと考えています。
実務例:原価差額を仕訳で追う
原価計算の実務で、仕訳の知識がいちばん効いたのが原価差額の処理です。
メーカーでは、製品1個あたりの原価を期初に「予定原価」として決めておき、その金額で製品を記録するやり方があります。一方、実際にかかった材料費・労務費・経費は、予定どおりにはなりません。この予定と実際の差が原価差額です。
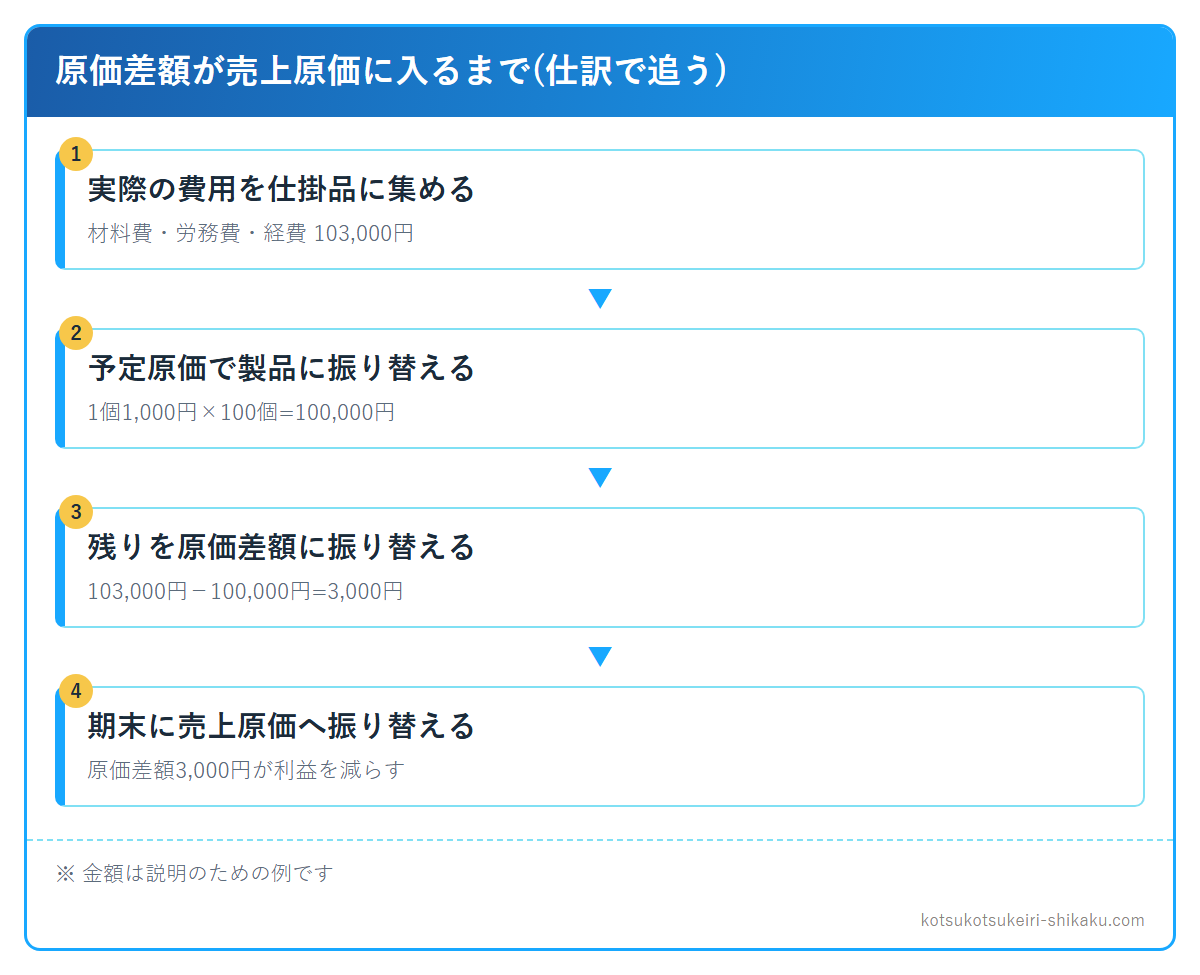
説明のための例で追ってみます。製品100個を作り、予定原価は1個1,000円、実際にかかった費用は103,000円だったとします。
まず、実際にかかった費用を仕掛品(製造途中の品)に集めます。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕掛品 | 103,000 | 材料費・労務費・経費 | 103,000 |
完成した製品は、予定原価で製品に振り替えます。1,000円×100個で100,000円です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 製品 | 100,000 | 仕掛品 | 100,000 |
仕掛品には3,000円が残ります。これが原価差額で、原価差額という勘定に振り替えます。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 原価差額 | 3,000 | 仕掛品 | 3,000 |
原価差額は、原則として決算で売上原価に振り替えます。企業会計審議会の原価計算基準でも、原価差異は原則として当年度の売上原価に賦課するとされています。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売上原価 | 3,000 | 原価差額 | 3,000 |
この図は、出典の明記とリンク設置を条件に転載いただけます(加工・改変はご遠慮ください)。
出典:こつこつ経理の資格取得ナビ「簿記とは?仕訳の仕組みを原価計算の実務例で経理歴18年が解説」
こうして仕訳で追うと、原価差額3,000円が最終的に損益計算書の売上原価に入り、利益を3,000円減らすことが見えます。差額が大きければ、それだけ利益が動くということです。
僕が担当していた原価計算では、この原価差額が「半期で生産高の1%以内」に収まっているかを毎月確認していました。超えていれば原因を探します。差異がちょうど2倍なら貸借を逆に入れた仕訳、9で割り切れるなら桁の入れ替え、というように、差額の形から誤った仕訳を絞り込むこともあります。どちらも、仕訳の流れが分かっていなければできない作業です。原価計算の仕事の流れは原価計算の仕事内容に、差額分析の考え方は経理に必要なスキルに詳しく書きました。
なお原価計算基準では、異常な状態から生じた差額は原価に含めない(非原価項目にする)ことや、予定原価の設定が適当でなかったために差額が大きくなった場合は、売上原価と期末の在庫に配分することも定められています。
よくある質問
Q. 簿記は何級から勉強すればいいですか?
仕訳の仕組みから学ぶなら3級からで、原価差額のような製造業の処理まで理解したいなら、工業簿記が入る2級まで進んでください。日商・全経・全商の違いと、どの級を目指すかは3大簿記資格の違いで整理しています。
Q. 仕訳がなかなか覚えられません。
仕訳を1つずつ暗記するより、取引を5つの要素に分解する練習をしてください。「何が増えて、何が減ったか」を言えれば、初めて見る取引でも借方と貸方の見当がつきます。実務で新しい取引に出会ったときに役立つのも、この考え方です。
Q. 簿記を学ぶと、経理以外でも役に立ちますか?
決算書が読めるようになるので、経理以外の仕事や自分のお金の管理でも役立ちます。具体的な場面は簿記のメリットにまとめました。
簿記を学ぶなら
独学でも講座でも、最初に身につけるべきなのは仕訳の体系です。テキストを読むだけでなく、問題を解いて、取引を借方と貸方に分ける練習を繰り返してください。講座を使って進める方法はスタディングで簿記2級に合格する方法にまとめています。
講座の中身を見てみる
まとめ
- 簿記とは、お金とモノの動きを仕訳で記録し、決算書にまとめる技術。1つの取引を借方と貸方の2つの面で記録する
- 仕訳は、資産・負債・純資産・収益・費用の5つの要素のどれが増減したかで考える
- 作業の手順は会社ごとに違うが、仕訳の体系はどこでも同じ。締めのチェック、差額分析、新しい取引の仕訳で効く
- 原価差額は、仕掛品から原価差額勘定を経て、原則として売上原価に入り、利益を動かす
まずは身の回りの買い物を1つ、借方と貸方に分けて書いてみてください。
追伸
簿記の資格を取らずに経理に配属された人を見てきた話は簿記資格がなくても経理になれるかに書いています。