この記事には広告を含む場合があります。
問題用紙を開いて、見たことのない形に手が止まる。時間が減っていくのを感じながら、ペンが進まない数分間は、簿記1級を受けた人ならたいてい覚えがあると思います。
全部を解こうとして時間を溶かすか、分からない欄を空けて次へ進むか。どちらも点を落とす選び方です。
僕は経理歴18年で、簿記1級を持っています。試験では、3分読んで分からない問題には星印をつけて、いったん飛ばすと決めています。
結論から言うと、分からない欄は、いったん飛ばしても最後は空欄にせず、二択に絞るか、逆算するか、答案用紙や問題文の指示から探します。この記事を読むと、全部は解けない問題でも、点を残す手順が分かります。第173回(2026年6月14日)と第174回(2026年11月15日)の実例で書きます。なお、問題文と数値、解答は載せていません。論点名と、答案用紙・問題文の指示だけを書いています。
簿記1級は全部解けなくても受かる
合格基準は、日本商工会議所の公式ページによると、4科目の合計で70%以上、かつ1科目ごとの得点が40%以上です。各科目は25点です。満点でなくてよく、合計70点以上で、どの科目も10点以上あれば合格できます。
1欄の重みも小さいと考えられます。ネットスクールの予想では、第174回の商業簿記は25か所の解答欄が各1点でした。公式は採点の基準を公開していないので、予想配点は各社の推定です。
実際、解説では「取れない欄がある前提」で整理されています。
第173回の商業簿記は、連結会計がとても難しい回でした。FINACラーニングの講師は、手も足も出ないと感じる人がいても、粘れば10点以上は拾える作りだったと話していました。スタディングの解説にも、完答は難しいが時間をかけずに埋められる欄があり、そういう欄を見つけて優先的に埋める戦略が必要だと書かれています。
第174回は、FINACラーニングが標準的な難しさと整理しました。それでも商業簿記と会計学は、目標点を15点ほどに置き、取れる欄を拾う前提で話しています。
全部解けないのは、向いていないからではないと思います。合格基準が満点を求めていない試験です。
分からない欄の埋め方4つ
分からない欄に出会ったら、次の4つを順に試します。どれも、第173回・第174回の解説で示された方法です。僕は受験していないので、問題と解説を読んで整理しました。
二択に絞って、どちらかを書く
迷ったとき、書ける候補が2つに絞れることがあります。絞れたら、空欄にせず、どちらかを書きます。
第173回の連結損益計算書には、関係会社株式評価損の欄がありました。親会社の個別の損益計算書には、この評価損が載っています。思いつく書き方は、個別の金額をそのまま書くか、0と書くかの2つだけです。問題文には、該当する金額がない項目は0と記入する指示もありました。
FINACラーニングの講師は、仕組みが分からなくても、この二択で書けばよかったと話しています。理由を考えるなら、個別で計上した評価損と、子会社の赤字を連結で取り込む分とで、同じ赤字を2回数えることにならないかを見ます。空欄よりは、点になる可能性があります。
貸借差額や合計から逆算する
試算表の金額が「?」になっていたら、他の欄から逆算できないかを見ます。
第174回の商業簿記の残高試算表は、投資有価証券、建物の減価償却累計額、新株予約権の3つが「?」でした。新株予約権を処理するには、試算表の新株予約権の金額が要ります。投資有価証券と建物の減価償却累計額は、問題文のデータから先に計算できます。この2つが分かれば、試算表の借方と貸方の合計が一致する条件から、新株予約権が差額で出ます。
FINACラーニングの解説では、この逆算ができれば仕訳そのものは難しくなかった、と整理されていました。順番が分かっていれば解け、分からなければ手が出ない欄です。
答案用紙の形から探す
答案用紙の欄の並びや、すでに印刷されている数字が、ヒントになることがあります。
第174回の車両運搬具の減損では、答案用紙の貸借対照表に、取得原価の金額がすでに印刷されていました。その下には、減価償却累計額の欄しかありません。減損損失を取得原価から直接引く欄がないので、減価償却累計額に含めるしかないと分かります。TACの解説も、同じ理由で累計額に含める処理を書いています。
第173回の連結貸借対照表の関係会社株式は、0になりそうな欄ですが、実際は残ります。問題文の最後に、重要性が乏しいため連結しない子会社がある、という一文があったからです。合算しない子会社の株式は相殺されないので、連結の貸借対照表に残ります。FINACラーニングの講師も、解いている途中で作問ミスを疑い、問題文の一文で気づいたと話していました。
問題文の指示を拾う
知識があいまいでも、問題文に処理が書いてあることがあります。
第174回の会計学の第3問は、持分法の問題でした。付随費用を投資原価に含めるかどうかは、持分法と連結で扱いが違うので、迷いやすい論点です。問題文の中に、持分法では付随費用を投資原価に含めて処理する、と書かれていました。ネットスクールの講師は、この指示を読み取れたかどうかがポイントだと説明しています。FINACラーニングの講師も、問題文の指示を読めば、知識があいまいでも解けた可能性があると話していました。
第173回の連結損益計算書にも、該当する金額がない項目は0と記入する指示がありました。この一文は、0になる欄が少なくないというヒントとして使えます。
解く順番と、捨てる欄
分からない欄の扱いが決まったら、次は解く順番です。各社の解説で一致していたのは、取れる欄から先に積み上げることでした。
商業簿記は、貸借対照表を先に埋めます。損益計算書の売上高と売上原価は、第174回では商品Bの前期分の付け替えが絡み、取りにくい欄でした。FINACラーニングの解説は、売上高と売上原価は取れなくても合格レベルだと整理しています。ネットスクールの講師は、当期純利益まで求めるのは時間がかかるので、試験では捨てると話していました。その代わり、貸借対照表の欄は、時間をかけずに埋められるものから取ります。
会計学は、理論と計算が混ざる大問では、理論の欄を先に解きます。スタディングの第173回の解説も、第2問で理論の欄を先に解いてから、計算の取れそうなところに手をつける順番を勧めていました。
工業簿記と原価計算は、商業簿記や会計学より取りやすかったと、FINACラーニングが整理しています。講師は、第174回では時間も余るだろうとも話していました。この2科目で確実に点を取る前提で、商業簿記と会計学の難しい欄に時間をかけすぎないことが大事です。
僕が決めている飛ばし方は、3分読んで分からない問題に星印をつけて、次へ進むことです。3分は、僕が決めている目安です。ある程度勉強したうえなら、問題を最初に見たときの直感は、たいてい合っています。
簿記1級は、止まっていられるほど時間に余裕がありません。1か所で詰まると、その科目で足切り(25点中10点)にかかるおそれもあります。解ける問題を先に取って、1点でも多く合格点に近づけるほうが、合格に近い順番です。星印をつけた問題は、時間が残ったら戻ります。戻ったあとの埋め方が、前の節の4つです。
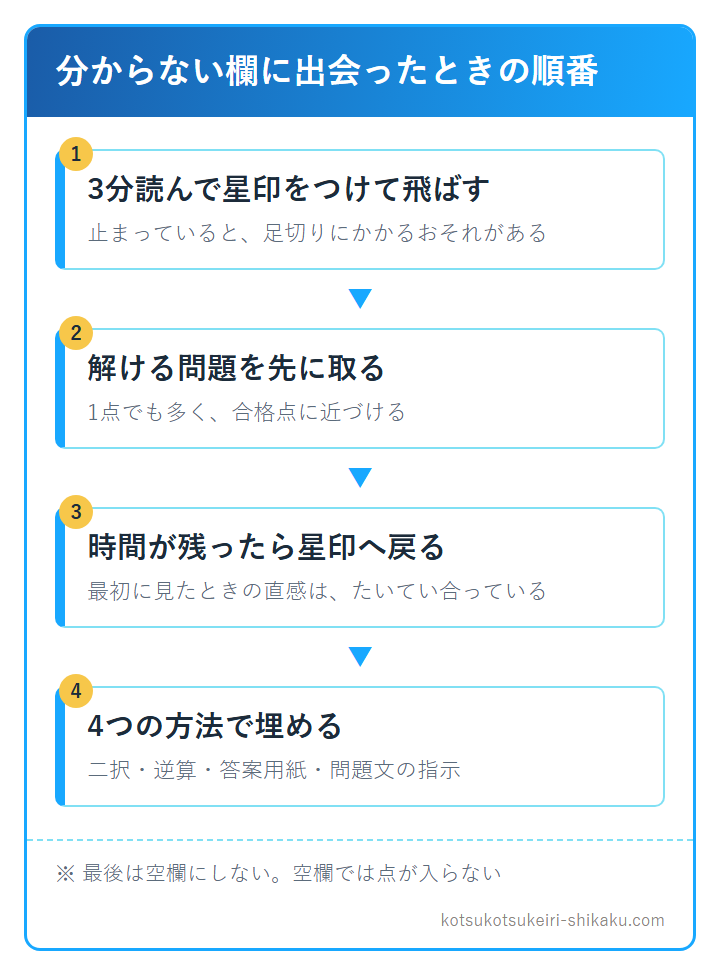
僕の考えでは、捨てる欄を試験の途中で決めるのは難しいので、あらかじめ「損益計算書は後回し」のように、科目ごとに決めておくのがいいと思います。後回しにした欄も、時間が残れば二択に絞って書きます。空欄で出さない原則は、ここでも変わりません。
理論問題では言い切りを疑う
分からない欄は、計算だけではありません。理論の選択問題にも、見抜き方があります。
第173回の工業簿記の問6は、原価計算制度と制度外の原価計算についての5つの記述から、明らかに間違っているものを1つ選ぶ問題でした。FINACラーニングの講師が注目したのは、選択肢の文末です。他の4つは、言い切りを避けた書き方でした。誤りの選択肢だけが、断定する文末でした。明らかに間違っているものを選ぶ問題なので、断定している選択肢は強すぎる、という見方です。
使い方の手順は、次のとおりです。まず、「必ず」「すべて」「問題にならない」のような言い切りの語を探します。次に、その記述が本当に言い切れるかを、内容で確かめます。内容で決められないときだけ、言い切りの強さを決め手にします。
第174回の会計学の第1問は、AIの説明の誤りを探す問題でした。こちらは言い回しでは見分けにくく、割引率の種類という中身で判断する問題です。言い切りを疑う方法は、内容で迷ったときの補助にとどめてください。
決算の実務でも、同じ順番で考えます
原価計算を10年担当していて、月次決算で原価差異の原因が分からないまま、締めなければならないことがありました。差異の中身を、全部は特定できない状態です。
そのとき僕がやったのは、分かる範囲を先に確定することです。原因が分かった差異は、その月に確定させます。原因が分からない部分は、見積りで置いて月次を締め、あとで精算しました。
試験で、取れる欄を先に埋めて、分からない欄は二択や逆算で置くのと、同じ考え方です。分からないからといって、空白のまま締めない点も共通しています。
違いは、実務にはあとで精算できる余地があることです。試験は、答案を出したあとには戻れません。だから試験では、飛ばした欄に、時間が残るうちに戻って書く手順が要ります。
よくある質問
簿記1級に部分点はありますか?
日本商工会議所は、採点の内容と基準についての質問に回答しないと案内しているので、断定はできません。ネットスクールの第174回の予想配点は、商業簿記が25か所で各1点でした。各社の予想で、公式の配点ではありません。
分からない欄は、空欄で出してもいいですか?
空欄では点が入りません。書いて間違えたときに減点される、という記載は、公式の試験案内には見つけられませんでした(2026年11月17日確認)。迷ったら、二択に絞って書いても、損はしにくいと考えられます。
足切りは何点ですか?
1科目ごとに40%以上です。各科目25点なら、10点以上です。4科目の合計で70%以上も必要です。
何点取れば合格ですか?
4科目の合計で70点以上、かつ、どの科目も10点以上が条件です。
追伸: 簿記1級の先を考えている人へ
簿記1級のあとに、税理士試験を考えている人は、次の記事に書いています。第174回の各科目の出題傾向は、別の記事にまとめました。