この記事には広告を含む場合があります。
第38回の過去問を解き込んだ人は、第39回(2026年10月18日施行)のビジネス会計検定2級の大問Ⅲで、問い方の違いに気づいたと思います。試験の骨組みは第38回と同じでしたが、大問Ⅲの問い方が変わりました。
結論から言うと、変わった所は大きく3つです。1つ目は、大問Ⅲで数値を出して選ぶ問題が減り、正誤の組み合わせを判定する問題が増えたこと。2つ目は、大問Ⅲの冒頭に、資料の空欄を自分で埋める問題が0問から3問に増えたこと。3つ目は、損益分岐点が大問Ⅰから大問Ⅱに移り、3問続きの計算になったことです。TACの問題分析では、難易度は第37回から3回続けて標準でした。計算量は「非常に多い」「多い」「やや多い」と、2回続けて軽くなっています。
僕は経理歴18年で、ビジネス会計検定2級を2012年に取りました。第39回は受験していません。この記事は、TACの解答速報と問題分析を読み、第38回と見比べて整理したものです。問題文と数値は載せていません。論点と形の変化だけを、自分の言葉で書いています。
第39回の概要と第38回との比較
第39回の2級は、2026年10月18日に行われました。試験時間は2時間で、100点満点のうち70点以上が合格です(大阪商工会議所の検定案内より)。大問は3つで、大問Ⅰと大問Ⅱが理論と個別の計算、大問Ⅲが連結財務諸表を使った2社の総合問題です。
TACの問題分析の概要表を、第37回から並べると次のようになります。
| 第37回(2025年10月) | 第38回(2026年3月) | 第39回(2026年10月) | |
|---|---|---|---|
| 大問Ⅰ・Ⅱ・Ⅲの問題数 | 11・15・24 | 10・15・25 | 11・14・25 |
| 理論と計算の問題数 | 21と29 | 15と35 | 18と32 |
| うち個別計算 | 5 | 10 | 7 |
| 計算量(TACの評価) | 非常に多い | 多い | やや多い |
| 難易度(TACの評価) | 標準 | 標準 | 標準 |
大問の問題数はほぼ同じで、骨組みは変わっていません。変わったのは、理論が第38回より3問増え、個別計算が3問減ったことと、大問Ⅲの中身です。
公式の試験結果では、2級の合格率は第36回(2025年3月)が34.5%、第37回(2025年10月)が48.1%、第38回(2026年3月)が43.6%でした。第39回の合格率は、公式の試験結果のページにまだ載っていません(2026年11月20日時点)。公表され次第、ここに追記します。計算量が非常に多かった第37回の合格率は48.1%で、計算量が軽くなった第38回は43.6%でした。この2回を見るかぎり、計算量の評価と合格率は連動していません。
大問Ⅲ: 問い方が「数値を出す」から「正誤で判定」へ
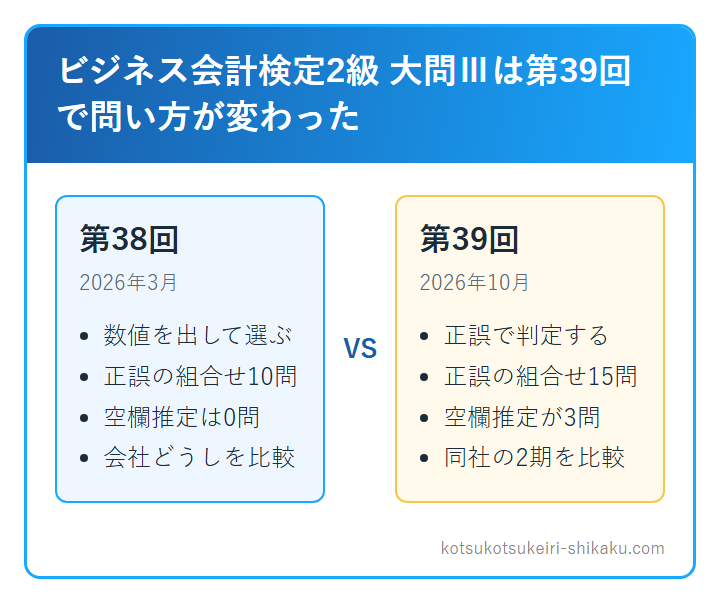
大問Ⅲで最も大きく変わったのは、問い方の配分です。第38回と第39回の25問を、問い方ごとに数えると次のようになります。
| 第38回 | 第39回 | |
|---|---|---|
| 資料の空欄・金額の推定 | 0問 | 3問 |
| 正誤の組み合わせ | 10問 | 15問 |
| 文章の空所補充(数値と語句) | 14問 | 7問 |
| 4択の文(結論を選ぶ) | 1問 | 0問 |
| 1株当たり指標の桁 | 小数点以下2桁 | 1桁 |
第38回は、(ア)に入る数値を出す問題が半分以上でした。数値を出し切らないと答えが選べない作りで、1株当たりの指標を小数点以下2桁まで出させるので、電卓の手数も多くなります。
第39回は、1問が1つの指標の正誤を問う形が中心です。片方の年度、片方の会社だけ計算すれば正誤が決まる問題が多く、TACも取り組みやすい構成と評価しています。
ただ、楽になったと決めつけるのは危険です。正誤の組み合わせは、どの指標が何で決まるかを理解していないと、(ア)と(イ)を別々に確かめる羽目になります。第38回の形に戻る可能性もあるので、問題文と資料の注記にある桁の指定は、毎回読む習慣をつけておくと安全です。
2回の大問Ⅲは、最後の着地点が似ています。TACの解説から読むと、第38回は利益ベースではA社が優れ、キャッシュベースではB社が優れる、という結論を選ばせる問題で終わります。第39回のA社は、売上が減っても利益は増え、借入が多いのに利払いの余力はあり、在庫が積み上がってキャッシュの回転が悪化する、という会社でした。利益とキャッシュは別のものだ、という点に2回とも行き着いています。
大問Ⅲ: 空欄の推定が0問から3問に増えた
第39回の大問Ⅲは、最初の3問が資料の空欄を埋める問題でした。第38回の大問Ⅲには、推定の問題が1問もありませんでした。
推定したのは、連結株主資本等変動計算書の項目名と金額の2問と、キャッシュ・フロー計算書(間接法)の売上債権の増減額の1問です。
連結株主資本等変動計算書は、期首と期末の残高を貸借対照表から写し、差額で埋める型です。売上債権の増減額は、貸借対照表の2期の差から出します。ここで間違えやすいのが符号です。売上債権が増えると営業キャッシュ・フローは減り、減ると増えます。資産が減ればプラス、と向きを決めておくと迷いません。
怖いのは、推定を誤ったときです。空欄の値を後ろの問題でも使う場合は、最初の誤りがそのまま後ろの問題に響くおそれがあります。
第38回の過去問だけで練習していると、資料の空欄を自分で埋めてから計算する流れを一度も体験しないまま、本番を迎えることになります。第40回で推定が出るかどうかは分かりません。ただ、出たときに手が止まらないように、連結株主資本等変動計算書の差額の取り方と、キャッシュ・フロー計算書の運転資本の符号を、一度は自分の手で通しておきたいところです。
大問Ⅲ: 分解の比べ方が「会社どうし」から「同じ会社の2期」へ
指標を分解して、どの要素が効いたかを言い当てる問題は、2回とも出ています。変わったのは、比べる相手です。
第38回は、A社とB社を比べる形でした。たとえばROEを3つの要素に分けたとき、B社がA社を最も上回った要素はどれか、を選びます。第39回は、同じ会社の2期を比べる形です。ROEの3分解では、回転率とレバレッジがそれぞれどちらに動いたかが問われています。
第39回で目立ったのは、要因を切り分ける問題です。株主資本配当率は、配当性向とROEの掛け算に分けられます。配当率が上がった理由が、利益の伸びではなく配当性向を上げたことなのか、逆なのかを言い当てます。株価キャッシュ・フロー倍率は、株価を1株当たりのキャッシュ・フローで割った値です。倍率が上がった原因が、株価の上昇か、1株当たりのキャッシュ・フローの変化かを切り分けます。
どちらの問題も、分解の式を覚えるだけでは足りません。2期の増減率をそれぞれ出して、大きく動いた側を主因と決める手順まで練習しておく必要があります。
比べる基準も変わりました。PERとPBRは、第38回は業界平均と、第39回は市場平均と比べています。資料の注記に平均値が出ていたら、その指標が問われる合図です。
大問Ⅲ: 2回続けて出た指標と、入れ替わった指標
第38回と第39回の大問Ⅲに出た指標を並べると、同じ指標が繰り返し出る一方で、入れ替わった指標もありました。ここでは、第40回の準備の優先順位をつけるために、3つに分けます。
2回とも出た指標は、第40回でも出る前提で準備します。
- 固定比率と固定長期適合率、当座比率、負債比率と自己資本比率
- フリー・キャッシュ・フロー、営業キャッシュ・フローの各指標(マージン、対流動負債比率、対有利子負債比率、経営資本営業キャッシュ・フロー比率)
- 配当性向と配当利回り、PERとPBR、時価総額、1株当たりキャッシュ・フロー
- ネットキャッシュと手元流動性比率、インタレスト・カバレッジ・レシオ、キャッシュ・コンバージョン・サイクル
- 資本集約率と労働装備率、経営資本営業利益率
第39回で新しく出た指標は、第38回の過去問には出てきません。総資本経常利益率、規模倍率、売上債権回転率、株主総利回りと株主のゲイン率がそうです。棚卸資産回転期間は、売上が落ちても目標の日数に収めるには在庫をいくらまでにするか、という逆算の形でした。
第38回に出て第39回に出なかった指標もあります。売上高売上総利益率、売上高経常利益率、BPSからみた解散価値、株式益回り、棚卸資産回転率、仕入債務回転期間、設備投資額対キャッシュ・フロー比率、総資本事業利益率、流動比率と正味運転資本、総資本回転期間です。
出なかったからといって、捨ててよいとは言えません。第40回で戻ってくる可能性があります。
回転率の向きにも注意が要ります。仕入債務回転率は、第39回の大問Ⅱに出ました。TACの解説では、仕入債務回転率は小さい方が有利として扱われています。支払いが遅いほど資金繰りには有利だ、という立場です。売上債権回転率とは向きが逆なので、同じ感覚で大きい方を選ぶと間違えやすいところです。
大問Ⅰ・Ⅱ: 損益分岐点が大問Ⅱに移り、計算と理論を行き来する
大問Ⅰと大問Ⅱでは、同じ論点が、計算で出たり理論で出たりしています。
最も目立つのは損益分岐点です。第38回は大問Ⅰで2問、限界利益率や損益分岐点比率、販売単価を上げたときの経営安全率を、正誤で問う形でした。第39回は大問Ⅱに移り、3問続きの計算になっています。販管費を固定費と変動費に分け、損益分岐点を出し、経営安全率を求め、最後に目標の営業利益を達成する売上高まで求めます。目標の売上高は、固定費と目標利益の合計を、限界利益率で割って出します。予算を組む経理の仕事で毎年やっている計算なので、実務の感覚があると解きやすい所です。
ほかにも、計算と理論の置き場所が入れ替わった論点があります。
| 論点 | 第38回 | 第39回 |
|---|---|---|
| 製造原価 | 大問Ⅱで経費の合計と当期製品製造原価を計算 | 大問Ⅰで明細書の用語、大問Ⅱで経費の分類 |
| 包括利益 | 大問Ⅱで当期純利益とその他の包括利益から計算 | 大問Ⅰで連結包括利益計算書の出発点を理論で問う |
| キャッシュ・フロー | 大問Ⅱで財務キャッシュ・フローの個数、直接法の項目名、指標の特定 | 大問Ⅱで投資キャッシュ・フローの金額計算、大問Ⅰで利息・配当の選択適用 |
| 個別の財務諸表の計算 | なし | 大問Ⅱで流動負債合計と親会社株主に帰属する当期純利益を、資料から組み立てる |
第40回の準備は、論点ごとに、計算でも理論でも出せる状態にしておくと安全です。計算だけ、理論だけの勉強だと、置き場所が変わった年に取りこぼします。
理論: 2回続けて出た論点と、誤りの作り方
理論で2回続けて出たのは、次の論点です。子会社の定義、会計上の変更、連結、表示区分、純資産の5つに、資本集約率と労働装備率が加わります。
子会社の定義は、第38回が空所補充で、意思決定機関を支配している会社、議決権の過半数、という語を問いました。第39回は正誤で、過半数に限らないこと、支配が一時的なら連結の範囲から外すことを問うています。同じ論点でも、問い方を変えて出てくるのが特徴です。
第39回で新しく出た理論は、経常利益の定義と繰延ヘッジ損益の表示場所、会社法の計算書類(個別注記表まで)、固定資産の正誤、インタレスト・カバレッジ・レシオの意味、金融資産の評価です。固定資産では、減損の認識は割引前の将来キャッシュ・フローで行うこと、PFIの公共施設等運営権は無形固定資産であることが問われました。
第38回に出て、第39回に出なかった理論もあります。発生主義と費用収益対応の原則、コマーシャル・ペーパーの表示、満期保有目的債券と償却原価法、有価証券届出書と有価証券報告書、セグメント情報の読み取り(2問)です。指標と同じで、出なかったことは外してよい理由になりません。
第39回の正誤問題を並べると、誤りの作り方には癖があります。製造原価明細書の「当期総製造費用」と「当期製品製造原価」を入れ替える、という用語の入れ替えがその1つです。金融資産の時価評価は現金と売上債権を除く、のように含む・含まないを反転させる形もあります。連結包括利益計算書の出発点は、親会社株主に帰属する当期純利益ではなく当期純利益、のように、似た名前の別の項目にすり替える形も出ました。
正誤を判定するときは、結論の文を読む前に、何と何を入れ替えやすいかを考えておくと、拾える論点が増えます。
第40回(2027年3月)に向けた勉強の絞り方
第40回は2027年3月14日(日)の予定です。第39回の変化を踏まえて、僕が力の入れどころを決めるとしたら、次の順番です。
- 大問Ⅲの冒頭の空欄に備える。連結株主資本等変動計算書を、貸借対照表の期首と期末から差額で埋める型で1回通す。キャッシュ・フロー計算書(間接法)の運転資本は、資産が減ればプラスという符号の向きを確認する
- 分解と要因の問題は、増減率で主因を決めるところまで練習する。ROEの3分解は、会社どうしの比較と、同じ会社の2期の比較の両方でやる。株主資本配当率は配当性向とROEの掛け算、株価キャッシュ・フロー倍率は株価と1株当たりキャッシュ・フローの割り算に分けて、どちらが効いたかを言い当てる
- 1株当たり指標は、桁の指定を読む。第38回は小数点以下2桁だった。EPS、BPS、1株当たりキャッシュ・フロー、配当は自己株式を除く株数、時価総額は自己株式を含む株数で割る、と使い分ける(TACの解説の立場)
- 損益分岐点は、大問Ⅰでも大問Ⅱでも出る前提で準備する。販管費の変動費の部分を売上原価に足してから、目標利益を達成する売上高まで通しで求める
- 理論は、2回続けて出た5つの論点(子会社、会計上の変更、連結、表示区分、純資産)を公式テキストで読む。そのうえで、用語の入れ替え、含む・含まないの反転という誤りの作り方を知っておく
- 申込みを忘れない。一般の申込みは2027年1月8日からで、締切はコンビニ決済が1月24日、カード決済が1月28日
第38回と第39回の両方に出た指標のうち、過去問ですでに解けているものは、見直しを短くしてかまいません。そのぶんの時間を、変わった所に回します。第40回で同じ形が出るとは限りませんが、出たときに手が止まらない準備をしておく、という考え方です。
出題の根拠は、大阪商工会議所の公式テキストです。2級の公式テキストは第6版(2024年4月発行)で、検定案内には、公式テキストの改訂に伴って出題範囲を一部変更する場合がある、と書かれています。
よくある質問
第38回の過去問だけで、第40回は足りますか?
骨組みは同じなので、第38回の過去問は第40回の土台になります。ただ、第39回で変わった所は、第38回の過去問では練習できません。大問Ⅲの冒頭の空欄推定、同じ会社の2期を比べる分解、正誤の組み合わせの問い方の3つは、第39回の過去問か、自分で数値を変えた問題で一度は解いておくと安全です。
第39回の合格率はいつ分かりますか?
公式サイトの試験結果のページに、回ごとの申込者数、実受験者数、合格者数、合格率が載ります。第39回の2級の合格率は、2026年11月20日時点でまだ載っていません。公表され次第、ここに追記します。参考までに、第38回は43.6%、第37回は48.1%、第36回は34.5%です。
合格基準と試験時間、受験料は?
2級は試験時間2時間、100点満点で70点以上が合格です。受験料は7,480円(税込)です(大阪商工会議所の検定案内より)。
第40回の申込みはいつからですか?
第40回の試験日は2027年3月14日(日)です。検定案内によると、一般の申込みは2027年1月8日からで、締切はコンビニ決済が1月24日、カード決済が1月28日です。団体申込みは2026年12月16日から2027年1月6日までです。日程が変わることもあるので、申込みの前に公式サイトで確認してください。
出題範囲は何を基準に決まりますか?
公式テキストです。大阪商工会議所は、公式テキストの内容と、それを理解したうえでの応用力を問う、と案内しています。2級の公式テキストは第6版(2024年4月発行)です。気になる論点は、公式テキストの該当箇所で確認しておくと安心です。
追伸: 2級について、もう少し知りたい人へ
試験の傾向とは別に、僕が2級を取った経緯と、取ったあとに仕事でどう効いたかは、noteに書いています。
合格率の推移と勉強時間の目安を先に知りたい人は、こちらに数字でまとめています。
同じ第39回の3級で何が変わったかは第39回ビジネス会計検定3級の出題傾向にまとめています。