この記事には広告を含む場合があります。
簿記の試験で学ぶ原価計算と、工場の実務の原価計算は、同じ言葉を使っていても中身がずれます。僕が実務で感じたずれは、次の3つです。右の列は、僕が担当した工場での実務です。
| 項目 | 試験 | 実務(僕が担当した工場) |
|---|---|---|
| 計算に使う数字 | 問題文に与えられる | 経費計画・生産計画から作る。直前まで動く |
| 差異 | 計算して分析したら終わり | 算出した直後に「見込みとなぜ違うか」を説明する |
| 予定配賦率(賃率) | 計算すれば正解は1つ | 半期ごとに決め、途中では変えない。ずれは差異として出す |
僕は入社前に簿記1級に合格し、2008年に入社してから10年間、メーカーの工場で原価計算を担当しました。この記事では、試験の知識がそのまま通じたところと通じなかったところを、実務の場面で紹介します。工業簿記・原価計算を勉強中の方が、「この知識は実務でどう使われるのか」をつかむ材料にしてもらえたらうれしいです。
ずれ1: 実務の原価計算は数字を取りに行く
実務の原価計算は、計算に使う数字を自分で集めるところから始まります。試験の問題文には、製造間接費の予算も、基準操業度も、歩留まりも書いてあります。僕が担当した工場では、どれも他の部門が決めた数字で、経理が取りに行く必要がありました。
たとえば、労務費と経費を製品に配るための単価である「賃率」は、次の順で決まっていました。
- 営業部門の売上げの見込みをもとに、生産部門が台数を決める
- 原価管理部門と技術部門が、1台あたりの標準時間(ST)を工程ごとに決める
- 経理部門が各部門から予算を集め、経費計画にまとめる
- 経費計画の金額を、台数とSTから出した総工数で割って賃率を決める
困るのは、元になる数字が直前まで動くことです。売上げの見込みは、賃率を決める直前まで何度も変わりました。試験の「予算操業度」は問題文の1つの数字ですが、実務では、決める直前まで動いていた計画の数字になります。
歩留まりも、試験のように確定した値ではありません。計画の歩留まりは、特に新機種ほど目標を込めた高めの値で置かれていて、実績はそれを下回ることが多くありました。計画どおりの台数を作っても差額がゼロにならなかった理由の1つです。
経費の側にも読み切れない数字があります。修繕費と、出荷後の品質トラブルの費用は予算を超えやすい費用でした。決裁書の回付が遅れると、その月の未払計上に間に合わないこともあります。
クロマル談
試験は数字も前提も歩留まりも与えられます。実務は、その数字を取りに行くところからスタートでした。
ずれ2: 実務の原価計算は差異の説明から始まる
実務では、差異を計算した瞬間から、その説明が仕事になります。試験で問われるのは、予算差異・操業度差異・能率差異を計算し、原因を分析するところまでです。
僕が担当していた工場では、月初の稼働日2日目の夕方に、製品に配った額(吸収額)が出ました。実際の費用との差である「製造差額」も、そこで算出されます。この数字は出た瞬間から注目され、速報を出すとすぐに経理の課長や部長から問い合わせが来ます。
よく聞かれたのは「なんで見込みに対してこんなに違うんだ」という質問でした。比べられるのは、試験で習う「標準」ではありません。月の途中で担当者の僕自身が作った「見込み」です。そのため差異の説明は、原因の説明であると同時に、自分の見込みがなぜ外れたかの説明にもなりました。聞かれることに備えて、台数などの数字は先にまとめておくようにしていました。
いちばん困ったのは、海外からの仕入れの金額が見込みと大きく違ったときです。国内と時期がずれるので、国内の操業がそれほど落ちていなくても、海外分だけが大きく落ちることがありました。このときは実際の金額を見せ、一部は推測になると断ったうえで説明しました。
自分のミスが原因のこともあります。見込みを作るときに、前月の原価を間違えて使ってしまったことがあり、部内ではそのまま正直に説明しました。
差額が大きく動いた月に最初に疑うのは、操業ではなく入力や計算の誤りです。いつもの数十倍の材料差額が出た月は、仕掛品に二重に計上された仕訳が原因でした。原価を2倍で登録していて、仕掛品勘定がマイナスになっていたこともあります。誤りを切り分けてから、はじめて操業や歩留まりの話に入れます。
ずれ3: 予定配賦率は実務では期中に変えない
試験では、予定配賦率は計算すれば答えが1つに決まります。僕が担当した工場では、予定配賦率にあたる賃率を半期に1回決め、半期の途中では変えませんでした。途中で変えた例は、僕の知る限り一度もありません。
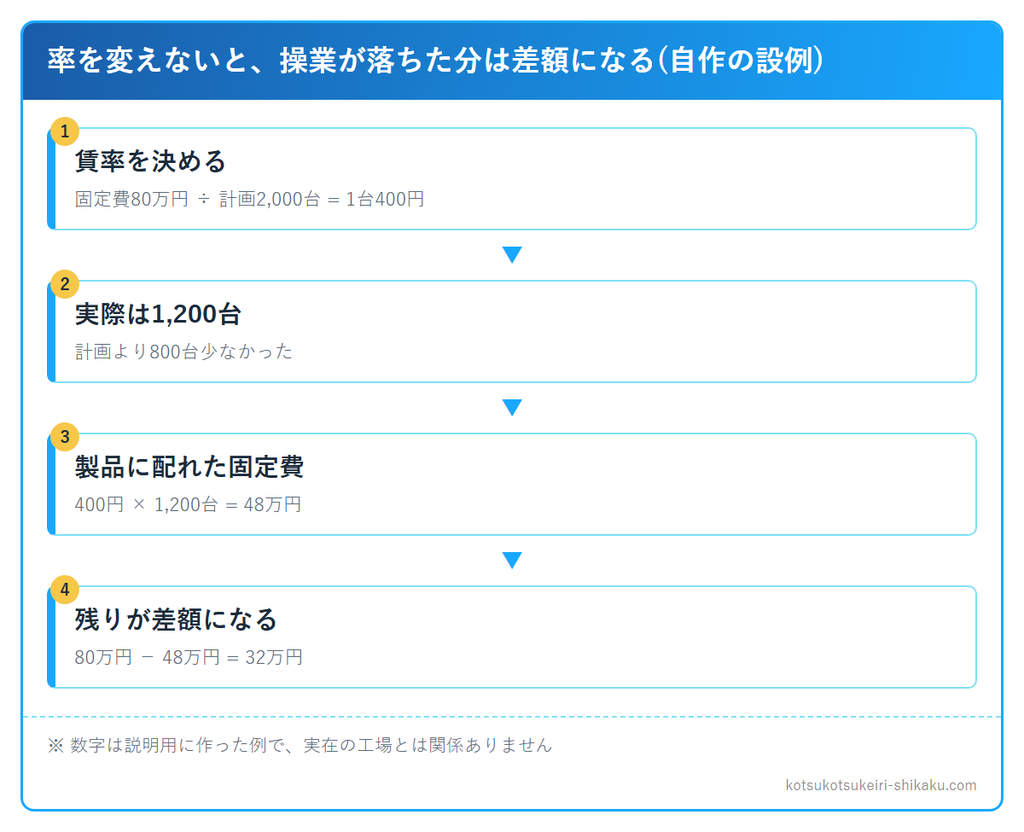
途中で変えないと、操業(生産の量)が計画を下回ったときに、固定費を回収しきれない分が差額として積み上がります。自作の数字で例を出します。
- 固定費が月80万円、計画は月2,000台で、1台あたり400円の固定費を賃率に組み込んだ
- 実際には月1,200台しか作れなかった
- 製品に配れた固定費は48万円で、残りの32万円がその月の差額になる
理屈の上では、落ちた操業に合わせて率を計算し直せば、差異は小さくなります。実務でそうしなかった理由を、僕が見てきた範囲で挙げます。1つは、率を変えると在庫の単価も動くことです。「在庫が膨らんだ理由」という、説明すべき数字が1つ増えます。もう1つは、同じ機種の単価が月の途中で大きく変わることです。「歩留まりが落ちたのか」「材料がそんなに値上がりしたのか」と聞かれます。
上の自作の例でいえば、率を上げると、操業が落ちて遊んでいた分の固定費まで製品の単価に入ります。その分は売れ残った在庫に載り、翌期へ持ち越されます。操業が落ちた分をその期の差額として出しておくほうが、在庫の中身としては素直だと僕は考えています。
その代わり、決算では製造差額を全額、売上原価に入れました。操業が大きく落ちた期は、その分を「通常の操業との台数差×固定費分の賃率」で個別に計算しました。この分は通常の差額と分けて、売上原価に計上します。僕の担当していた工場では、原価差額を半期の生産高の1%以内に収めることを監査法人と合意していて、毎月その範囲に収まっているかを確かめていました。この1%の運用は原価計算の仕事内容の記事で紹介しています。
簿記の試験でも、予定配賦から生じた差異は、原則として売上原価に賦課すると習います。差異の行き先は試験のとおりでした。違ったのは、率をいつ見直すかに決まった正解が無いことです。
クロマル談
実務の原価計算には、唯一の正解がありません。
それでも試験の知識は実務の土台になる
ずれはあっても、試験で学んだ知識は実務で判断に迷ったときの拠り所になりました。僕の実感を一言でいうと、理論は頭に置きつつ、現場に即して原価の形にすることを学んだ10年でした。
具体的に役に立ったのは、次のような場面です。
- 差額が出たとき、工業簿記の考え方で「どの費目の、数量と単価のどちらのずれか」を絞り込める
- 新しい取引が出てきたとき、仕訳として考えて原価計算に反映できる
- 監査法人に説明するとき、帳簿と原価計算をつないで話せる
工業簿記で学ぶ基準操業度の分類も、実務を整理する物差しになります。僕が担当した工場の賃率は、分類でいえば期初の生産計画をもとにした予算操業度で決めていました。分類を知っていると、自社のやり方がどの考え方に当たるかを、ほかの人に説明できます。
試験勉強の段階では、与えられた数字で正しく解ければ十分です。実務に出たら、その数字を誰がどう決めたのかを一度考えてみると、試験の知識と現場の数字がつながりやすくなると思っています。
よくある質問(FAQ)
簿記2級の工業簿記は実務で使いますか?
メーカーで原価計算に関わるなら、使う場面があります。僕の場合は、原価差額の原因を探すときに、工業簿記の考え方がそのまま役立ちました。原価計算の担当を目指すなら、簿記2級の工業簿記・原価計算まで学習しておくと判断の指針を持てます。その分、担当になってからの立ち上がりが速くなります。
簿記1級の原価計算は実務の役に立ちますか?
計算問題の解き方そのものより、考え方の分類が役に立ちました。基準操業度の選び方や差異の分け方を知っていると、自社の原価計算がどの考え方で組まれているかを説明できます。ただし実務では、計算に使う数字を自分で集めるところから始まる点が試験と違います。
原価計算の実務でいちばん大変なことは何ですか?
僕の場合は、差額が出た直後の説明でした。「見込みとなぜ違うか」をすぐに答える必要があり、原因が誤りなのか操業なのかを短時間で切り分けます。月末・月初と決算期の忙しさは、原価計算の仕事内容の記事で紹介しています。
まとめ: 原価計算の実務は数字を取りに行き、差異を説明する仕事
原価計算の試験と実務は、僕の経験では次の点でずれていました。
- 実務は、試験で与えられる数字を取りに行くところから始まる
- 実務は、差異を計算した直後から、見込みとの違いを説明する仕事になる
- 実務では、予定配賦率(賃率)を期中に据え置き、ずれは差異として受け止める
試験で学ぶ工業簿記・原価計算の知識は、こうしたずれがあっても、実務の判断の拠り所になります。勉強中の方は、試験の知識が現場でどう形を変えるのかを知っておくと、実務に出たときに戸惑いが小さくなるはずです。
追伸: 実務の原価計算が1年を通してどう回っているかは、原価計算の仕事内容(年間の流れと繁忙期)で紹介しています。原価計算をシステム化したときの話は原価計算をシステム化しても仕事が減らなかった話に、簿記の勉強法は簿記2級の勉強法と簿記1級を税理士試験に活かす方法にまとめています。
この記事の図表の引用・転載について
本記事の図表は、出典の明記と当ページへのリンク設置を条件に、ブログ・社内資料・セミナー資料などへ無償で転載いただけます(広告のあるサイトでもかまいません)。図表の加工・改変と、図表だけを切り出した再配布はご遠慮ください。
下のHTMLをそのままコピーしてお使いいただけます。