この記事には広告を含む場合があります。

FP資格のメリットを1つに絞るなら、税金や保険料が「いつ、いくら出ていくか」の見当がつくようになることです。FPの試験範囲は税金・保険・年金・不動産・相続と広く、どれも深くはありませんが、お金が出ていく時期と、その金額が何で決まるかを一通り押さえられます。
僕は経理として子会社の資金繰りと税務申告を任されたとき、この知識が足りずにFPの勉強を始め、FP3級とFP2級を取りました。そのとき入れた知識は、いまも仕事と家計の両方で使っています。
この記事では、FPの知識を実際に使った場面を、仕事と家計に分けて書きます。
この記事でわかること
- 経理の仕事でFPの知識が効いた場面と、税金の時期の一覧
- 家計でFPの知識を使った場面
- FP資格のメリットを受け取れる人・受け取りにくい人
仕事で効いたのは「いつ出ていくか」の見当
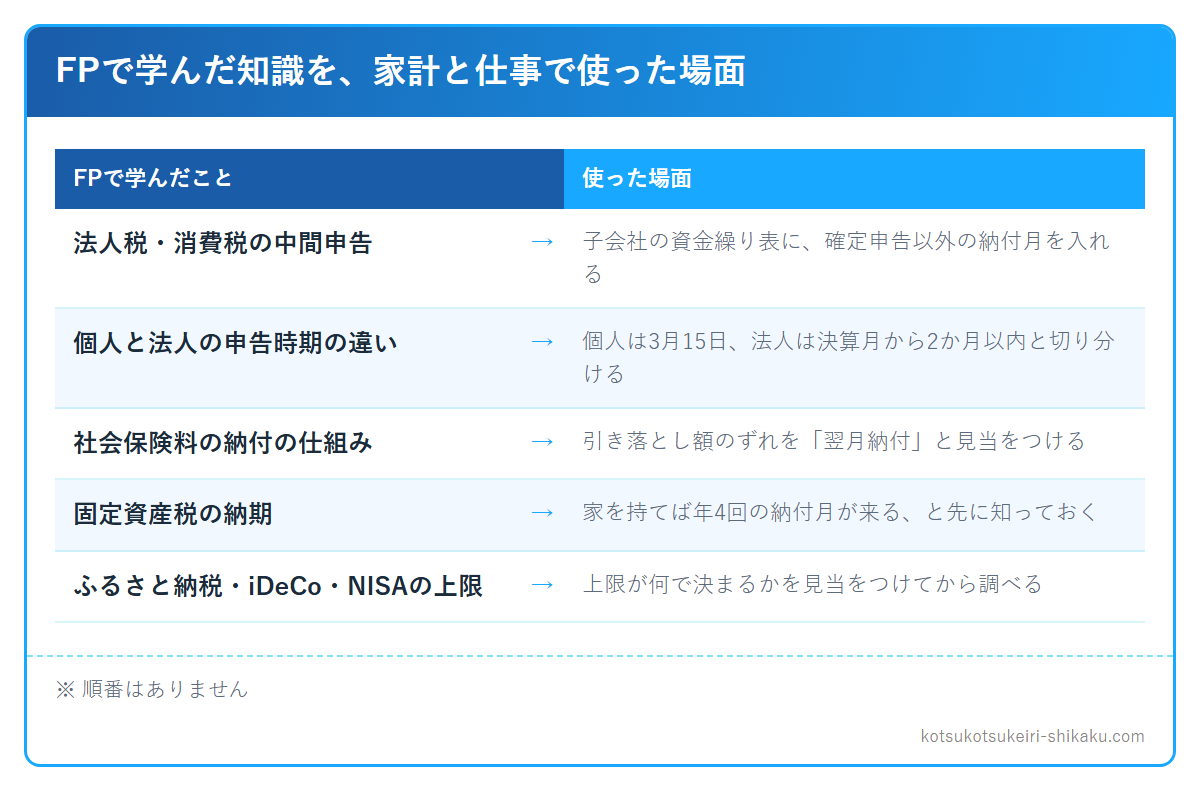
子会社の資金繰りを任されたとき、一番困ったのは、金額の大きい税金がいつ出ていくかを知らなかったことです。消費税や法人税の検定は勉強していたので、税金の計算の中身は分かっていました。ところが、確定申告のほかにいつ納付があるのかは、計算の勉強では出てきません。
資金繰りの仕事は、翌月以降にいくら出ていくかを先に見積もることです。存在を知らない支払いは見積もりに入れようがなく、社内の詳しい人に確認しようにも、何を聞けばいいかが分かりません。FPの勉強で税金の時期を一通り押さえてからは、「この月には中間申告の納付があるはずだ」と当たりをつけて確認できるようになりました。
仕事と家計で使った税金の時期を、公式の情報で整理すると次のとおりです。
| 税金 | 対象 | 申告・納付の時期 |
|---|---|---|
| 所得税の確定申告 | 確定申告が必要な個人 | 翌年3月15日まで |
| 所得税の予定納税 | 予定納税基準額が15万円以上の個人 | 7月と11月 |
| 法人税の確定申告 | 法人 | 事業年度終了日の翌日から2か月以内 |
| 法人税の中間申告 | 前期の法人税額を月割りした6か月分が10万円を超える法人 | 事業年度開始から6か月を経過した日から2か月以内 |
| 消費税の中間申告 | 直前の課税期間の消費税額が48万円を超える事業者 | 税額に応じて年1回・3回・11回 |
| 固定資産税 | 1月1日時点の土地・家屋・償却資産の所有者 | 原則4月・7月・12月・2月中(市町村の条例で決まる) |
(出典:国税庁・法人税法第71条・地方税法第362条・総務省。期限の延長の特例を受けている場合などは異なります)
3月決算の会社を例にすると、法人税の確定申告の納付は5月末、中間申告の納付は11月末です。確定申告だけを見ていると、11月の資金繰りに大きな穴があきます。個人の確定申告が毎年3月15日で決まっているのに対し、法人は決算月によって時期が動くという違いも、FPで個人の税金を学んでから意識するようになりました。
時期を押さえることの重さは、失敗でも知りました。子会社の担当をしていたとき、予定納税の納付を1か月飛ばしてしまったことがあります。気づいたのは請求が来てからで、そこで調べて初めて、延滞税というものがあると知りました。
それ以降は、対策を2段構えにしています。1つ目は、年間の予定表を作って、税金の支払いを漏れなく書き出すことです。2つ目は、毎月の資金繰りの見込みを作るときに、昨年の同じ月の支払いを見比べることです。予定表そのものに書き漏れがあっても、昨年同月と比べれば「去年はこの月に出ていたのに今年は無い」と気づけます。税金の時期を知っているだけでは漏れは防げないので、漏れに気づける仕組みを別に持つようにしました。
給与まわりでは、社会保険料が翌月に納付される仕組みを知っていたおかげで、通帳の引き落とし額のずれに見当をつけられたこともあります。その経緯はFPは役に立たない?経理歴18年の本音に詳しく書きました。
家計で効いたのは「上限」と「時期」
家計でFPの知識を使ったのは、ふるさと納税、iDeCo、NISAの上限を調べるときと、確定申告の時期を確認するときです。
どれも上限額は公式サイトや計算ツールで調べれば出てきます。FPの知識が効くのは、その手前です。ふるさと納税の上限は所得や家族構成で変わり、iDeCoの上限は勤め先の年金制度などで変わり、NISAは制度として年間の枠が決まっている、というように、上限が何で決まるのかの見当がついていると、調べる場所と入力する数字がすぐに分かります。何で決まるかを知らないまま目安の金額だけを見ても、自分に当てはまるのかは判断できません。
確定申告の時期も同じです。個人の確定申告は翌年3月15日までと決まっていますが、仕事で扱う法人の申告は決算月で時期が変わります。個人と法人で時期の決まり方が違うと分かっていると、ニュースで「確定申告の時期」と聞いたときに、どちらの話かで迷いません。
固定資産税は、僕は家を持っていないので払っていません。ただ、持てば原則として年4回の納付月が来ること、1月1日時点の所有者にかかることは知っています。家を買うかどうかを考えるとき、ローンの返済とは別に、年4回の支払いを家計に組み込む必要があると最初から分かっているのは、小さくないメリットだと思います。
この図は、出典の明記とリンク設置を条件に転載いただけます(加工・改変はご遠慮ください)。
出典:こつこつ経理の資格取得ナビ「FP資格のメリットは『お金が出ていく時期』が分かること|経理が使った場面」
メリットを受け取れる人・受け取りにくい人
ここまで書いたメリットは、どれも資格そのものではなく、勉強で入った知識から来ています。FPには独占業務がないので、資格を持っているだけで仕事や収入が変わることは、経理の場合ほとんどありません。
メリットを受け取りやすいのは、お金の出入りを先に見積もる立場の人です。資金繰りや税務申告の担当者、家計を管理している人は、学んだ時期と上限の知識をそのまま使えます。僕自身、FPの勉強を始めたのは資金繰りと税務申告の担当になってからで、担当業務とセットで学んだ形でした。
逆に、決算書を作る側の仕事だけをしていて、個人のお金の手続きにも関心がない人は、メリットを受け取りにくいと思います。その場合は、先に簿記を固めたほうが仕事に直結します。どちらを先に取るかは簿記とFP、経理はどっちを先に取るべきかで整理しました。
よくある質問
Q. FPのメリットを受けるには、何級まで取ればいいですか?
税金の時期や上限が何で決まるかといった仕組みは、3級の範囲で一通り入ります。仕事で税務や資金繰りを担当するなら、2級まで進むと各制度の条件まで押さえられます。僕は3級の3ヶ月目から2級の講義を聴き始め、3級合格から5ヶ月で2級に合格しました。
Q. FP資格は転職で評価されますか?
FPには独占業務がないので、資格名だけで評価が大きく変わるとは僕は考えていません。経理なら、転職での評価より、担当業務で知識を使えるかどうかでメリットの大きさが決まります。
Q. 受験料や合格率はどれくらいですか?
受験料と合格率は年度で変わるので、公式の最新値で確認してください。現行の受験料と各級の合格率はFP試験の受験資格に出典つきでまとめています。
まとめ
- FP資格の一番のメリットは、税金や保険料がいつ、いくら出ていくかの見当がつくこと
- 仕事では、法人税・消費税の中間申告など、確定申告以外の納付時期を資金繰りに入れられた
- 家計では、ふるさと納税・iDeCo・NISAの上限が何で決まるかの見当がつき、調べるのが速くなった
- メリットは資格ではなく知識から来るので、お金の出入りを見積もる立場の人ほど受け取りやすい
FPを取るか迷ったら、自分がお金の出入りを先に見積もる立場にいるかを考えてみてください。
追伸
働きながらFP3級を3ヶ月で取ったときの月ごとの進め方は社会人のFP3級合格スケジュールに、2級を講座と市販問題集で取った方法はFP2級は独学で合格できる?に書いています。