この記事には広告を含む場合があります。

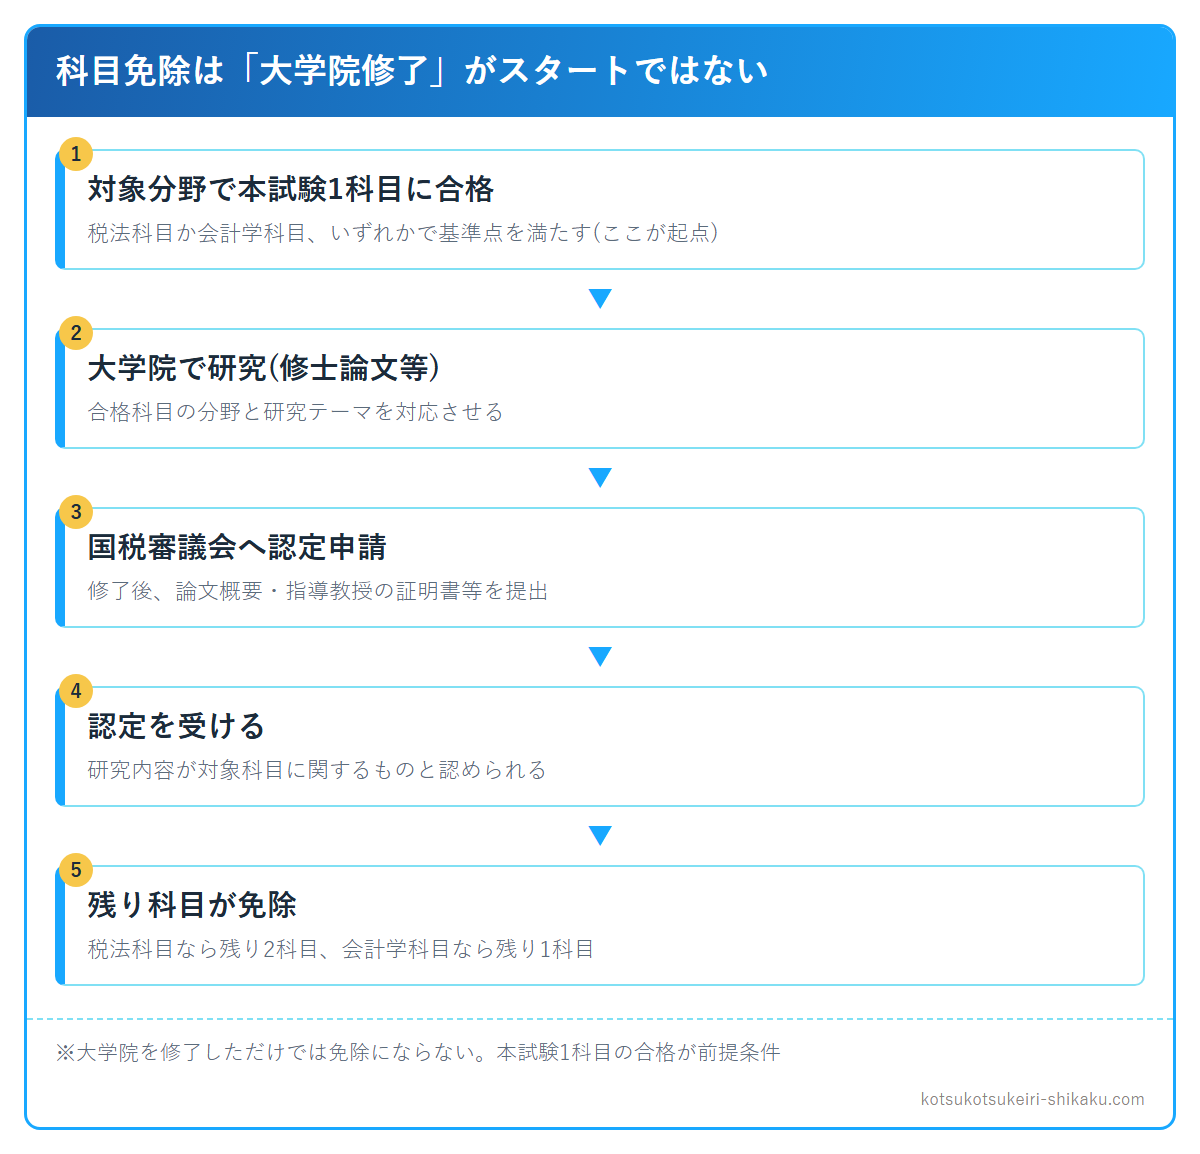
税理士試験の科目免除は、大学院を修了しただけでは受けられません。平成14年4月1日以降に大学院へ進学した場合、分野ごと(税法科目・会計学科目)に本試験1科目で基準点を満たしたうえで、その研究内容について国税審議会の認定を受ける必要があります(出典: 国税庁)。
つまり「大学院に2年通えば、税理士試験を受けずに資格に近づける」という理解は誤りで、免除を受けるにも最低1科目は本試験に合格しなければなりません。
僕自身、会計系の大学院に進学していますが、この科目免除は使っていません。大学院修了直前に税理士試験4科目に挑戦し、全滅しています。この記事では、科目免除制度の正しい要件を整理したうえで、なぜ僕が免除を使わなかったのかもあわせて書きます。
この記事でわかること
- 税理士試験の科目免除制度の正しい要件(大学院修了だけでは足りない理由)
- 免除の対象科目と、平成14年4月1日を境にした制度の違い
- 大学院で会計を学びながら科目免除を使わなかった、僕自身の経緯
科目免除の要件:大学院修了ではなく「本試験1科目合格」が起点
税理士試験は、簿記論・財務諸表論の会計科目2科目と、税法科目(所得税法・法人税法・相続税法・消費税法など)から選ぶ3科目の、合計5科目に合格することで資格が得られます。
平成14年4月1日以降に大学院へ進学した場合の科目免除制度は、次の流れです。
- 税法科目または会計学科目のうち、いずれか1科目で本試験の基準点を満たす(一部科目合格)
- 自分の修士論文等の研究内容について、国税審議会の認定を受ける
- 認定を受けると、税法科目なら残り2科目、会計学科目なら残り1科目が合格したものとみなされる
大学院での研究テーマが認定の対象になるかどうかも審査されるため、「大学院に行けば自動的に免除される」制度ではありません。まず1科目、本試験に合格することが前提です。
なお、平成14年3月31日以前に大学院へ進学した人は旧制度が適用され、要件や提出書類が異なります(国税審議会会長宛の申請書類一式が必要)。今から進学する場合は現行制度(1科目合格+認定)が対象になります。
僕は大学院で会計を学んだが、科目免除は使わなかった
早稲田大学の学部在学中に日商簿記2級、大学院在学中に1級を取得しました。ただ、この大学院に進学した目的は税理士試験の科目免除ではありません。所属していたゼミからの推薦入試で、実質的に学部からの持ち上がりのような形で進学しました。
目的は2つありました。1つは公認会計士試験の受験回数を確保すること、もう1つは学部3〜4年の就職活動がうまくいかなかったための先送りです。
大学院修了直前の時期に、税理士試験4科目に挑戦しましたが、全滅しました。科目免除の要件(本試験1科目合格+認定)を満たす前の話で、そもそも免除を使うという発想がなかったというのが正直なところです。
その後、就職・結婚・長男の誕生などが重なり、税理士試験からは長く離れていました。学習を再開したのは2021年頃からで、いまは簿記論・財務諸表論に取り組んでいます。学習の進め方は税理士試験の教材と模試|通信講座に足した問題集と、質問で埋めた独学の穴に書いています。
大学院で会計を学んだ経験がある人でも、科目免除を使わず本試験だけで進む選択肢は普通にあります。免除を検討する場合は、まず対象分野で1科目、本試験に合格できるかどうかが最初の関門になります。
科目免除のメリット・デメリット
科目免除を使う場合のメリットは、税法科目なら残り2科目、会計学科目なら残り1科目が合格したものとみなされる点です。5科目のうち複数科目分の負担が減るのは大きいですが、次の条件とセットで考える必要があります。
本試験4科目に挑戦して全滅した僕から見ると、一番のハードルは学費より「対象分野で先に1科目、本試験に合格できるか」です。大学院の研究テーマを決める段階では、まだその1科目に受かっていないことが多く、免除が成立する保証がないまま2年間を投じる形になります。
- 対象分野で本試験1科目にまず合格する必要がある(免除だけでゼロから始められるわけではない)
- 大学院の学費(国公立でも年間数十万円、私立では年間100万円を超えるケースもある)
- 研究テーマが認定基準を満たすかどうかは、修了後に国税審議会の審査を経て決まる
- 学位論文の提出には、A4判12,000〜16,000字程度の論文概要など、指定の書類一式が必要(国税審議会会長宛)
働きながら大学院に通う時間と費用を確保できるか、そして対象分野の1科目に本試験で合格できる見込みがあるかどうかが、科目免除ルートを選ぶかどうかの分かれ目です。
本試験だけで進める場合の学習環境
免除を使わなかった僕は、5科目とも本試験で積み上げる前提で学習環境を選んでいます。いまは簿記論・財務諸表論をスタディングの通信講座をメインに進めていて、その学習法は【スキマ時間で合格!】スタディング活用法:税理士試験簿財科目合格のコツにまとめています。
税法科目まで見据えている場合は、通信講座のカリキュラムに市販の問題集を足す進め方も選択肢になります。
税理士試験の税法科目を体系的に学びたい場合は、通信講座のカリキュラムも比較検討の対象になります。ネットスクールの税理士WEB講座を見る
よくある質問
Q. 大学院を修了すれば税理士試験の科目免除は受けられますか?
いいえ。平成14年4月1日以降に進学した場合、対象分野で本試験1科目に合格したうえで、研究内容について国税審議会の認定を受ける必要があります。大学院修了だけでは免除は成立しません。
Q. 免除される科目数はどれくらいですか?
税法科目の認定を受けた場合は残り2科目、会計学科目の認定を受けた場合は残り1科目が、合格したものとみなされます。ただし、いずれも対象分野で先に1科目の本試験合格が必要です。
Q. 科目免除を使わずに5科目とも本試験で合格することはできますか?
もちろん可能です。時間はかかりますが、大学院の学費や研究の負担を避けて、本試験だけで進める道もあります。
まとめ
- 税理士試験の科目免除は、大学院修了だけでは受けられない。対象分野で本試験1科目に合格し、国税審議会の認定を受けることが条件
- 平成14年4月1日を境に制度が変わっており、それ以前に進学した人は旧制度(全部科目免除・一部科目免除)の書類要件が適用される
- 免除のメリット(残り科目数の軽減)と、学費・研究認定のハードルは必ずセットで検討する
- 大学院で会計を学んだ経験があっても、科目免除を使わず本試験だけで進む選択肢は普通にある
科目免除を検討している方は、まず対象分野の1科目に本試験で合格できる見込みがあるかどうかから考えてみてください。