この記事には広告を含む場合があります。
工程の賃率を15%ほど上げたのに、在庫の単価を見たら10%も上がっていない。原価計算を担当していたころ、僕はこの数字を見て、計算のどこかが間違っているのではないかと疑いました。賃率は、作業時間あたりの労務費の単価です。僕の工場では、労務費に経費も加えて作業時間(分)で割り、「1分あたりの単価」にしていました。製品の原価は、この賃率に作業時間を掛けて計算します。
間違いではありませんでした。在庫の単価を移動平均法で評価していると、新しい賃率で作った分は、前から残っている在庫と混ざって平均されます。改定した分が、残っていた在庫の量に応じて薄まるのです。
僕は経理歴18年のうち10年、メーカーの工場で原価計算を担当しました。製品や仕掛品(作りかけの製品)の在庫は、移動平均の単価で評価していました。この記事を読むと、次のことが分かります。
- 移動平均法で、単価の改定が在庫で薄まる仕組み
- 総平均法との違いと、どちらを使っても薄まる理由
- 在庫の金額が動いた理由を説明するときに気をつけること
移動平均法とは、受け入れるたびに平均単価を出し直す方法
移動平均法は、在庫を受け入れるたびに、その時点の平均単価を計算し直す方法です。在庫の評価方法には、ほかに個別法・先入先出法・総平均法などがあります。会社は在庫の種類ごとに方法を選び、毎期同じ方法を使い続けます。
計算は単純です。受け入れたあとの平均単価は、次の式で出します。
- (残っていた在庫の金額 + 受け入れた分の金額)÷(残っていた在庫の数量 + 受け入れた数量)
出ていく在庫(売れた製品や、次の工程へ送った仕掛品)は、その時点の平均単価で払い出します。新しく受け入れた分だけを区別せず、残っている在庫とまとめて1つの単価にするのが移動平均法です。
移動平均法の在庫評価で、賃率の改定が薄まる仕組み
移動平均法で在庫を評価すると、賃率を改定しても、在庫の単価はすぐには新しい単価に届きません。新しい単価で受け入れた分が、古い単価の在庫と混ざって平均されるからです。
改定した月に作った分は、新しい単価で在庫に入ってきます。倉庫には、前の月までに古い単価で受け入れた在庫が残っています。移動平均法は両方をまとめて平均するので、在庫全体の単価は新しい単価まで上がりきりません。
僕の担当していた工場では、在庫の回転はおよそ2か月でした。仕組みを見るために、在庫が2か月分あり、毎月1か月分を作って1か月分を払い出す形で計算してみます。古い単価を100、改定後の単価を115(15%の改定)とした自作の例です。
| 受け入れたあとの平均単価 | 改定分のうち届いた割合 | |
|---|---|---|
| 改定した月 | 105 | 約3分の1 |
| 2か月目 | 約108 | 約56% |
| 3か月目 | 約111 | 約70% |
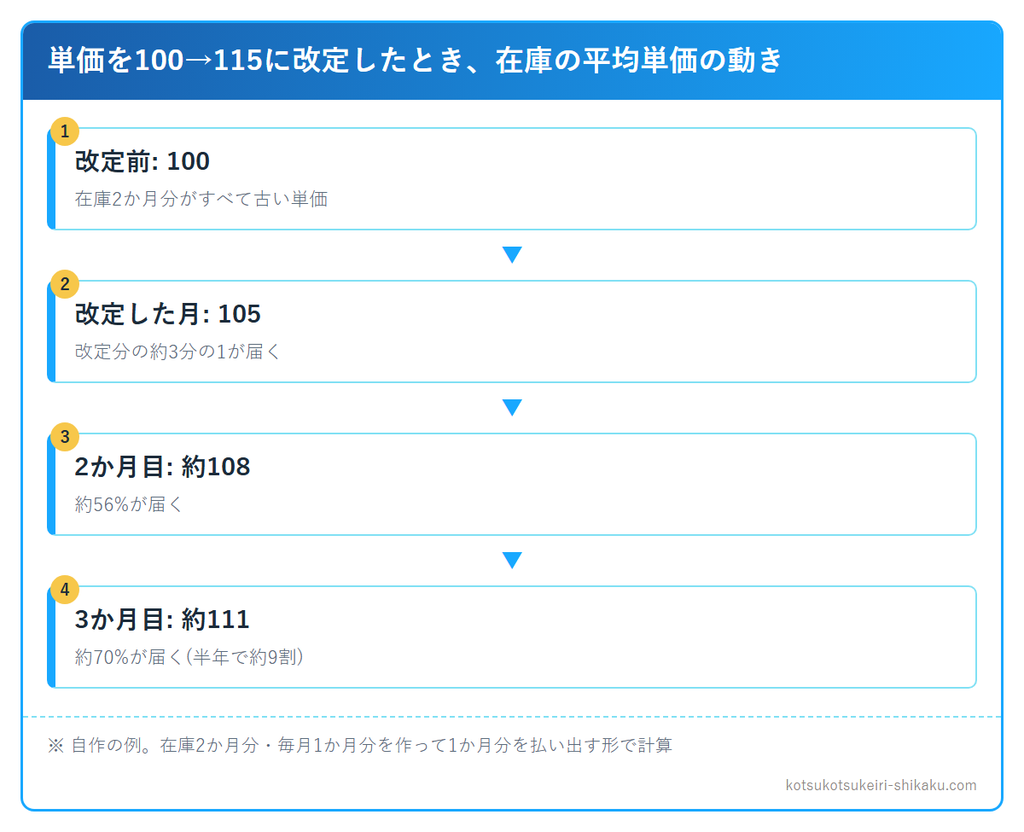
改定した月に受け入れる量は、残っていた在庫の半分です。混ぜたあとの在庫全体では、新しい単価の分は3分の1しかありません。払い出しもその平均単価で行うので、古い単価の分は毎月少しずつ減るだけで、すぐには消えません。15%ほどの改定が、在庫では10%も動かなかったのはこのためでした。
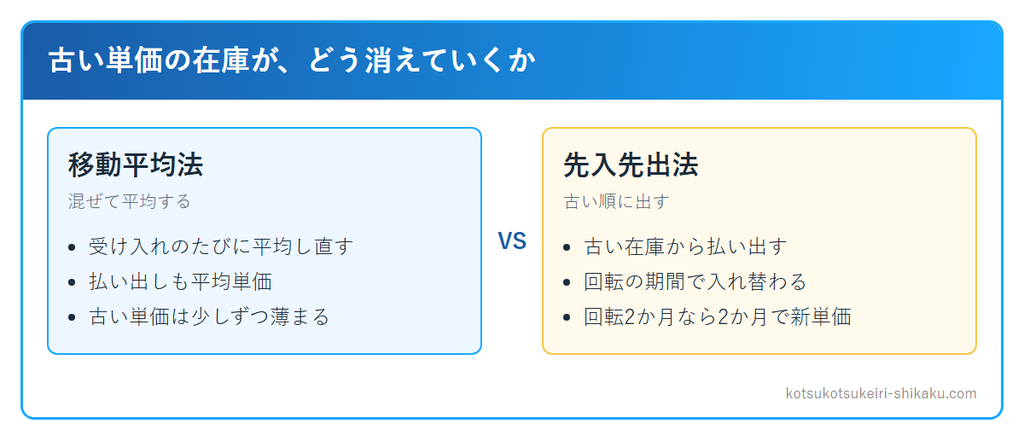
先入先出法との違いも、この点にあります。先入先出法なら、古い在庫から順に払い出すので、回転の2か月がたてば在庫は新しい単価に入れ替わります。移動平均法では、古い単価の分が平均の中に溶けて残り、月を追うごとに少しずつ新しい単価に近づきます。
気づいたきっかけは、単価を大きく改定した期に、在庫の金額の変わり方が思っていたより小さかったことです。計算ミスを探す前に、在庫の回転を見るべきでした。
総平均法でも薄まるが、薄まり方が違う
総平均法は、月や期の終わりにまとめて平均単価を1つ出す方法です。期首の在庫と、その期に受け入れた分を全部合わせて平均します。
総平均法でも、期首の在庫と期中の受け入れ分を合わせて平均するので、古い単価の分は平均に混ざります。違うのは、平均単価が期の途中で変わらないことです。移動平均法では受け入れのたびに単価が少しずつ動き、総平均法では期末に1回だけ決まります。
総平均法の薄まり方は、平均する期間の長さで決まるのが特徴です。上の例を半年でまとめて平均すると、期首に残っていた古い単価の在庫2か月分と、新しい単価で作った6か月分を合わせることになります。古い単価の分は8か月分のうち2か月分なので、改定分はおよそ4分の3が届く計算です。平均する期間が短いほど、期首の在庫の割合が大きくなり、薄まり方も大きくなります。
ただし、総平均法のほうが薄まりにくい、というわけではありません。同じ例を移動平均法で半年続けると、半年後の在庫の単価には改定分の9割ほどが届いています。総平均法の4分の3は、半年分を1つの単価にならした数字です。
月ごとの在庫の動きを細かく追いたいなら移動平均法、計算の手間を減らしたいなら総平均法が向いています。
在庫の金額が動いた理由を説明するときの注意
在庫の単価が改定ほど動かなかったときは、在庫の回転とセットで説明すると伝わります。上司に「なぜ」と聞かれたら、次の順に話します。
- 改定した単価は、改定した月に受け入れた分にしか載っていない
- 倉庫には、まだ古い単価の在庫がこれだけ残っている(回転は何か月)
- だから在庫全体の単価は、改定の何割ほどしか動いていない
- 古い単価の分は払い出しのたびに少しずつ減り、月を追うごとに新しい単価に近づく
注意したいのは、在庫の金額の増減を「単価の影響」と「数量の影響」に分けて見せることです。単価の改定は薄まって少しずつ効いてくるので、改定した月の在庫の増減は、数量の増減のほうが大きく見えることがあります。
僕はいまの仕事でも、在庫が増えた・減った理由を分析するときに、在庫の回転と移動平均の薄まりを使っています。在庫の単価が動いた理由を探すときは、「いつの単価の在庫が、どれだけ残っているか」が手がかりです。
よくある質問(FAQ)
Q. 単価を改定した月に、在庫の単価を新しい単価に置き換えてはいけないのですか?
僕の工場では、置き換えはしていませんでした。受け入れた分だけが新しい単価で入り、残っている在庫と平均されるのが移動平均法の計算です。評価方法は、在庫の区分ごとに選んで続けて使うことが会計基準で求められています。改定のたびに別の方法へ切り替えることもしません。
Q. 薄まった分の差額は、どこへ行くのですか?
消えるわけではありません。払い出しはその時点の平均単価で行うので、古い単価の分は、払い出しのたびに少しずつ売上原価へ出ていきます。改定した分も同じで、月を追うごとに平均単価の中で割合が増え、売上原価に出る単価も新しい単価に近づきます。
Q. 簿記の試験でも、この「薄まり」は出ますか?
移動平均法の払出単価の計算として出ます。試験では1回ずつ計算するので、薄まりは数字の上で自然に起きていて、そう呼ばれないだけです。
まとめ: 移動平均法では、単価の改定は在庫の回転に合わせて少しずつ効く
- 移動平均法は、受け入れるたびに残っている在庫と合わせて平均単価を出し直す方法
- 改定した単価は新しく受け入れた分にしか載らないので、在庫全体では薄まる
- 古い単価の分は平均に溶けて残り、払い出しのたびに少しずつ減って新しい単価に近づく(2か月で入れ替わりきるのは先入先出法の場合)
- 説明するときは、在庫の回転と、単価の影響・数量の影響の分け方をセットで見せる
在庫の単価が思ったほど動かない月は、計算ミスを疑う前に、在庫の回転を確かめてみてください。
追伸: 工場で在庫の金額をどう評価して報告するかは、原価計算の仕事内容に書きました。「月初: 在庫金額の評価と帳簿反映の確認」の節です。試験と実務のずれは原価計算の試験と実務はどこが違う?にまとめました。