この記事には広告を含む場合があります。
新リース会計基準の準備で、契約の洗い出しやリース期間の判断に追われているところへ、法人税の計算まで変わるのかと身構えている経理担当の方は多いと思います。
結論から書きます。法人税は、新リース会計基準に合わせて変わったわけではありません。会計ではオペレーティング・リースも、使用権資産とリース負債として貸借対照表に載ります。一方、法人税は令和7年度の改正で、オペレーティング・リースを引き続き賃貸借として扱い、支払うリース料のうち債務が確定した部分を損金にすると定めました(法人税法第53条)。そのため、新基準を適用した会社では、会計の費用と法人税の損金の差を毎期の申告で調整することになります。新基準を適用しない中小企業は、従来どおり調整は要りません。
僕は経理歴18年で、子会社の税務申告を担当し、法人税法能力検定1級に合格しています。リース会計は2007年度の修士論文のテーマで、いまもその続きを研究ノートにまとめています。この記事の設例の数字と制度の経緯は、その研究ノートで計算し直し、原典にあたって確かめたものです。
この記事では、会計と法人税がどこでずれるのかを整理し、1億円の設備を3年借りる設例で、別表四と別表五(一)にどんな数字が出るかまで計算します。読み終えると、申告調整の手間がどこに生まれ、何を準備しておけばいいかが分かります。
なお、この記事の内容は、2026年10月15日時点の法人税法と、財務省・国税庁の改正の解説に基づくものです。扱うのは法人税だけで、消費税には触れません。
会計と法人税がずれるのはオペレーティング・リース
会計と法人税の扱いが分かれるのは、主にオペレーティング・リースです。新リース会計基準は、借手の側でファイナンス・リースとオペレーティング・リースの区分をなくし、原則としてすべてのリースで使用権資産とリース負債を計上します。一方、法人税は改正後も、リースを2つに分けて扱い続けます。
法人税での分け方は、税務上の「リース取引」に当たるかどうかです。リース取引の要件は2つです。1つは、契約の途中で解約できないこと(またはこれに準ずること)。もう1つは、借手が物件からの経済的な利益を実質的に受け、使用に伴う費用も実質的に負担することです(法人税法第64条の2第3項)。2つ目は、支払う賃借料の合計額が物件の取得に通常かかる価額のおおむね90%を超えれば当たるものとされています(施行令第131条の2第2項)。会計でいうファイナンス・リースにほぼ重なります。
| 法人税での区分 | 会計(新リース会計基準) | 法人税 | 法人税の扱い |
|---|---|---|---|
| リース取引(所有権が移転するもの) | 使用権資産を計上し、減価償却費と支払利息を費用にする | 資産を買ったものとして、自社の資産と同じ方法で償却する | 従来どおり |
| リース取引(所有権が移転しないもの) | 同上 | 資産を買ったものとして、リース期間定額法で償却する | 従来どおり |
| それ以外(オペレーティング・リース) | 同上 | 賃貸借として、支払うリース料のうち債務が確定した部分を損金にする | 従来どおりだが、会計と大きくずれる |
所有権が移転しないリース取引は、法人税では例外なく売買として扱われ、会計も2008年4月1日以後に開始する事業年度からは、原則として売買の処理でした。新基準でも基本的な構造は変わりません。法人税の側で変わったのは償却の計算で、2027年4月1日以後に結んだ契約からは、取得価額から残価保証額を差し引かずに、リース期間の終わりに1円まで償却できるようになりました。2027年3月31日以前に結んだ契約も、届出をすれば同じ形の償却(経過リース期間定額法)を選べます。
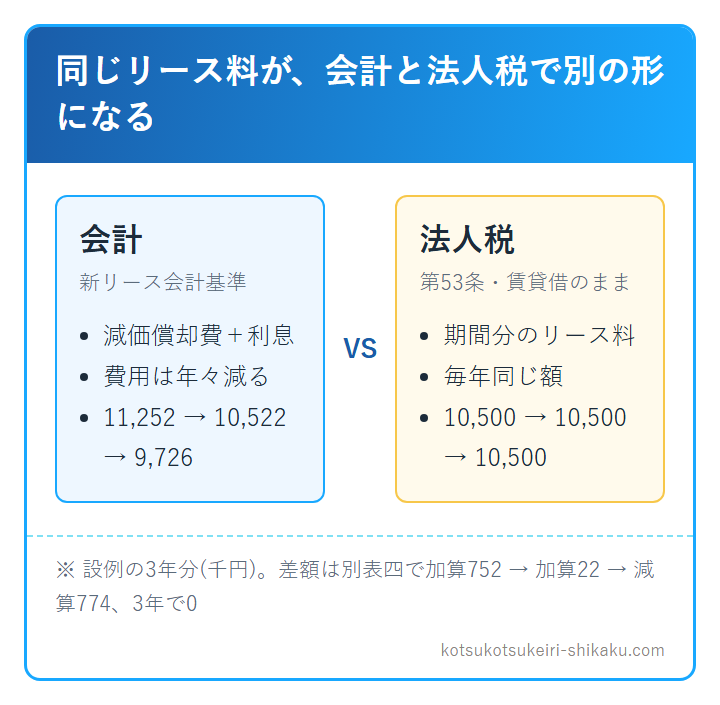
大きく変わるのは表の3行目です。旧基準ではオペレーティング・リースは会計でも賃貸借として処理していたので、会計の支払リース料をそのまま損金にすれば済みました。新基準を適用すると、会計の費用は減価償却費と支払利息に分かれ、金額も各期の配分も支払額と一致しなくなります。
法人税は確定したリース料を損金にする
令和7年度の改正で、オペレーティング・リースの借手の損金算入について、法人税法第53条第1項が設けられました。契約に基づいて支払うこととされている金額のうち、その事業年度に債務が確定した部分を、会計の処理にかかわらず損金にする規定です。付随費用は含みますが、売上原価、固定資産の取得価額、繰延資産になる分は除かれます。
財務省の解説は、債務が確定した部分の意味を、賃貸借期間の経過に応じて対応する金額を損金にしていくことだと説明しています。つまり損金になるのは、その事業年度に物件を使った期間に対応するリース料です。下の設例のように、事業年度の初日にリースを始めて1年分を期末に後払いする契約なら、その期に支払う額と一致します。
この規定の適用は、2025年4月1日以後に開始する事業年度からです。新リース会計基準の強制適用(2027年4月1日以後に開始する事業年度)より2年早く始まっています。ただし、旧基準で会計処理している間は、会計の支払リース料と法人税の損金が同じ金額になるため、申告書は何も変わりません。ずれが表に出るのは、自社が新基準を適用した事業年度からです。
設例:1億円の設備を3年借りた場合の申告調整
申告調整の金額は、会計の費用と法人税の損金の差です。ここでは、新リース会計基準の解説記事で使った設例をそのまま使います。会計の仕訳はそちらに載せているので、ここでは法人税の側だけを計算します。金額の単位は千円です。
| 項目 | 条件 |
|---|---|
| 物件の公正価値 | 100,000(1億円) |
| 年間リース料 | 10,500(期末払い) |
| 解約不能期間 | 3年 |
| 追加借入利子率 | 9% |
| 経済的耐用年数 | 18年 |
| リースの開始日 | X1期の初日 |
| 開始日の使用権資産・リース負債 | 26,579 |
最初に、この契約が法人税のリース取引に当たるかを確かめます。途中で解約できない契約なので、1つ目の要件は満たします。2つ目の要件には当たるとは言えません。3年間に支払うリース料の合計は31,500で、物件の価額100,000の31.5%にとどまり、おおむね90%を超えないからです。国税庁の通達が示す目安(会計のリース料の現在価値が物件の価額のおおむね90%以上、またはリース期間が経済的耐用年数のおおむね75%以上)で見ても、現在価値は26.6%、期間は18年のうち3年の16.7%で、どちらにも届きません。そのため、法人税で使うのは第53条の賃貸借の規定です。
解説記事で示した26.6%は会計の判定に使う割引後の数字で、ここでの31.5%は法人税の施行令が使う割引前の合計です。物差しが違うだけで、どちらで見てもリース取引には当たりません。
次に、会計の費用と法人税の損金を3年分並べます。
| 期 | 会計の費用(減価償却費+支払利息) | 法人税の損金(支払リース料) | 差額 | 別表四 |
|---|---|---|---|---|
| X1 | 11,252(8,860+2,392) | 10,500 | 752 | 加算 752 |
| X2 | 10,522(8,860+1,662) | 10,500 | 22 | 加算 22 |
| X3 | 9,726(8,859+867) | 10,500 | △774 | 減算 774 |
| 合計 | 31,500 | 31,500 | 0 | 0 |
3年間の合計は会計も法人税も31,500で一致し、差額は最後に0へ戻ります。ずれるのは各期への配分で、1年目と2年目は会計の費用が多いぶん加算し、3年目にまとめて減算する形です。新基準では利息が前の期ほど重くかかるので、この順番になります。
差額の752を1行で書くこともできますが、中身が分かるように2行に分けておくと、翌期以降の検証で迷いません。財務省の解説は、会計の費用を否認し、法人税の損金算入額を認容する申告調整が必要になる、と説明しています。ただし、オペレーティング・リースの借手について、別表の公式の記載例は示していません。下の科目名は僕が整理した例です。
| X1期の別表四(例) | 金額 | 処分 |
|---|---|---|
| 加算 使用権資産の減価償却費 | 8,860 | 留保 |
| 減算 リース負債の返済額 | 8,108 | 留保 |
| 差し引き | 752 |
支払利息の2,392は、会計の費用にも、法人税の損金(支払リース料10,500のうちの一部)にも入っているので、調整は要りません。会計の費用11,252を否認して損金10,500を認容するのと、結果は同じです。
別表五(一)には、法人税の上では使用権資産もリース負債も存在しないものとして、会計の残高との差を留保として残します。
| 期末 | 使用権資産(会計の残高を消す) | リース負債(会計の残高を消す) | 留保の合計 |
|---|---|---|---|
| X1 | △17,719 | 18,471 | 752 |
| X2 | △8,859 | 9,633 | 774 |
| X3 | 0 | 0 | 0 |
留保の合計は、別表四で加算した額の累計と同じ数字です。3年目に使用権資産とリース負債がどちらも0になると、留保も消えます。1件ならこの程度の表で済みますが、契約の件数が多い会社では、この計算を契約ごとに毎期続けることになります。
法人税が会計に合わせなかった理由
法人税がオペレーティング・リースを賃貸借のまま残したのは、借手の会計処理の見直しが、取引の実態を前より正しく映すために行われたものではない、と税務の側が見ているからです。財務省の解説は、新基準が単一のモデルを採った理由として、IFRSとの整合や財務諸表の利用者のニーズを挙げたうえで、オペレーティング・リースの性格は引き続き賃貸借であると考えられる、と結論づけています。
理由はもう1つあります。法人税は、償却費以外の費用について、債務が確定したものしか損金に入れないのが原則です。会計の減価償却費と支払利息をそのまま損金にすると、まだ債務が確定していない部分まで損金に入るので、法人税の基本的な考え方に合わなくなります。貸手の側は新基準でも賃貸借の処理が続くため、同じ取引を貸手と借手で別の種類の取引として扱うのは適切でない、とも解説は述べています。
会計と税務の関係は、30年前とは逆向きです。ここからは、修士論文の続きとして研究ノートにまとめている経緯です。1993年の意見書と1994年の実務指針は、所有権が移転しないファイナンス・リースに、注記を条件として賃貸借処理を認めました。この例外処理は実務で定着し、1995年3月期には調査対象の企業がすべて賃貸借処理を選んでいました。2007年に例外処理が廃止されるときも、確定決算主義をとる税制と密接に関係していることが、存続を求める意見の理由に挙がっています(企業会計基準第13号 第30〜32項)。かつては、税制との関係が会計基準を引き止める理由になっていたわけです。
2024年の新基準は、その逆の立場をとりました。角ヶ谷典幸氏の論文(2026年)が引く企業会計基準委員会の資料によれば、委員会は開発にあたって、会計処理の変更に合わせて税務処理が変わることを条件にするのは難しい、としていました。会計と法人税のずれは、適用初年度だけの手間ではなく、制度として続く前提で準備しておくほうが安全です。
経理が先に準備しておくこと
申告調整を毎期出せるようにするには、会計の台帳とは別に、法人税の側の数字を持っておく必要があります。僕なら次の順で準備します。
- 契約の一覧に、法人税での区分の列を足す。途中で解約できるか、支払うリース料の合計が物件の価額のおおむね90%を超えるかを契約ごとに判定し、リース取引か第53条の賃貸借かを書いておく
- 第53条の賃貸借に当たる契約について、各事業年度の期間に対応するリース料の一覧を作る。これが法人税の損金になる
- 使用権資産の減価償却費とリース負債の返済額を、契約ごとに会計の台帳から取り出せるようにしておく。別表四の2行と別表五(一)の残高は、ここから作る
- 外形標準課税の対象になる会社は、事業税の付加価値割も確認する。令和7年度の地方税法の改正で、付加価値割の純支払賃借料は、契約に基づいて支払うこととされている金額を支払賃借料として計算する形に見直された(地方税法第72条の17ほか)
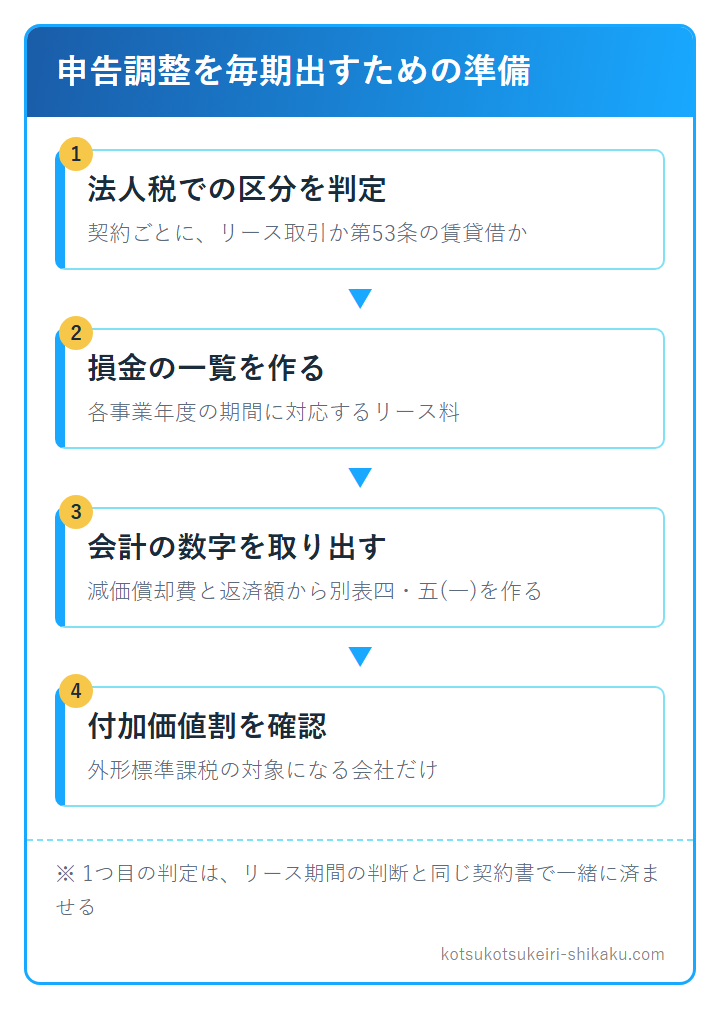
1つ目の判定は、新基準のリース期間の判断と同じ契約書を見て行うので、会計の洗い出しと同時に済ませると二度手間になりません。リース期間の決め方はリース期間の記事にまとめています。
よくある質問
中小企業も申告調整が必要ですか
新リース会計基準を適用しない中小企業は、申告調整の必要はないと考えられます。財務省の解説も、新基準を適用する必要がない中小企業や、まだ適用を始めていない会社について、特段の申告調整は要しない、という考え方です。会計で従来どおり支払リース料を費用にしていれば、その金額が法人税の損金と同じになるためです。
早期適用した会社の法人税はどうなりますか
新基準を早期適用した事業年度から、申告調整が必要になります。法人税の第53条は2025年4月1日以後に開始する事業年度から適用されているので、早期適用を始めた年度にはすでに使える状態です。
ずれは最後に解消しますか
リース期間が終われば解消します。設例のとおり、会計の費用と法人税の損金は3年間の合計では一致し、別表五(一)の留保も0に戻ります。ただし、期間の途中の各事業年度では課税所得が動くので、毎期の調整は省けません。
まとめ
新リース会計基準でオペレーティング・リースが貸借対照表に載っても、法人税は賃貸借の扱いを変えませんでした。新基準を適用した会社では、そのずれを毎期の申告で調整します。
- 法人税は、オペレーティング・リースの支払うリース料のうち、債務が確定した部分を損金にする(法人税法第53条・2025年4月1日以後に開始する事業年度から)
- 設例では、別表四で1年目に752、2年目に22を加算し、3年目に774を減算する。3年間の合計は0
- リース取引(所有権が移転しないもの)は、会計と法人税で従来どおり売買として扱う
- 準備は、契約ごとの法人税での区分と、期間に対応するリース料の一覧から始める
税務がオペレーティング・リースを賃貸借のまま残したのは、新基準の見直しが取引の実態を前より正しく映すために行われたものではない、と見ているからです。1件の設例でも、別表五(一)の留保は2年目の末に774まで積み上がりました。契約ごとの台帳を先に作っておくと、毎期の申告で慌てずに済みます。
追伸: 新リース会計基準の全体像と借手の仕訳は新リース会計基準の解説記事に、リース期間の判断はリース期間の決め方にまとめました。法人税の申告調整を体系的に学びたい方には、法人税法能力検定1級の勉強法も参考になると思います。
この記事の図表の引用・転載について
本記事の図表は、出典の明記と当ページへのリンク設置を条件に、ブログ・社内資料・セミナー資料などへ無償で転載いただけます(広告のあるサイトでもかまいません)。図表の加工・改変と、図表だけを切り出した再配布はご遠慮ください。
下のHTMLをそのままコピーしてお使いいただけます。