この記事には広告を含む場合があります。

公認会計士のいちばんのメリットは、会社の決算書にお墨付きを出す「監査」を、独占業務として持てることです。一方で、試験に合格しても登録までに3年以上の実務経験が必要なことと、監査の繁忙期の働き方がデメリットです。
僕は経理として18年、そのうち原価計算を10年担当し、監査を受ける側で公認会計士と向き合ってきました。学生時代には公認会計士試験を4回受け、すべて短答式で不合格になっています。
「メリットばかり並んだ記事を読んでも、自分が目指すべきかは決められない」と、もやもやしていませんか。この記事では、監査の現場で会計士を見てきた経理の立場から、メリットとデメリットを両方書きます。経理で働いている人が知っておくと得をする制度の話も入れました。
この記事でわかること
- 監査を受ける側から見た、公認会計士のメリット
- 経理の仕事が、公認会計士の登録に必要な実務経験に数えられること
- 合格から登録までの道のりと、繁忙期の働き方というデメリット
原価差額の説明で感じた、監査という独占業務の重み
公認会計士のいちばんのメリットは、会社の決算書が正しいかを証明する監査を、独占業務として持てることです。監査証明は、公認会計士法で公認会計士と監査法人にだけ認められています。税理士との業務の違いは公認会計士と税理士の違い|両方挑戦した現役経理が解説にまとめました。
独占業務の重みを実感したのは、原価計算を担当していた10年間です。僕の会社では、原価計算で出る差額を「半期で生産高の1%以内」に収めることを監査法人と合意していました。決算のたびに、差額がこの基準に収まっているかを会計士に説明し、納得してもらう必要がありました。
経理がどれだけ丁寧に数字を作っても、最後に「この決算書は正しい」と外に向けて言えるのは会計士だけです。上場企業などは法律で監査が義務づけられているので、この役割がなくなることはありません。
監査を受ける側から見た、会計士のすごさ
監査で会計士と話していて、いつも驚くのは、初めて見る会社の業務を理解する速さです。
会計士は、担当する会社ごとに違う会計システムとデータの体系を相手にします。すべてのシステムを事前に触ったことがあるわけではないはずです。それでも短い期間で仕組みを読み解き、こちらが答えに詰まるような的確な質問をしてくる人がいました。
監査を受ける側の事情も、会計士にとっては簡単ではありません。監査対応の時期は、経理の締め作業と重なります。受ける側に余裕がなく、資料を出すのに時間がかかったり、説明が十分でなかったりすることもあります。そうした相手から必要な情報を引き出して結論を出すのは、大変な仕事だと感じてきました。
優秀な人が会計士になるのか、会計士として監査の現場にもまれるから優秀になるのかは、僕は会計士として働いたことがないので分かりません。ただ、会社ごとに違う仕組みを毎年読み解く仕事なので、業務を理解する力が鍛えられる環境には見えます。
経理で働く人は、仕事の経験が登録に数えられる
経理で働きながら公認会計士を目指す人にとって、あまり知られていないメリットがあります。公認会計士として登録するには3年以上の実務経験が必要ですが、事業会社の経理の仕事も、条件を満たせばこの実務経験に数えられます。
金融庁のQ&Aでは、実務経験には監査法人で監査を補助する「業務補助」と、財務の実務に従事する「実務従事」の2種類があります。実務従事の対象には、資本金5億円以上の会社やその連結子会社などでの、原価計算その他の財務分析に関する事務が含まれます。しかも実務経験の時期は、試験に合格する前か後かを問いません。
つまり、大きな会社で原価計算や財務分析を担当している人は、働きながら合格した時点で、実務経験の一部をすでに積んでいる可能性があります。
実際に、僕の会社の経理に中途入社し、働きながら公認会計士に合格した同僚がこの制度を使っています。同僚は会社を辞めて監査法人に移ったあと、登録の手続きのために、元の職場の経理の課長に頼んで、経理で担当していた実務の内容を書類にまとめてもらったと最近聞きました。退職したあとでも、元の職場の協力があれば、経理時代の仕事を実務経験として報告できるということです。
実務経験の報告には、実務の内容を書いた報告書と、勤めていた会社などの代表者が発行する証明書が必要です。実務従事として認められるかは業務の中身で個別に判断されるので、実際に目指す場合は金融庁のQ&Aで条件を確認してください。
勉強の面でも、経理の仕事と試験はつながっています。僕は公認会計士試験の勉強で監査論を学んでいたので、監査で会計士がサンプリング(すべての取引ではなく一部を選んで確かめる方法)をしているとき、何を確かめたいのかが少し分かりました。合格には届きませんでしたが、学んだ知識は監査を受ける側の仕事で役に立っています。
経理から見たデメリットは、合格後の3年と繁忙期
公認会計士のデメリットの1つ目は、試験に合格しても、すぐには公認会計士を名乗れないことです。前の節の制度を使えば短くできる人もいますが、監査法人に入って実務経験を積むなら、合格からさらに3年かかります。
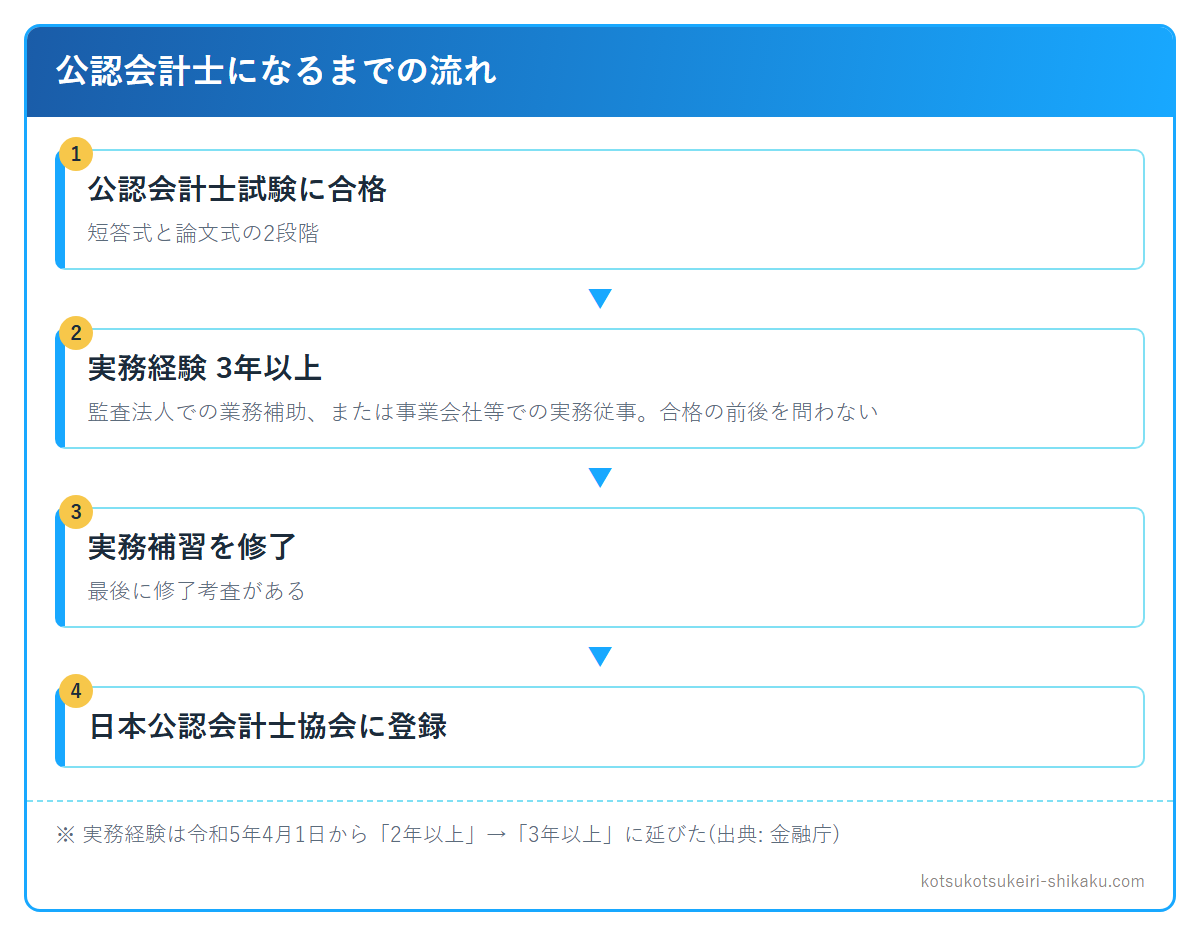
登録するには、試験合格に加えて、3年以上の実務経験と、実務補習の修了が必要です。実務経験の期間は、令和5年4月1日の改正で「2年以上」が「3年以上」に延びました。実務補習は、合格者が監査や税務などの実務を体系的に学ぶ研修で、最後に修了考査という試験があります。
デメリットの2つ目は、繁忙期の働き方です。3月決算の会社の監査は、4月からゴールデンウィーク明けにかけてが山場になります。監査を受ける側にいると、ゴールデンウィーク中や深夜に会計士からメールが届いているのを、休み明けに見ることがありました。経理も同じ時期は忙しいですが、複数の会社を担当する会計士の負担はそれ以上だと感じています。
合格するまでの長さもデメリットですが、試験の難しさは公認会計士試験の難易度|4回受験して短答落ちした経験から解説に書いたので、ここでは省きます。
迷ったら「監査の現場に立ちたいか」で決める
公認会計士を目指すか迷っているなら、監査の現場に自分が立ちたいかを最初に考えることをすすめます。独占業務というメリットも、繁忙期というデメリットも、どちらも監査から来ているからです。
判断の材料には、自分の会社の監査を観察するのがいちばん手軽です。会計士がどんな資料を求め、どんな質問をし、繁忙期にどんな働き方をしているか。経理で働いていれば、監査の実像を毎年目の前で見られます。その働き方を見て「自分もやりたい」と思えるかどうかが、目指すかどうかの分かれ目になります。
監査を受ける側にいた経験は、会計士になってからも活きると僕は考えています。締めの最中に資料を用意する会社側の事情を知っていれば、どの順番で何を頼むかを組み立てやすいはずだからです。
目指すと決めたら、学習量が多い試験なので、どのカリキュラムに乗るかで合格までの期間が変わります。僕が受験していたのは学生時代で、講座の中身はその頃から大きく変わっているはずです。下のボタンからCPA会計学院の資料を取り寄せ、費用とカリキュラムを確かめるのが確実です。
\費用とカリキュラムを確認できます/

よくある質問
Q. 公認会計士の最大のメリットは何ですか?
監査という独占業務があることです。企業の決算書が正しいかを証明する監査は、公認会計士と監査法人にしかできません。税理士となる資格もあり(平成29年4月1日以降に資格を得た人は税法研修の修了が条件)、税務へ仕事を広げることもできます。
Q. 公認会計士のデメリットは何ですか?
試験合格後も、登録までに3年以上の実務経験と実務補習の修了が必要なことです。また、3月決算の会社の監査は4月からゴールデンウィーク明けにかけてが繁忙期になります。
Q. 経理の仕事は、公認会計士の実務経験に数えられますか?
条件を満たせば数えられます。資本金5億円以上の会社やその連結子会社などでの、原価計算その他の財務分析に関する事務が対象で、試験合格の前後を問いません。認められるかは業務の中身で個別に判断されるので、金融庁のQ&Aで確認してください。
Q. 公認会計士は税理士の仕事もできますか?
公認会計士は税理士となる資格を持っています。ただし、平成29年4月1日以降に公認会計士となる資格を得た人は、所定の税法に関する研修を修了することが条件です(税理士法第3条)。
まとめ
- 公認会計士のいちばんのメリットは、監査という独占業務を持てること。原価差額の説明を10年続けて、その重みを実感した
- 監査を受ける側から見ると、会計士は会社ごとに違うシステムを読み解いて的確に質問してくる
- 資本金5億円以上の会社などでの原価計算・財務分析の仕事は、条件を満たせば登録に必要な実務経験に数えられる
- デメリットは、合格後も登録までに3年以上の実務経験と実務補習が必要なことと、4月からゴールデンウィーク明けにかけての繁忙期
公認会計士を目指すか迷ったら、次の監査で会計士の仕事ぶりを観察し、その現場に立ちたいかを自分に聞いてみてください。
追伸
働きながら公認会計士に合格した僕の同僚2人のその後は、社会人の公認会計士試験|働きながら合格した同僚2人を見て分かったことに書いています。